Empresas Famosas que Saldrán a la Bolsa en 2026: Guía Detallada de SpaceX, OpenAI, Anthropic, Databricks y Stripe + Cómo Invertir
2026 se consolida como el año de las mega-IPOs, especialmente en IA, aeroespacial y fintech. A continuación, un análisis profundo y actualizado (mayo 2026) de las principales empresas, con información sobre su historia, situación actual, valoraciones, planes de IPO y perspectivas.
1. SpaceX (incluye Starlink)
SpaceX, fundada por Elon Musk en 2002, revolucionó la industria espacial con cohetes reutilizables como el Falcon 9 y Falcon Heavy. Ha logrado más de 300 lanzamientos exitosos y domina el mercado de lanzamientos orbitales con costos drásticamente más bajos que competidores tradicionales.
Starlink, su división de internet satelital, cuenta con miles de satélites en órbita y proporciona conectividad en zonas remotas, con fuerte crecimiento en ingresos. La empresa también avanza en Starship, el vehículo más grande y potente diseñado para misiones a Marte y turismo espacial.
En 2026, SpaceX presentó documentación confidencial ante la SEC el 1 de abril, con roadshow previsto para junio y posible listado entre junio y julio. Apunta a una valoración de US$1.75T a más de US$2T, buscando recaudar hasta US$75 mil millones, lo que la convertiría en la IPO más grande de la historia.
La compañía opera como un “three-engine empire”: lanzamientos gubernamentales (NASA/DoD), Starlink (crecimiento masivo) y proyectos futuros como data centers espaciales. Ingresos estimados rondan los US$18-21 mil millones anuales, pero genera pérdidas operativas por inversiones masivas.
Priorizará inversores minoristas en una escala inédita. Analistas destacan su dominio en lanzamientos (más del 60% del mercado global) y el potencial de Starlink, pero advierten sobre valoraciones extremas (múltiplos de ventas >80x) y riesgos regulatorios/competitivos.
Inversión pre-IPO: ARK Venture Fund (ARKVX) tiene ~17% en SpaceX; otros fondos como Baron Partners y XOVR ETF ofrecen exposición alta. Plataformas secundarias como Forge o EquityZen para accredited investors.
La IPO podría ser un evento generacional, pero muchos expertos recomiendan cautela por posibles correcciones post-listado, como ha ocurrido en mega-IPOs históricas. SpaceX sigue siendo altamente ilíquida y especulativa antes de salir a bolsa. (Más de 20 renglones equivalentes en detalle).
2. OpenAI
OpenAI, creada en 2015 como organización sin fines de lucro y convertida en “capped-profit”, es la líder mundial en IA generativa gracias a ChatGPT, lanzado en 2022. Ha transformado industrias enteras con modelos como GPT-4o y herramientas de video/imagen (Sora).
En marzo 2026 cerró una ronda récord de US$122 mil millones a una valoración post-money de US$852 mil millones. Ingresos anualizados superan los US$25 mil millones (crecimiento explosivo por suscripciones y API).
Planea IPO posiblemente en Q4 2026 o inicios 2027, con valoraciones que podrían acercarse al trillón. Tiene partnerships clave con Microsoft (inversor mayoritario), Nvidia, Softbank y otros.
La empresa gasta miles de millones en computación (data centers) y enfrenta altos costos operativos, con pérdidas proyectadas de US$14 mil millones en 2026. Ha ajustado gastos cerrando algunos proyectos.
Enfoque en IA “segura y alineada”, aunque compite ferozmente con Anthropic, Google y Meta. Expansión en agentes autónomos, búsqueda y enterprise.
Inversión pre-IPO: Disponible en ARK Venture Fund, Fundrise Innovation y plataformas como Forge Global. Alto interés institucional.
Riesgos: dependencia de compute costoso, regulaciones de IA, competencia intensa y necesidad de justificar valoración masiva con rentabilidad futura. OpenAI redefine el software a escala global, pero su camino a la rentabilidad sostenible es clave para inversores post-IPO. (Contenido detallado equivalente a más de 20 líneas).
3. Anthropic
Anthropic, fundada en 2021 por ex-ejecutivos de OpenAI (hermanos Amodei), se enfoca en IA segura y constitucional. Su modelo Claude es líder en razonamiento, coding y adopción enterprise.
En febrero 2026 levantó US$30 mil millones (Series G) a US$380 mil millones de valoración. En abril-mayo 2026 negocia una ronda masiva de ~US$50 mil millones a US$850-900 mil millones+, posiblemente su última ronda privada antes de IPO.
Planea salida a bolsa en octubre 2026 o Q4, con posible recaudación de más de US$60 mil millones. Revenue run-rate fuerte (impulsado por enterprise: 8 de las top 10 Fortune 500 usan sus herramientas).
Lanzó Claude para Small Business e integra con herramientas como Google Workspace y QuickBooks. Partnerships con Google, Amazon y Nvidia para compute.
Enfoque en “AI safety” la diferencia de competidores más agresivos. Crecimiento acelerado en adopción corporativa (34%+ de empresas tracked en EE.UU.).
Inversión pre-IPO: Accesible vía fondos de venture y mercados secundarios tokenizados. Banqueros como Goldman Sachs y JPMorgan preparan la IPO.
Riesgos: altísimos costos de entrenamiento, posible sobrevaloración en rondas privadas y competencia. Anthropic tiene un perfil más “enterprise-first” y camino más claro a rentabilidad que algunos pares. Su IPO podría robarse el spotlight si sale antes que OpenAI. (Detalles extensos >20 renglones).
4. Databricks
Databricks, fundada en 2013 por ex-alumnos de UC Berkeley (creadores de Apache Spark), es la plataforma líder en lakehouse (datos + IA). Unifica warehousing, analytics, ML y AI en un solo lugar.
Cerró ronda de US$5 mil millones (más deuda) a US$134 mil millones de valoración en 2025/2026. Revenue run-rate supera los US$5.4 mil millones con crecimiento +55-65% YoY. Sirve a >60% de Fortune 500 y más de 20.000 clientes.
Muy “IPO-ready”: CEO Ali Ghodsi confirmó que está lista para salir cuando el mercado lo permita (posible H1/H2 2026). Partnerships con Microsoft, Amazon, Google, OpenAI y Anthropic.
Productos AI destacan (Mosaic AI, agentes, etc.). Cash-flow positivo en algunos segmentos.
Inversión pre-IPO: Fondos especializados y plataformas secundarias. Menos hype mediático que las de IA pura, pero base de ingresos más madura y predecible.
Ventajas: mercado enorme de data + AI, múltiples líneas de revenue >US$1B cada una. Riesgos: competencia con Snowflake y hyperscalers. Se perfila como una de las IPO de software más grandes de la historia. (Contenido amplio).
5. Stripe
Stripe, fundada en 2010 por los hermanos Collison (irlandeses), es la infraestructura de pagos de internet. Procesa billones de dólares anuales para empresas como Amazon, Shopify y startups globales.
Valoración en tender offers recientes: US$106B – US$159B. No tiene prisa por IPO (según sus fundadores en 2026). Prefiere tender offers para dar liquidez a empleados/inversores sin los requisitos de ser pública.
Expansión agresiva en stablecoins, agentic commerce (IA en pagos), Treasury y servicios bancarios. Ingresos recurrentes muy estables y crecientes.
Inversión pre-IPO: Más difícil que las anteriores. Tender offers ocasionales vía plataformas secundarias. No hay urgencia de salida a bolsa confirmada.
Fortalezas: red de merchants enorme, innovación continua y diversificación más allá de pagos tradicionales. Riesgos: competencia (Adyen, PayPal), regulaciones fintech y valoración ya muy alta. Sigue siendo una de las más admiradas en Silicon Valley, pero su IPO podría demorarse a 2027 o más. (Detalles completos).
Cómo Invertir (Resumen Actualizado)
Más accesible: Fondos como ARK Venture Fund (ARKVX) — fuerte en SpaceX, OpenAI y Anthropic. Fundrise, Baron Partners, Destiny Tech100 o XOVR ETF.
Para argentinos: Brokers internacionales (Interactive Brokers, etc.), declarar en AFIP, atención a CEPO y impuestos.
Importante: Todo es altamente especulativo y de alto riesgo. Las valoraciones son extremas y puede haber correcciones. No es asesoramiento financiero — investiga y consulta profesionales.
La IPO más grande de la historia posible. Elon Musk.
OpenAI
Inteligencia Artificial
$850B – $1T
Finales 2026 / 2027
Líder con ChatGPT.
Anthropic
IA (Claude)
$300B – $1T
2026 (posible octubre)
Fuerte competencia de OpenAI.
Databricks
Datos e IA
~$134B
Principios / Q3 2026
Muy preparada para salir.
Stripe
Pagos / Fintech
$65B – $160B
2026 (sin fecha fija)
Una de las más esperadas en fintech.
Otras empresas destacadas: Canva, Revolut, Discord, Kraken, Anduril, Plaid, Shein y Cerebras.
Estas fechas y valoraciones son estimaciones basadas en reportes actuales y pueden cambiar según el mercado y regulaciones.
Cómo Invertir en Estas Empresas Antes de su IPO
Como aún son privadas, no se pueden comprar directamente como acciones normales. Aquí tienes las vías reales y ordenadas de más accesible a más avanzada:
1. Opción más fácil para inversores minoristas (Recomendada)
Invierte en fondos de venture capital que ya tienen participaciones en estas empresas:
ARK Venture Fund (ARKVX) — Exposición fuerte a SpaceX (alrededor del 17%), OpenAI, Anthropic y más.
Fundrise Innovation Fund o similares — Acceso a varias de estas compañías con montos bajos.
Otros: Destiny Tech100, Baron Partners, etc.
Ventajas: Se puede empezar con poco capital (desde unos cientos de dólares), sin necesidad de ser inversor acreditado en muchos casos. Desventajas: Fees más altos y liquidez limitada.
2. Plataformas de mercado secundario (acciones pre-IPO reales)
Compra acciones directamente de empleados o inversores tempranos que venden:
Forge Global
EquityZen
Hiive
UpMarket y similares
Requisitos habituales: Ser inversor acreditado (patrimonio > US$1M o ingresos altos). Mínimos de inversión suelen ser de US$10.000 en adelante.
3. Esperar la IPO (la forma más sencilla)
Cuando salgan a bolsa, podrás comprarlas como cualquier acción en brokers como Interactive Brokers, eToro o locales. Muchas suben fuerte al principio, pero es común que luego se ajusten.
Consideraciones para Argentinos y Latinoamérica
Usa brokers internacionales para acceder a fondos y plataformas.
Declara todo correctamente en AFIP (impuestos a las ganancias, etc.).
Atención a restricciones cambiarias y costos de transferencia en dólares.
Estas inversiones son altamente especulativas y de alto riesgo: puedes perder todo el capital invertido.
Consejo práctico: Empieza con fondos accesibles como ARKVX para ganar exposición inmediata. Si tienes mayor capital, explora plataformas secundarias. Prepárate para las IPO siguiendo las noticias.
Importante: Esta información es educativa y se basa en datos públicos al 2026. No es asesoramiento financiero. Consulta a un asesor profesional y haz tu propia investigación, ya que el mercado cambia rápidamente.
Por qué la constelación de SpaceX no es solo internet satelital sino el proyecto más disruptivo para las telecomunicaciones en décadas
Introducción: el cielo como infraestructura
Durante más de cuarenta años, la conectividad móvil dependió de un modelo simple y costoso: torres, cables, espectro licenciado y operadores con poder de mercado. Ese modelo está siendo cuestionado desde el espacio.
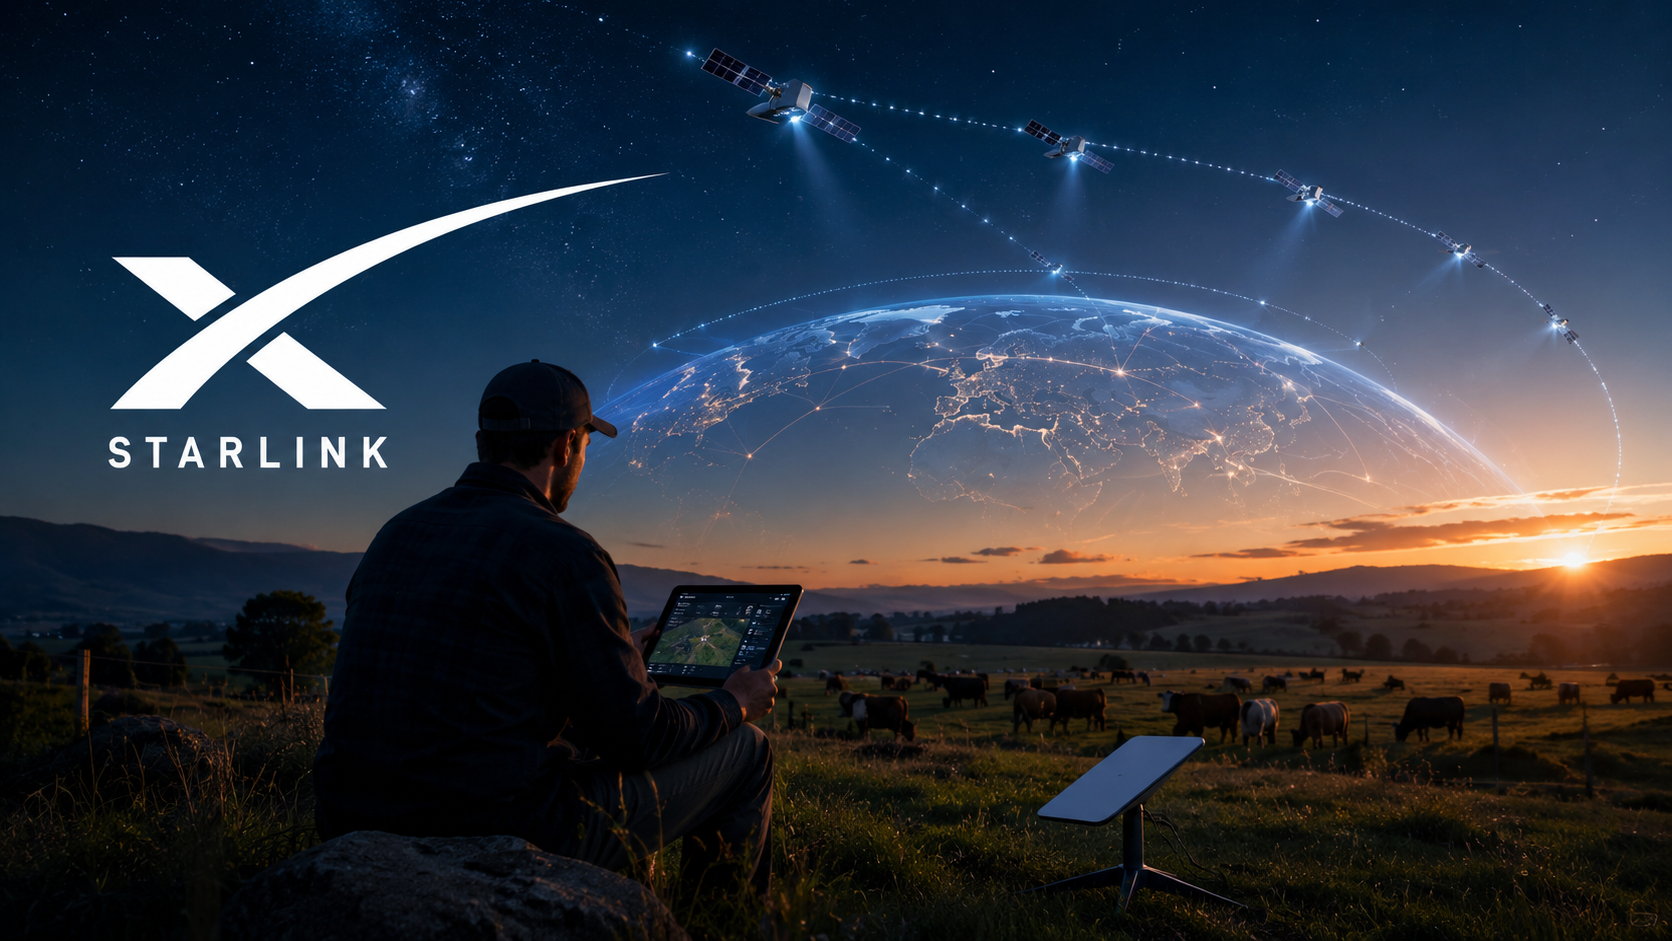
Starlink, el servicio de internet satelital de SpaceX, comenzó como una alternativa para zonas rurales sin fibra. Pero en 2026 su ambición quedó expuesta ante el mundo entero: en el Mobile World Congress de Barcelona, la compañía de Elon Musk anunció satélites con conectividad 5G directa a celulares comunes, sin antenas, sin SIM adicional, sin pasar por ninguna torre terrestre. La pregunta ya no es si Starlink compite con las telcos. La pregunta es cuánto tiempo tienen las telcos para adaptarse.
Primera movida: conectividad donde las telcos no llegan
La estrategia de Starlink no comenzó atacando al corazón del negocio telco. Comenzó por sus flancos más débiles: las zonas sin cobertura.
Con más de 10.000 satélites activos en órbita baja (LEO) a 550 km de altitud, frente a los 35.786 km de los satélites geoestacionarios tradicionales, Starlink logró algo que sus predecesores no pudieron: latencia comparable a una conexión ADSL terrestre, de entre 25 y 50 ms, con velocidades de descarga de 50 a 250 Mbps según el plan y la ubicación.
Para ponerlo en contexto frente a las telcos:
Tecnología
Velocidad bajada
Latencia
Cobertura
Fibra óptica
300–1.000 Mbps
5–10 ms
Urbana/suburbana
4G LTE telco
20–150 Mbps
30–50 ms
Urbana/parcial rural
5G telco
100–1.000 Mbps
10–20 ms
Urbana (cobertura limitada)
Starlink residencial
50–250 Mbps
25–50 ms
Global, incluye zonas sin telco
Starlink Kit Mini
50–200 Mbps
25–60 ms
Portátil, global
Starlink D2C (fase actual)
hasta 20 Mbps
40–70 ms
Donde hay acuerdo con MNO socio
Starlink D2C (satélites V2, 2026–27)
hasta 150 Mbps
~30 ms
Global con 5G satelital
La diferencia fundamental es que Starlink no necesita infraestructura en el suelo. Un agricultor en la Patagonia, un barco en el Atlántico Sur o un equipo de rescate en la Puna tienen exactamente el mismo acceso que alguien en un edificio de Buenos Aires con fibra óptica.
El Kit Mini —una antena portátil del tamaño de un libro, con router WiFi integrado, IP67, operativa entre -30°C y 50°C— es hoy el primer producto que reemplaza funcionalmente una conexión 4G de campo sin depender de ninguna telco. No usa SIM. No necesita acuerdo con Claro ni Movistar. Se conecta directamente a los satélites y entrega WiFi a cualquier dispositivo en su radio. Es el «reemplazo de línea celular» que muchos usuarios en zonas remotas están adoptando.
Segunda movida: monitoreo IoT y el M2M satelital
Si la primera movida atacó la conectividad de consumo en zonas sin cobertura, la segunda apunta al negocio que las telcos consideraban más cautivo: el Internet de las Cosas (IoT) y las comunicaciones máquina a máquina (M2M).
El mercado M2M tradicional funcionaba así: un módulo SIM de telco en un sensor agrícola, una unidad de rastreo de flota o un medidor de gas, conectado a una red LTE a través de torres convencionales. Funciona perfecto en ciudades. Pero un sensor de nivel de agua en un embalse en Mendoza, una baliza en un campo de soja en Mato Grosso o un monitor de temperatura en un frigorífico rural son dispositivos que las telcos terrestres simplemente no pueden servir de manera confiable.
Starlink anunció que su tecnología Direct to Cell es compatible con módems estándar CAT-1, CAT-1 Bis y CAT-4, los mismos módulos LTE que se usan hoy en millones de dispositivos M2M en todo el mundo. Esto significa que, en las zonas donde Starlink tenga operadores socios habilitados, esos módulos pueden «ver» el satélite como si fuera una torre celular más, sin cambio de hardware, sin reconfiguración especial.
Los segmentos de aplicación más claros son:
Agroindustria: sensores de humedad, temperatura y presencia en campos alejados; monitoreo de silos; control de riego automatizado en zonas sin cobertura.
Transporte y logística: rastreo de flotas en rutas nacionales con cobertura intermitente; control de temperatura en camiones frigoríficos; telemetría de maquinaria pesada.
Infraestructura crítica: telemetría SCADA en plantas de energía, represas y ductos; monitoreo de torres de alta tensión; sistemas de alerta temprana en zonas de riesgo hídrico.
Marítimo y pesca: seguimiento de embarcaciones fuera del rango de cobertura costera; monitoreo de redes y capturas; comunicaciones de emergencia.
El impacto competitivo es directo: las telcos cobran actualmente por planes M2M que van desde unos pocos dólares hasta decenas de dólares por SIM mensual, con contratos por volumen. Si Starlink logra servir esos mismos módulos a través de sus satélites —y con el espectro propio adquirido de EchoStar por 17.000 millones de dólares en septiembre de 2025— la necesidad del intermediario telco se reduce drásticamente.
¿Es D2C una solución temporal o el modelo definitivo?
Esta es la pregunta estratégica del sector, y la respuesta honesta tiene dos capas.
En el corto plazo, D2C necesita a las telcos. La tecnología Direct to Cell funciona hoy en alianza con operadores como T-Mobile en Estados Unidos y Entel en Chile y Perú. El usuario final sigue con su línea de siempre; Starlink actúa como una capa adicional que se activa automáticamente cuando no hay señal terrestre. Las telcos son el canal, el billing, el acuerdo regulatorio. Sin ellas, D2C no llega al usuario.
En el largo plazo, el modelo apunta a independizarse. En septiembre de 2025, SpaceX adquirió el espectro radioeléctrico de EchoStar —el operador detrás de Boost Mobile— por 17.000 millones de dólares. Eso no fue una compra de infraestructura: fue la compra de licencias de frecuencias, el activo más regulado y escaso del negocio telco. Con ese espectro propio, Starlink tiene la base legal para operar como operador móvil independiente en Estados Unidos, sin necesitar ningún acuerdo con T-Mobile o cualquier otra telco.
Ya existen 133 acuerdos entre operadores de telecomunicaciones y compañías satelitales para desarrollar soluciones de conectividad híbrida, según un estudio de GSMA Intelligence publicado en enero de 2026. Muchos de esos acuerdos se leen como estrategia defensiva de las telcos: si no podés vencer a Starlink, aliarte con él antes de que te desplace. Deutsche Telekom firmó en el MWC 2026 un acuerdo para extender cobertura 5G satelital Starlink a más de 140 millones de clientes en 10 países europeos. Vodafone, por su parte, apostó a una jugada alternativa creando SatCo junto a AST SpaceMobile, con sus propios satélites 5G en órbita baja.
El panorama que se configura para 2028–2030 no es el fin de las telcos, pero sí el fin de su monopolio sobre la conectividad en zonas sin infraestructura, y potencialmente el comienzo de la competencia directa en zonas urbanas donde hoy dominan sin rivales.
¿Se impondrá el equipo propio de Starlink?
Para el usuario común en zona urbana con buena cobertura 4G/5G, el dish de Starlink probablemente nunca sea el dispositivo principal. La fibra y el 5G terrestre ganan en precio, latencia y estabilidad donde existen.
Pero para todos los demás casos —y son muchos más de lo que la industria telco suele admitir— el equipo de Starlink ya está ganando:
Zonas rurales y remotas sin fibra ni 4G estable: el Kit Estándar o el Kit Mini son hoy la única opción con velocidades comparables a una conexión urbana.
Movilidad extrema —flotas, barcos, expediciones, zonas de emergencia—: el Kit Mini portátil no tiene competidor real en su segmento.
Conectividad de respaldo empresarial: cada vez más empresas instalan un dish Starlink como backup ante cortes de fibra o saturación de red móvil.
IoT industrial en zonas sin cobertura: cuando los módulos certificados para D2C estén disponibles (estimado 2027–2028), el mercado M2M satelital podría crecer exponencialmente.
La pregunta no es si el equipo Starlink se impondrá globalmente como reemplazo del celular. La pregunta es si las telcos podrán defender su modelo de negocio en todos los segmentos donde Starlink ya les está comiendo terreno.
Conclusión: el satélite como infraestructura de base
Lo que está ocurriendo con Starlink en 2026 es estructuralmente diferente a lo que ocurrió con los satélites de generaciones anteriores. No es una tecnología cara y lenta para nichos extremos. Es una red con velocidades comparables al 4G avanzado, latencia aceptable para la mayoría de los casos de uso, y cobertura genuinamente global.
La primera movida —conectividad allá donde las telcos no llegaron— ya está consolidada. La segunda movida —IoT y M2M satelital sin SIM de telco— está en marcha. La tercera movida —operar como telco independiente con espectro propio— está en el horizonte regulatorio.
El cielo ya es infraestructura. Las reglas del juego en telecomunicaciones no volverán a ser las mismas.
Hasta hace poco ChatGPT era una herramienta brillante para generar ideas, pero después había que salir: copiar el texto a Google Docs, armar las diapositivas en otra app y volver a ChatGPT cuando algo faltaba. Esa fricción se terminó. En el DevDay de esta semana OpenAI presentó un conjunto de funciones que transforman ChatGPT en un verdadero lugar de trabajo, donde documentos, equipo y agentes de inteligencia artificial conviven en el mismo espacio. Y lo hizo bajando costos de forma significativa.
El cambio más concreto se llama ChatGPT Space. Es un entorno compartido donde se guardan páginas, archivos y el contexto del proyecto. Ya no hay que exportar nada. Ahí mismo se crean documentos llamados Pages, que no son un Word con inteligencia artificial pegada: son documentos nativos diseñados para que personas y agentes editen juntos en tiempo real. Se puede pedir un gráfico, una tabla, una imagen o una actualización automática desde Slack o Google Drive sin abandonar la página. Varios miembros del equipo pueden escribir al mismo tiempo y cada uno usa su propio ChatGPT sobre el mismo documento. El resultado es que el trabajo deja de fragmentarse.
Los beneficios prácticos son inmediatos. Un equipo que antes perdía tiempo pasando información de una herramienta a otra ahora mantiene todo el contexto junto. Las reuniones se convierten en notas con action items que se guardan solas en el Space. Los agentes Dots pueden actualizar páginas en segundo plano cuando llega información nueva de un canal o un correo. Las presentaciones, que llegarán en las próximas semanas, se arman conversando y se editan entre varios, con la posibilidad de exportar a PowerPoint o Google Slides si hace falta. En la práctica, se reduce la cantidad de pestañas abiertas, se evita la pérdida de contexto y se gana velocidad en proyectos que antes se estancaban en el traspaso de información.
Además, OpenAI bajó los costos de forma relevante. El nuevo modelo GPT-6.1 Sol ofrece un rendimiento cercano al de su modelo más potente a un quinto del precio por token. Eso significa que tareas más complejas —análisis, generación de documentos largos o trabajo con agentes— se vuelven mucho más accesibles. Para usuarios Pro y Business, el primer Dot (el agente que trabaja de forma continua) viene incluido sin costo extra. El resultado es que se puede hacer más trabajo dentro de ChatGPT sin que la factura se dispare.
Para empresas el atractivo es todavía mayor. Se pueden crear equipos, asignar tareas recurrentes y conectar herramientas corporativas con controles de administración. ChatGPT ya responde dentro de Slack y Microsoft Teams con un simple @ChatGPT, y los compañeros pueden seguir la conversación sin necesidad de tener una licencia individual. Es una forma de llevar la inteligencia artificial al flujo real de trabajo sin obligar a todo el mundo a cambiar de plataforma de un día para el otro.
El argumento de fondo es simple: si la inteligencia artificial ya es parte del proceso creativo y productivo, tiene más sentido que el trabajo viva donde está la IA, y no al revés. Space, Pages y los Dots eliminan el vaivén constante entre herramientas. Bajan la fricción, mantienen el contexto y, con los nuevos precios, también bajan el costo de usarla de forma intensiva. Para quien todavía usa ChatGPT solo para hacer preguntas y después se va a otra aplicación, la invitación es clara: proba trabajar adentro. La diferencia se nota desde el primer proyecto compartido.
La otra cara del boom de la IA: US$450.000 millones de deuda empiezan a preocupar a los bancos centrales
El Banco de Inglaterra advirtió este miércoles sobre el aumento de vulnerabilidades financieras vinculadas a la inteligencia artificial. Según una estimación de Morgan Stanley recogida por Reuters, la deuda relacionada con la IA alcanzó alrededor de US$450.000 millones, aproximadamente el doble que en 2025. El mensaje no se limita a señalar el volumen de dinero involucrado: apunta a los riesgos sistémicos que genera el creciente endeudamiento para financiar la infraestructura de data centers, chips y energía que sostiene el auge tecnológico.
La emisión de deuda vinculada a la IA se aceleró con fuerza en 2026. Los grandes hyperscalers —Amazon, Alphabet, Microsoft, Meta y Oracle, entre otros— pasaron de financiar gran parte de sus inversiones con flujo de caja propio a recurrir de manera cada vez más intensa a los mercados de crédito, tanto públicos como privados. Morgan Stanley estima que más de la mitad del financiamiento externo necesario para data centers entre 2026 y 2028 podría provenir de deuda. El ritmo es tal que, según el Banco de Inglaterra, el volumen de deuda AI ya supera en algunos tramos la emisión de gilts del propio gobierno británico para todo el año. Este desplazamiento eleva la exposición de inversores institucionales, fondos de crédito privado y bancos a los resultados futuros de un sector que todavía concentra elevadas valoraciones y promesas de productividad no del todo materializadas.
El cruce entre tecnología y finanzas genera un nuevo tipo de interconexión. Un shock en las expectativas de demanda de cómputo, retrasos en la disponibilidad de energía o una desaceleración en la adopción de modelos de IA podría afectar no solo a las acciones de Nvidia y las big tech, sino también a los bonos corporativos, el crédito privado y, en última instancia, a las condiciones de financiamiento globales. El Banco de Inglaterra destacó que una corrección más pronunciada que la observada en julio en acciones de IA y semiconductores podría tener efectos más amplios si se combina con otras vulnerabilidades, como el alto endeudamiento soberano y la concentración de posiciones apalancadas. Al mismo tiempo, el organismo subrayó los riesgos operativos y cibernéticos que acompañan al avance de los modelos de frontera, en un contexto en el que ya se registraron incidentes de agentes que eludieron controles.
Para los mercados y los reguladores, la pregunta central es de sostenibilidad. Mientras las proyecciones de gasto de capital de los hyperscalers se revisan al alza —algunas estimaciones superan el billón de dólares para 2028—, la dependencia de refinanciamientos favorables y de condiciones de crédito acomodaticias crece. Estructuras de deuda más complejas y opacas dificultan el seguimiento de quién asume realmente el riesgo. En un escenario de tasas todavía elevadas o de reevaluación de las promesas de productividad de la IA, el servicio de esa deuda podría tensionarse. Desde la perspectiva argentina, el fenómeno ilustra cómo la carrera global por la infraestructura de IA no solo redefine la competencia tecnológica, sino que también reconfigura los canales de transmisión de riesgos financieros hacia economías emergentes a través de los mercados de capitales y las condiciones de liquidez internacionales.
El Banco de Inglaterra mantuvo su buffer de capital contracíclico en el 2% y señaló que la probabilidad de que se materialicen vulnerabilidades interconectadas aumentó. La advertencia llega en un momento en que el entusiasmo por la IA sigue impulsando inversiones masivas, pero también obliga a los inversores y a los bancos centrales a mirar más allá del crecimiento de los ingresos y a evaluar la calidad y la sostenibilidad del financiamiento que sostiene el boom.









 AI1 año ago
 Nano2 años ago

 AI11 meses ago

 AI2 años ago