Ciberseguridad 4.0 en Abril 2026: La era de las amenazas agenticas, el asedio a la OT y la cuenta regresiva cuántica
En los primeros días de abril 2026, la ciberseguridad ya no es un “departamento de TI”. Es el nuevo piso de la fábrica 4.0, el guardián de los gemelos digitales y la única barrera que separa a las empresas de una interrupción operativa de millones de dólares. Según el Global Cybersecurity Outlook 2026 del World Economic Forum, las vulnerabilidades de la cadena de suministro, los sistemas legacy y la rápida evolución de amenazas impulsadas por IA son los tres mayores obstáculos para la resiliencia cibernética. El gasto global en ciberseguridad superará los 213.000-240.000 millones de USD este año (+12,5 % vs 2025), pero el costo del cibercrimen podría alcanzar los 10,5-10,8 billones de USD.
En este contexto, la Ciberseguridad 4.0 emerge como la disciplina que integra IA, OT/IoT, blockchain cuántico-resistente y realidad extendida. A continuación, el panorama más actualizado (fines de marzo – principios de abril 2026) y las lecciones concretas que las pymes y grandes industrias de Latam pueden implementar hoy.
1. IA Agentica: del hype a la doble espada (ofensiva + defensiva)
La gran novedad de marzo 2026 es la consolidación de la IA agentica (agentes autónomos que planifican, ejecutan y aprenden sin intervención humana constante).
EY Global Cybersecurity Study (marzo 2026): El 97 % de los líderes de seguridad considera que la madurez de sus defensas agenticas definirá su ventaja competitiva en los próximos dos años. El 48 % de las empresas ya incorpora IA en procesos de seguridad y se espera que los agentes manejen triage, investigación y respuesta automática.
Amenazas: OWASP ya publica su “Top 10 for Agentic Applications 2026” con riesgos como prompt injection, memory poisoning, cascading failures y tool misuse. Los atacantes usan agentes para phishing hiperpersonalizado, deepfakes y ataques a cadena de suministro.
Defensas: CrowdStrike, Palo Alto y otros lanzaron en RSAC 2026 soluciones de Agentic MDR y SOC agentico que reducen el tiempo de investigación hasta 5x.
Lección práctica: No esperes a “gobernanza perfecta”. Empieza con agentes supervisados en entornos no críticos (triage de alertas) y define políticas claras de “human-in-the-loop” para acciones de alto impacto.
2. Industria 4.0 y OT: el nuevo campo de batalla
El 96 % de los incidentes en OT provienen de compromisos en IT (TXOne Networks 2026 Annual OT/ICS Report). Los ataques a entornos industriales crecieron notablemente y el ransomware ya es “OT-aware”.
Dragos 2026 OT Cybersecurity Year in Review y NCC Group confirman: ransomware contra operadores industriales, pre-posicionamiento de actores estatales y malware OT-específico.
Sectores más golpeados: energía, manufactura, salud y logística. Un ataque puede costar 147.000 € por hora de parada en Alemania (dato extrapolable a Latam).
Tendencia 2026: “Operational Disruption as a Service” – los atacantes buscan no solo cifrar, sino paralizar procesos físicos.
Recomendación inmediata para fábricas 4.0:
Visibilidad total (asset inventory + monitoreo continuo).
Segmentación estricta IT/OT + Zero Trust.
“Secure-by-design” en todo nuevo equipo IoT.
Tabletop exercises threat-led con equipos de operaciones.
3. Computación Cuántica: Ethereum ya se prepara (y tú también deberías)
El 25 de marzo 2026 la Ethereum Foundation lanzó pq.ethereum.org, el hub oficial de su roadmap post-quantum. Incluye hard forks programados hasta 2029 con firmas resistentes (hash-based, lattice-based) y protección para blobs y L2.
Esto no es ciencia ficción: el “Harvest Now, Decrypt Later” ya es una amenaza real para DeFi, RWAs y cualquier dato cifrado hoy que pueda ser descifrado en 3-5 años.
Acción para empresas:
Auditar criptografía actual (TLS, VPN, blockchain wallets).
Incluir algoritmos post-quantum en roadmaps 2026-2028.
Para Latam: si usás supply chain tokenizada o pagos cross-border, priorizá esta migración ya.
4. Realidad Extendida (XR) y smart glasses: la nueva brecha de privacidad
El boom de gafas inteligentes (Samsung + Google Android XR, Meta Ray-Ban) trae riesgos concretos:
Grabación encubierta, fugas de datos sensibles y revisión humana de footage (Meta enfrenta demandas colectivas en marzo 2026 por trabajadores de Kenya que revisaron videos íntimos).
En industria: filtración de IP, planos de fábrica o conversaciones confidenciales.
En retail/salud: violaciones GDPR/HIPAA y “shadow XR”.
Política empresarial recomendada:
Consentimiento explícito + desactivación de cámara/mic por defecto en zonas sensibles.
Controles de almacenamiento y prohibición de uso en áreas de producción crítica.
Capacitación: “No es solo un accesorio, es un sensor de datos”.
🔥 Tabla de convergencias Ciberseguridad 4.0 (2026)
¿Qué pueden aprender y aplicar YA las empresas de Latam?
Gobernanza primero: La IA sin controles es un riesgo mayor que la IA misma.
Zero Trust + segmentación es obligatoria en cualquier proyecto 4.0.
Automatización defensiva: Usa IA para defenderte de la IA (agentes que responden en minutos).
Preparación proactiva: Migra a post-quantum y audita dispositivos conectados.
Cultura y talento: Capacita a tu equipo. En Argentina y buena parte de Latam aún falta una ley específica de ciberseguridad (a diferencia de Brasil, Colombia o Chile), pero ISO 27001 + 27701 se está convirtiendo en el estándar de facto.
ISA OT Cybersecurity Summit (junio, Praga – con foco regional).
Advanced Factories 2026 (Barcelona, mayo) – track de ciberseguridad industrial.
La Ciberseguridad 4.0 no es un costo: es la inversión que permite que tus fábricas, tus datos y tu innovación sigan funcionando cuando todo lo demás falle.
¡Convergencia.Tech sigue siendo tu radar de Techs 4.0! 🚀
Fuentes principales: WEF Global Cybersecurity Outlook 2026, EY, Dragos, TXOne, Ethereum Foundation, informes OT 2026 y reportes de marzo-abril 2026
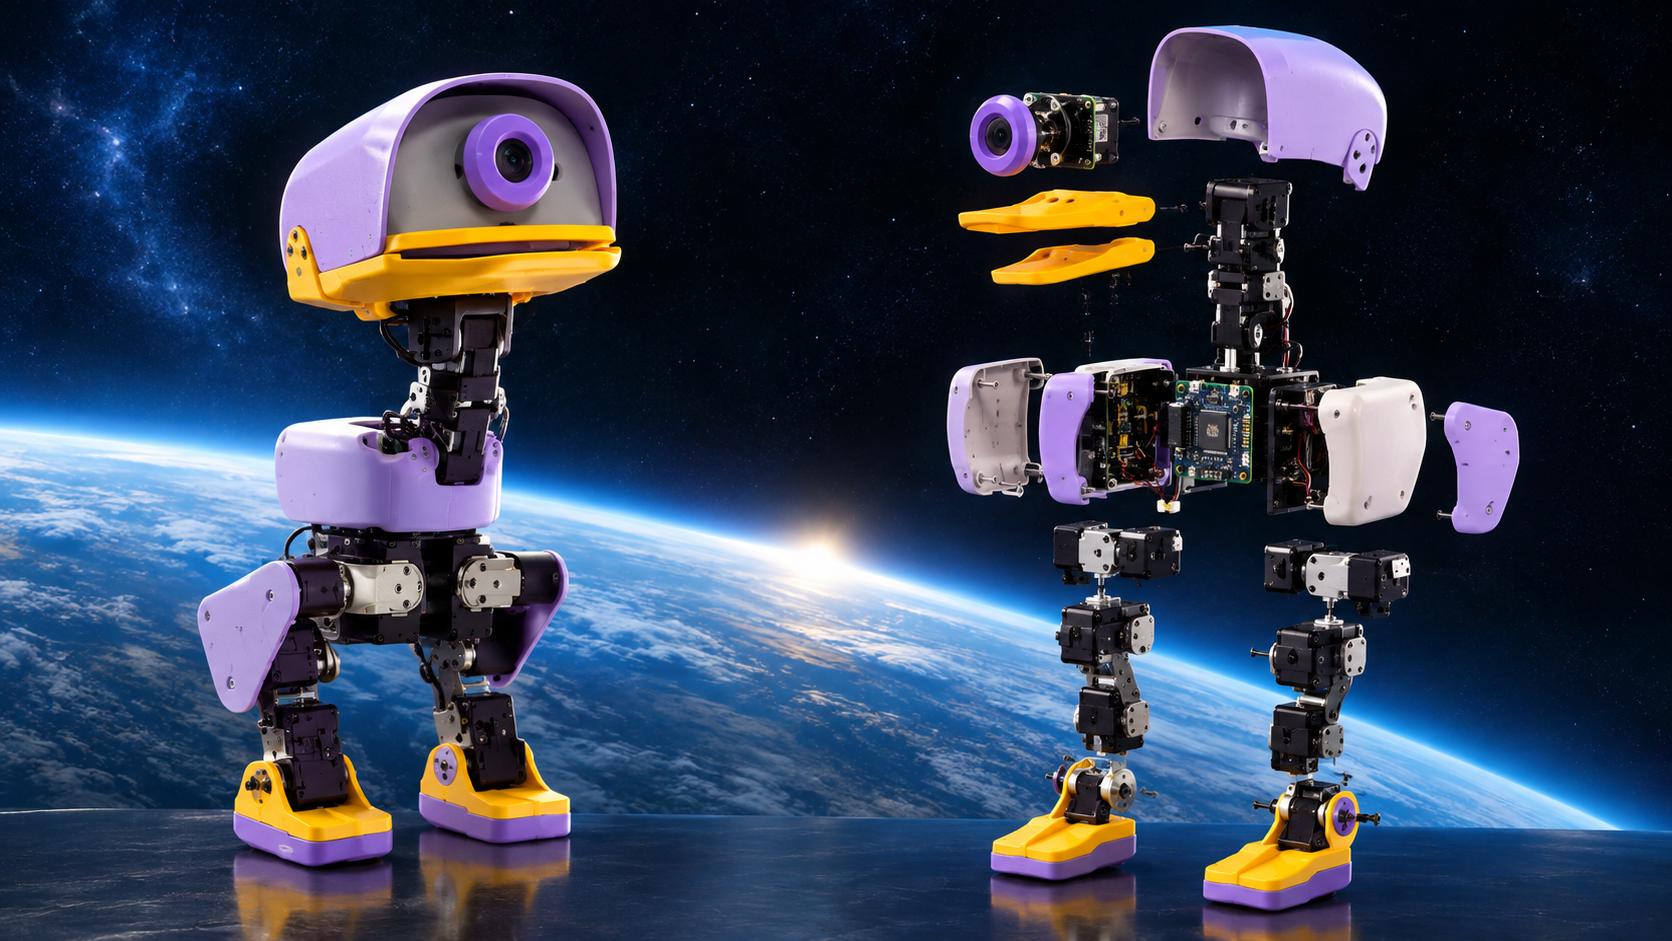
El Microduck ya viene con comportamientos entrenados, así que comprarlo y usarlo no exige entrenar nada. Entrenar tiene sentido en dos casos: si se quieren comportamientos nuevos, o si se construye una réplica con otro cuerpo (otros motores u otra estructura), porque una política aprendida para un cuerpo no sirve tal cual en otro.
El Microduck es de Hugging Face y Pollen Robotics. Mide 25 cm, pesa menos de 800 g, tiene 15 motores y cuesta US$ 399 antes de impuestos y envío (pre-pedidos desde el 27 de agosto de 2026, con entrega prevista antes de Navidad).
Camina, recoge objetos y se levanta si se cae. Esos comportamientos son políticas de aprendizaje por refuerzo que el usuario puede reentrenar.
Para entrenar usa MuJoCo, el método PPO y exportación a ONNX. No usa herramientas de NVIDIA.
El software es abierto. El diseño mecánico y electrónico no lo es, y la empresa dijo que no planea abrirlo.
Una réplica tiene que competir con US$ 399, un precio que sale de una fabricación a escala.
Antes de vender una réplica hay que revisar propiedad intelectual y licencias.
Las cifras provienen de fuentes públicas de agosto y septiembre de 2026. No se verificaron precios de componentes.
1. El robot de referencia
Dato
Valor
Fabricantes
Hugging Face y Pollen Robotics; la construcción está a cargo de Seeed Studio
Tipo
Robot bípedo con forma de pato, de escritorio
Altura y peso
Unos 25 cm y alrededor de 800 g (las fuentes dicen menos de 800 g o 800 g)
Motores
15
Placa
Rockchip RK3566
Sensores
Cámara, sensor de profundidad (otra fuente habla de lidar) y dos unidades de medición inercial (IMU)
Otros
Pico articulado para agarrar objetos
Precio de lanzamiento
US$ 399 antes de impuestos y envío
Disponibilidad
Pre-pedidos desde el 27 de agosto de 2026, con entrega prevista antes de Navidad de 2026
El proyecto planteó además un conjunto de 8 micrófonos, un dato que no se pudo confirmar en las fuentes consultadas.
2. Qué significa que ya esté entrenado
El movimiento del pato lo controlan redes neuronales pequeñas, llamadas políticas, que reciben lo que miden los sensores y deciden qué hace cada motor. Según las fuentes, el robot camina, recoge objetos, se levanta tras una caída y hasta sabe patinar.
Que venga entrenado no significa que esté cerrado. Pollen Robotics explica que los comportamientos son políticas de aprendizaje por refuerzo que se pueden reentrenar en simulación y cargar en el robot físico. Esa es justamente la idea del producto: una plataforma para aprender y experimentar, no un juguete con movimientos fijos.
3. Cómo se entrena el Microduck
Las políticas se entrenan en un proyecto aparte, llamado microduck_rl, y después se ejecutan en la placa del robot.
Etapa
Herramienta
Qué hace
Simulación
MuJoCo
Simulador de física donde el robot virtual aprende
Algoritmo
PPO
Método de aprendizaje por refuerzo
Robustez
Aleatorización de dominio
Varía parámetros en la simulación para cubrir las diferencias con el mundo real
Paso al robot real
Proceso de simulación a realidad (sim-to-real)
Ajusta la política para que funcione en el cuerpo físico
Exportación
ONNX
Formato estándar de modelos para ejecutarlos en otra plataforma
Ejecución
Placa RK3566 a bordo
Corre la política y controla los servos
Los repositorios públicos están separados: uno con el SDK y el software del robot, y otro con las herramientas de aprendizaje por refuerzo y de paso a la realidad.
Comparación con NVIDIA: Isaac Lab, sobre el simulador Isaac Sim, es el estándar de la industria para entrenar robots y simula miles de copias en paralelo en la GPU. El Microduck no lo usa. Quien parta de su software trabaja con MuJoCo, PPO y ONNX.
4. Qué es abierto y qué no
Parte
Estado
SDK y software del robot
Abierto, en un repositorio público
Herramientas de aprendizaje por refuerzo y paso a la realidad
Abiertas, en otro repositorio
Diseño mecánico y electrónico
No abierto; Pollen dijo que no planea abrirlo, y su kit de prensa pide no llamarlo hardware abierto
Licencia del software
No verificada; hay que revisarla antes de usarlo comercialmente
En resumen, quien compra obtiene una pila de software abierta sobre un chasis cerrado.
5. ¿Cuándo tiene sentido entrenar?
Escenario
¿Hace falta entrenar?
Comentario
Comprar el original y usarlo
No
Ya viene entrenado
Enseñarle comportamientos nuevos al original
Sí, reentrenar en simulación
Con las herramientas abiertas
Réplica con otro cuerpo (otros motores o estructura)
Sí
La política depende de las masas, los motores y la geometría, así que hay que reentrenar para el cuerpo nuevo
Réplica con el mismo cuerpo
Se podría reutilizar la política
No es posible hoy, porque el diseño del chasis no es abierto
Robot nuevo, de diseño propio
Sí
Hay que diseñar, modelar y entrenar
La afirmación de que una política no se traslada a otro cuerpo es un principio general del aprendizaje por refuerzo, no un dato de las fuentes consultadas.
6. Qué cambia respecto del informe sobre NVIDIA
Isaac Lab sigue siendo la herramienta más usada en la industria, pero el Microduck no depende de ella. Para un proyecto basado en su software, el camino natural es MuJoCo, PPO y ONNX.
NVIDIA sigue teniendo sentido si se parte de un diseño propio y se quiere simulación a gran escala. Exige una GPU NVIDIA en la PC de entrenamiento.
La política se exporta a ONNX, un formato pensado para correr en distintas plataformas. Hay que verificar con pruebas si una placa más barata, como una Raspberry Pi, la ejecuta a la velocidad de control necesaria. Un Arduino solo, según lo que conozco, no alcanza para el conjunto de cámara, voz y política.
7. Costos y precio
El punto de comparación es US$ 399 antes de impuestos y envío, precio de lanzamiento en pre-pedido.
El original lo fabrica Seeed Studio, una empresa de electrónica de Shenzhen. Esa escala de producción es difícil de igualar en un proyecto chico.
Rubros a cotizar para una réplica: los 15 motores, la placa, los sensores, la batería, la estructura impresa o fabricada, el desarrollo y las certificaciones.
La pregunta central es qué ofrece la réplica que el original no. Algunas posibilidades, sin verificar: disponibilidad y costo de importación en el mercado local, personalización y servicio técnico cercano.
No se verificaron precios de componentes ni de importación.
8. Propiedad intelectual y licencias
Este punto no es asesoramiento legal. Conviene consultarlo con un profesional antes de comercializar.
El diseño del chasis y la electrónica no son abiertos, así que copiarlos puede generar problemas de propiedad intelectual.
Hay que revisar la licencia del software abierto y sus condiciones para uso comercial.
El nombre Microduck es una marca de producto: una réplica debería tener otro nombre.
9. Pasos recomendados
Estudiar los repositorios abiertos del Microduck para entender el flujo completo de entrenamiento y despliegue.
Si es posible, conseguir un original para ver qué hace y entrenarle un comportamiento nuevo, a modo de práctica.
Definir un cuerpo propio y medir los motores reales que se van a usar.
Modelar ese cuerpo en el simulador, reentrenar y probar el paso a la realidad.
Calcular el costo unitario y compararlo con US$ 399.
Consultar propiedad intelectual y licencias antes de comercializar.
10. Glosario
Término
Significado
Política
Red neuronal que decide qué hace cada motor según los sensores
Aprendizaje por refuerzo
Aprender por ensayo y error, con premios y castigos
PPO
Método de aprendizaje por refuerzo muy usado
MuJoCo
Simulador de física de código abierto
Aleatorización de dominio
Variar parámetros en la simulación para que la política sea robusta
Sim-to-real
Paso de lo aprendido en simulación al robot real
ONNX
Formato estándar para exportar modelos de IA
SDK
Conjunto de herramientas para programar un dispositivo
IMU
Sensor de inclinación y movimiento
Fuentes consultadas
WWWhatsnew (30 de agosto de 2026), The Next Web, Urgent Communications (nota basada en AI Business), Pasquale Pillitteri, Let’s Data Science y AI Understanding.
Por qué la constelación de SpaceX no es solo internet satelital sino el proyecto más disruptivo para las telecomunicaciones en décadas
Introducción: el cielo como infraestructura
Durante más de cuarenta años, la conectividad móvil dependió de un modelo simple y costoso: torres, cables, espectro licenciado y operadores con poder de mercado. Ese modelo está siendo cuestionado desde el espacio.
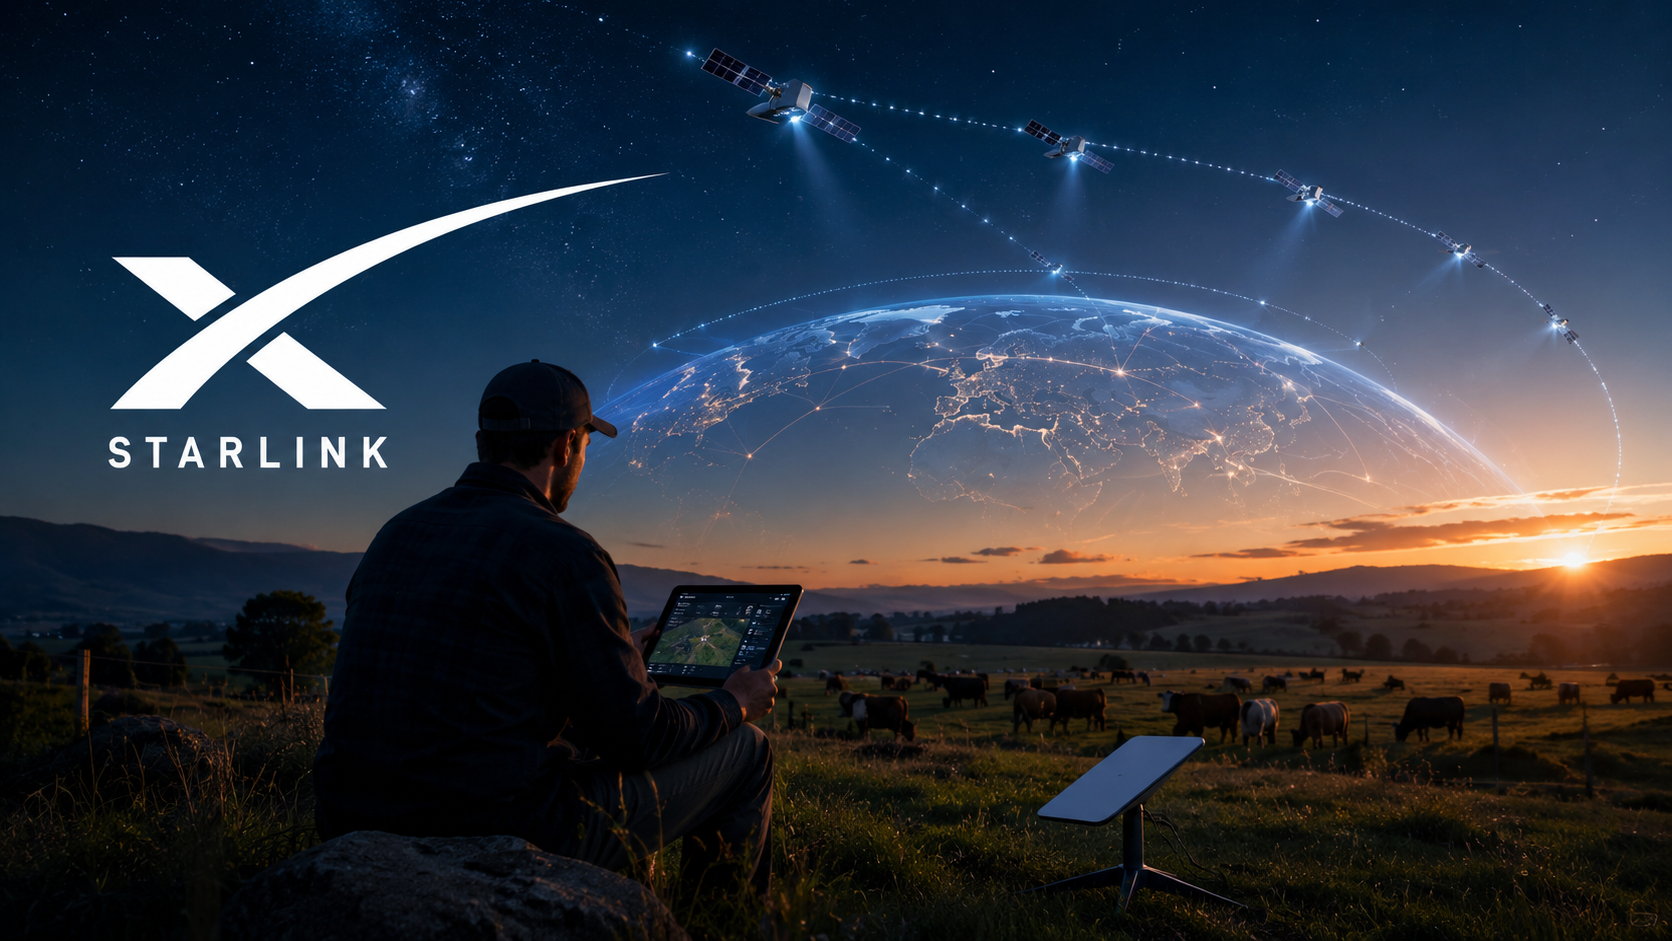
Starlink, el servicio de internet satelital de SpaceX, comenzó como una alternativa para zonas rurales sin fibra. Pero en 2026 su ambición quedó expuesta ante el mundo entero: en el Mobile World Congress de Barcelona, la compañía de Elon Musk anunció satélites con conectividad 5G directa a celulares comunes, sin antenas, sin SIM adicional, sin pasar por ninguna torre terrestre. La pregunta ya no es si Starlink compite con las telcos. La pregunta es cuánto tiempo tienen las telcos para adaptarse.
Primera movida: conectividad donde las telcos no llegan
La estrategia de Starlink no comenzó atacando al corazón del negocio telco. Comenzó por sus flancos más débiles: las zonas sin cobertura.
Con más de 10.000 satélites activos en órbita baja (LEO) a 550 km de altitud, frente a los 35.786 km de los satélites geoestacionarios tradicionales, Starlink logró algo que sus predecesores no pudieron: latencia comparable a una conexión ADSL terrestre, de entre 25 y 50 ms, con velocidades de descarga de 50 a 250 Mbps según el plan y la ubicación.
Para ponerlo en contexto frente a las telcos:
Tecnología
Velocidad bajada
Latencia
Cobertura
Fibra óptica
300–1.000 Mbps
5–10 ms
Urbana/suburbana
4G LTE telco
20–150 Mbps
30–50 ms
Urbana/parcial rural
5G telco
100–1.000 Mbps
10–20 ms
Urbana (cobertura limitada)
Starlink residencial
50–250 Mbps
25–50 ms
Global, incluye zonas sin telco
Starlink Kit Mini
50–200 Mbps
25–60 ms
Portátil, global
Starlink D2C (fase actual)
hasta 20 Mbps
40–70 ms
Donde hay acuerdo con MNO socio
Starlink D2C (satélites V2, 2026–27)
hasta 150 Mbps
~30 ms
Global con 5G satelital
La diferencia fundamental es que Starlink no necesita infraestructura en el suelo. Un agricultor en la Patagonia, un barco en el Atlántico Sur o un equipo de rescate en la Puna tienen exactamente el mismo acceso que alguien en un edificio de Buenos Aires con fibra óptica.
El Kit Mini —una antena portátil del tamaño de un libro, con router WiFi integrado, IP67, operativa entre -30°C y 50°C— es hoy el primer producto que reemplaza funcionalmente una conexión 4G de campo sin depender de ninguna telco. No usa SIM. No necesita acuerdo con Claro ni Movistar. Se conecta directamente a los satélites y entrega WiFi a cualquier dispositivo en su radio. Es el «reemplazo de línea celular» que muchos usuarios en zonas remotas están adoptando.
Segunda movida: monitoreo IoT y el M2M satelital
Si la primera movida atacó la conectividad de consumo en zonas sin cobertura, la segunda apunta al negocio que las telcos consideraban más cautivo: el Internet de las Cosas (IoT) y las comunicaciones máquina a máquina (M2M).
El mercado M2M tradicional funcionaba así: un módulo SIM de telco en un sensor agrícola, una unidad de rastreo de flota o un medidor de gas, conectado a una red LTE a través de torres convencionales. Funciona perfecto en ciudades. Pero un sensor de nivel de agua en un embalse en Mendoza, una baliza en un campo de soja en Mato Grosso o un monitor de temperatura en un frigorífico rural son dispositivos que las telcos terrestres simplemente no pueden servir de manera confiable.
Starlink anunció que su tecnología Direct to Cell es compatible con módems estándar CAT-1, CAT-1 Bis y CAT-4, los mismos módulos LTE que se usan hoy en millones de dispositivos M2M en todo el mundo. Esto significa que, en las zonas donde Starlink tenga operadores socios habilitados, esos módulos pueden «ver» el satélite como si fuera una torre celular más, sin cambio de hardware, sin reconfiguración especial.
Los segmentos de aplicación más claros son:
Agroindustria: sensores de humedad, temperatura y presencia en campos alejados; monitoreo de silos; control de riego automatizado en zonas sin cobertura.
Transporte y logística: rastreo de flotas en rutas nacionales con cobertura intermitente; control de temperatura en camiones frigoríficos; telemetría de maquinaria pesada.
Infraestructura crítica: telemetría SCADA en plantas de energía, represas y ductos; monitoreo de torres de alta tensión; sistemas de alerta temprana en zonas de riesgo hídrico.
Marítimo y pesca: seguimiento de embarcaciones fuera del rango de cobertura costera; monitoreo de redes y capturas; comunicaciones de emergencia.
El impacto competitivo es directo: las telcos cobran actualmente por planes M2M que van desde unos pocos dólares hasta decenas de dólares por SIM mensual, con contratos por volumen. Si Starlink logra servir esos mismos módulos a través de sus satélites —y con el espectro propio adquirido de EchoStar por 17.000 millones de dólares en septiembre de 2025— la necesidad del intermediario telco se reduce drásticamente.
¿Es D2C una solución temporal o el modelo definitivo?
Esta es la pregunta estratégica del sector, y la respuesta honesta tiene dos capas.
En el corto plazo, D2C necesita a las telcos. La tecnología Direct to Cell funciona hoy en alianza con operadores como T-Mobile en Estados Unidos y Entel en Chile y Perú. El usuario final sigue con su línea de siempre; Starlink actúa como una capa adicional que se activa automáticamente cuando no hay señal terrestre. Las telcos son el canal, el billing, el acuerdo regulatorio. Sin ellas, D2C no llega al usuario.
En el largo plazo, el modelo apunta a independizarse. En septiembre de 2025, SpaceX adquirió el espectro radioeléctrico de EchoStar —el operador detrás de Boost Mobile— por 17.000 millones de dólares. Eso no fue una compra de infraestructura: fue la compra de licencias de frecuencias, el activo más regulado y escaso del negocio telco. Con ese espectro propio, Starlink tiene la base legal para operar como operador móvil independiente en Estados Unidos, sin necesitar ningún acuerdo con T-Mobile o cualquier otra telco.
Ya existen 133 acuerdos entre operadores de telecomunicaciones y compañías satelitales para desarrollar soluciones de conectividad híbrida, según un estudio de GSMA Intelligence publicado en enero de 2026. Muchos de esos acuerdos se leen como estrategia defensiva de las telcos: si no podés vencer a Starlink, aliarte con él antes de que te desplace. Deutsche Telekom firmó en el MWC 2026 un acuerdo para extender cobertura 5G satelital Starlink a más de 140 millones de clientes en 10 países europeos. Vodafone, por su parte, apostó a una jugada alternativa creando SatCo junto a AST SpaceMobile, con sus propios satélites 5G en órbita baja.
El panorama que se configura para 2028–2030 no es el fin de las telcos, pero sí el fin de su monopolio sobre la conectividad en zonas sin infraestructura, y potencialmente el comienzo de la competencia directa en zonas urbanas donde hoy dominan sin rivales.
¿Se impondrá el equipo propio de Starlink?
Para el usuario común en zona urbana con buena cobertura 4G/5G, el dish de Starlink probablemente nunca sea el dispositivo principal. La fibra y el 5G terrestre ganan en precio, latencia y estabilidad donde existen.
Pero para todos los demás casos —y son muchos más de lo que la industria telco suele admitir— el equipo de Starlink ya está ganando:
Zonas rurales y remotas sin fibra ni 4G estable: el Kit Estándar o el Kit Mini son hoy la única opción con velocidades comparables a una conexión urbana.
Movilidad extrema —flotas, barcos, expediciones, zonas de emergencia—: el Kit Mini portátil no tiene competidor real en su segmento.
Conectividad de respaldo empresarial: cada vez más empresas instalan un dish Starlink como backup ante cortes de fibra o saturación de red móvil.
IoT industrial en zonas sin cobertura: cuando los módulos certificados para D2C estén disponibles (estimado 2027–2028), el mercado M2M satelital podría crecer exponencialmente.
La pregunta no es si el equipo Starlink se impondrá globalmente como reemplazo del celular. La pregunta es si las telcos podrán defender su modelo de negocio en todos los segmentos donde Starlink ya les está comiendo terreno.
Conclusión: el satélite como infraestructura de base
Lo que está ocurriendo con Starlink en 2026 es estructuralmente diferente a lo que ocurrió con los satélites de generaciones anteriores. No es una tecnología cara y lenta para nichos extremos. Es una red con velocidades comparables al 4G avanzado, latencia aceptable para la mayoría de los casos de uso, y cobertura genuinamente global.
La primera movida —conectividad allá donde las telcos no llegaron— ya está consolidada. La segunda movida —IoT y M2M satelital sin SIM de telco— está en marcha. La tercera movida —operar como telco independiente con espectro propio— está en el horizonte regulatorio.
El cielo ya es infraestructura. Las reglas del juego en telecomunicaciones no volverán a ser las mismas.
Hasta hace poco ChatGPT era una herramienta brillante para generar ideas, pero después había que salir: copiar el texto a Google Docs, armar las diapositivas en otra app y volver a ChatGPT cuando algo faltaba. Esa fricción se terminó. En el DevDay de esta semana OpenAI presentó un conjunto de funciones que transforman ChatGPT en un verdadero lugar de trabajo, donde documentos, equipo y agentes de inteligencia artificial conviven en el mismo espacio. Y lo hizo bajando costos de forma significativa.
El cambio más concreto se llama ChatGPT Space. Es un entorno compartido donde se guardan páginas, archivos y el contexto del proyecto. Ya no hay que exportar nada. Ahí mismo se crean documentos llamados Pages, que no son un Word con inteligencia artificial pegada: son documentos nativos diseñados para que personas y agentes editen juntos en tiempo real. Se puede pedir un gráfico, una tabla, una imagen o una actualización automática desde Slack o Google Drive sin abandonar la página. Varios miembros del equipo pueden escribir al mismo tiempo y cada uno usa su propio ChatGPT sobre el mismo documento. El resultado es que el trabajo deja de fragmentarse.
Los beneficios prácticos son inmediatos. Un equipo que antes perdía tiempo pasando información de una herramienta a otra ahora mantiene todo el contexto junto. Las reuniones se convierten en notas con action items que se guardan solas en el Space. Los agentes Dots pueden actualizar páginas en segundo plano cuando llega información nueva de un canal o un correo. Las presentaciones, que llegarán en las próximas semanas, se arman conversando y se editan entre varios, con la posibilidad de exportar a PowerPoint o Google Slides si hace falta. En la práctica, se reduce la cantidad de pestañas abiertas, se evita la pérdida de contexto y se gana velocidad en proyectos que antes se estancaban en el traspaso de información.
Además, OpenAI bajó los costos de forma relevante. El nuevo modelo GPT-6.1 Sol ofrece un rendimiento cercano al de su modelo más potente a un quinto del precio por token. Eso significa que tareas más complejas —análisis, generación de documentos largos o trabajo con agentes— se vuelven mucho más accesibles. Para usuarios Pro y Business, el primer Dot (el agente que trabaja de forma continua) viene incluido sin costo extra. El resultado es que se puede hacer más trabajo dentro de ChatGPT sin que la factura se dispare.
Para empresas el atractivo es todavía mayor. Se pueden crear equipos, asignar tareas recurrentes y conectar herramientas corporativas con controles de administración. ChatGPT ya responde dentro de Slack y Microsoft Teams con un simple @ChatGPT, y los compañeros pueden seguir la conversación sin necesidad de tener una licencia individual. Es una forma de llevar la inteligencia artificial al flujo real de trabajo sin obligar a todo el mundo a cambiar de plataforma de un día para el otro.
El argumento de fondo es simple: si la inteligencia artificial ya es parte del proceso creativo y productivo, tiene más sentido que el trabajo viva donde está la IA, y no al revés. Space, Pages y los Dots eliminan el vaivén constante entre herramientas. Bajan la fricción, mantienen el contexto y, con los nuevos precios, también bajan el costo de usarla de forma intensiva. Para quien todavía usa ChatGPT solo para hacer preguntas y después se va a otra aplicación, la invitación es clara: proba trabajar adentro. La diferencia se nota desde el primer proyecto compartido.










 AI2 años ago
 Nano2 años ago

 AI11 meses ago

 AI2 años ago