Connect with us

Publicado

on


El evento que marca un antes y un después

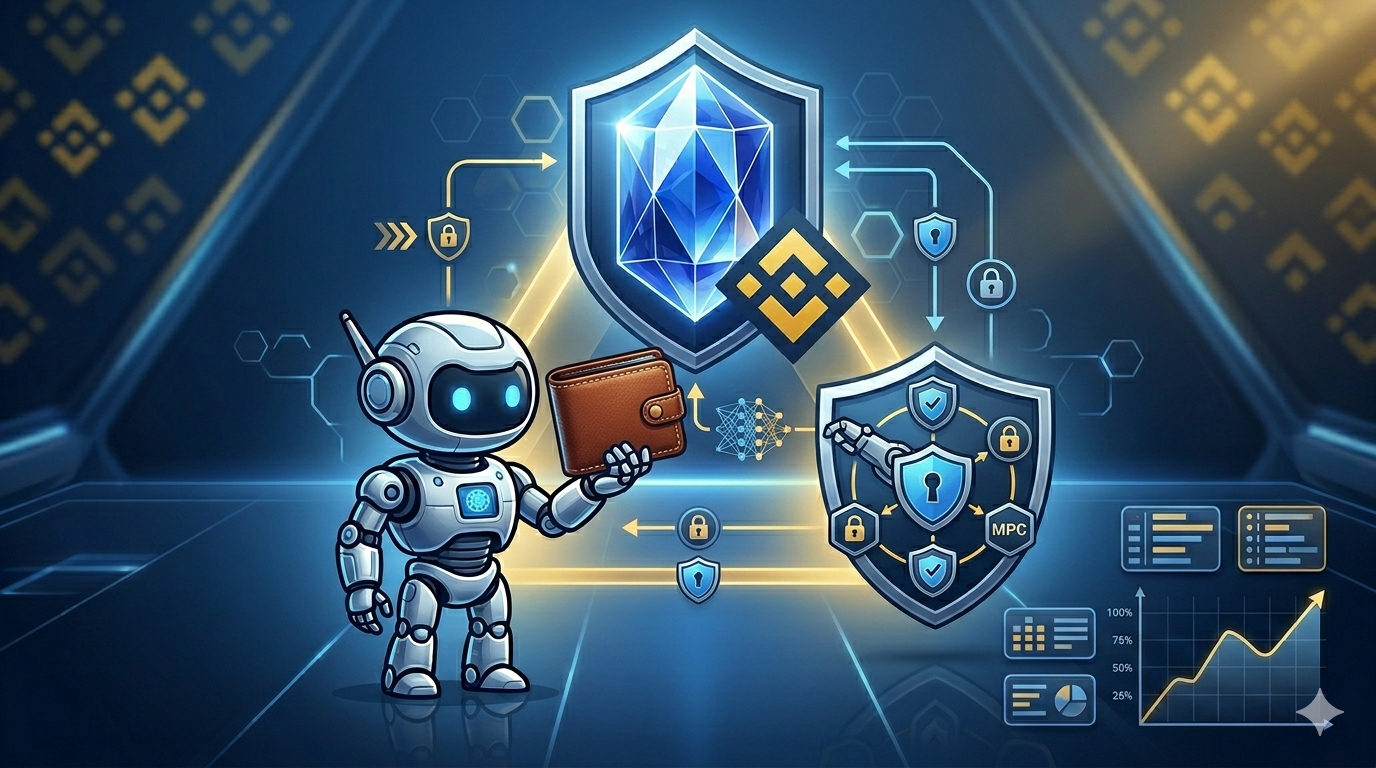
El 23 de abril de 2026, Binance —el exchange de criptoactivos con la mayor cuota de mercado global, cercana al 40%— anunció el lanzamiento de Agentic Wallet: una cartera secundaria, vinculada a la cuenta principal del usuario, diseñada específicamente para que un agente autónomo de inteligencia artificial gestione activos, ejecute transferencias y opere en los mercados, sin requerir la aprobación manual de cada transacción.

No es una funcionalidad marginal. Binance la lanzó con acceso para sus 250 millones de usuarios, con una campaña promocional de 15 días que incluye hasta 20 transacciones sin costo de gas por wallet y zero fees en swaps ejecutados por el agente.

El mensaje es claro: las carteras ya no son solo para humanos.


¿Qué es exactamente la Agentic Wallet de Binance?

La Agentic Wallet es una cuenta aislada dentro del ecosistema Binance Wallet. Opera con su propio balance, completamente separado de la cuenta principal del usuario. Esta separación no es cosmética: el agente de IA solo puede acceder y operar con los fondos que el usuario transfirió expresamente a esa wallet secundaria. La cuenta principal queda fuera de alcance.

Sus características técnicas más relevantes son:

Keyless (sin claves privadas tradicionales): No funciona con el esquema clásico de clave privada que el usuario debe custodiar. En su lugar, usa infraestructura de firma de nivel enterprise, lo que elimina uno de los mayores puntos de fricción en autocustodia.

Secure Auto Sign: El módulo más disruptivo. Una vez activado, el agente puede firmar transacciones de manera autónoma, sin requerir confirmación manual en cada operación. El usuario otorga un consentimiento delegado al configurar los parámetros, y desde ese momento el agente actúa.

Lenguaje natural: El usuario puede dar instrucciones al agente en lenguaje natural, sin necesidad de programar ni conocer los detalles técnicos de los protocolos DeFi.

Dashboard de monitoreo en tiempo real: El titular puede ver, en todo momento, cada acción que el agente ejecuta.

Límites configurables por el usuario: gasto máximo por operación, activos con los que puede operar, protocolos a los que puede acceder, direcciones autorizadas para transferencias.

Cadenas soportadas al lanzamiento: BNB Smart Chain, Solana, Base y Ethereum, con expansión planificada.


El ecosistema de IA de Binance que lo sostiene

La Agentic Wallet no es un producto aislado. Se integra en una arquitectura más amplia que Binance viene construyendo desde 2025:

Binance AI Pro (lanzado en beta el 25 de marzo de 2026) es el agente nativo de Binance: un asistente orientado a workflows que permite configurar, testear y desplegar estrategias de trading utilizando herramientas LLM de terceros, además de los propios Binance Skills. Incluye análisis de mercado, ejecución de órdenes spot y perpetuos, gestión de posiciones apalancadas y consultas de distribución de tokens on-chain.

Binance Skills Hub: Una biblioteca de habilidades instalables que los agentes —propios o de terceros— pueden usar para interactuar con la wallet y con el exchange.

Protocolo MCP (Model Context Protocol): El estándar de interoperabilidad que permite conectar cualquier modelo de IA externo a la Agentic Wallet. Frameworks compatibles al lanzamiento incluyen OpenClaw, Claude Code y Cursor, lo que posiciona el producto también para desarrolladores que construyen aplicaciones de IA financiera.

OpenAPI y CLI: Acceso programático directo para equipos técnicos.

La arquitectura completa permite que el usuario use Binance AI Pro como agente nativo, o que conecte un modelo externo compatible vía MCP o Skills, ejecutando en DLT las operaciones con activos digitales. La elección del modelo es del usuario.


El mapa de responsabilidades: lo que Binance deja en claro

Binance establece de manera explícita en su documentación varios puntos que tienen implicaciones jurídicas y operativas significativas:

  1. El usuario es responsable de configurar los límites. Binance no define las restricciones por defecto de manera protectora: esa tarea recae íntegramente en el tokenholder.
  2. Pueden existir errores por parte del agente. Binance reconoce que el sistema no es infalible y que la IA puede cometer equivocaciones.
  3. Al activar Secure Auto Sign, no se requerirá aprobación manual. El consentimiento se otorga en el momento de la configuración, no en cada transacción.

Esto plantea un conjunto de preguntas que no tienen respuesta regulatoria consolidada a nivel global:

  • ¿El consentimiento delegado al configurar los parámetros es jurídicamente equivalente a aprobar cada operación individual?
  • ¿Existe una voluntad sintética del agente cuando ejecuta operaciones autónomas, o sigue siendo, en términos jurídicos, una extensión de la voluntad del tokenholder?
  • ¿Quién responde por los daños ocasionados si el agente actúa dentro de los límites pero con resultados perjudiciales? ¿Y si los excede?
  • ¿Son válidos los negocios jurídicos realizados por el agente frente a terceros —contrapartes en DEXs, protocolos DeFi— cuando el agente actúa autónomamente?
  • En jurisdicciones con regulación específica de activos digitales (MiCA en Europa, las normativas en proceso en EE.UU.), ¿cómo se clasifica la responsabilidad civil y regulatoria de Binance como infraestructura que habilita la firma autónoma?

Estas preguntas no son académicas. Son el terreno donde se dirimirán los próximos litigios y marcos regulatorios en la intersección de IA y finanzas descentralizadas.


El ecosistema de Agentic Wallets en 2026: Binance no está sola

El lanzamiento de Binance es notable, pero no es un caso aislado. En los primeros meses de 2026 se produjo una ola de lanzamientos de wallets diseñadas para agentes de IA, provenientes de los principales actores del ecosistema cripto. Cada uno con arquitectura y filosofía distintas.

Coinbase Agentic Wallets (11 de febrero de 2026)

Coinbase lanzó lo que presentó como «la primera infraestructura de wallet diseñada específicamente para agentes». Su arquitectura usa Trusted Execution Environments (TEEs): las claves privadas se generan y almacenan dentro de enclaves de hardware seguros y nunca se exponen al código del agente ni al modelo de lenguaje. Operan sobre Base (L2 de Ethereum) con soporte para redes EVM y Solana. El protocolo de pago nativo es x402, diseñado específicamente para transacciones máquina-a-máquina: los agentes pueden adquirir claves API, pagar compute, acceder a datos premium y realizar micropagos autónomamente. Incluye KYT (Know Your Transaction) que bloquea automáticamente transacciones a direcciones sancionadas o contratos de scam conocidos.

OKX Agentic Wallet / OnchainOS (marzo de 2026)

OKX adoptó un enfoque de infraestructura, no de producto de usuario final. Su OnchainOS unifica wallet, enrutamiento de liquidez y datos de mercado en un sistema que los agentes pueden usar a través de lenguaje natural, MCP o APIs REST. La Agentic Wallet se construye sobre TEE (como Coinbase), con claves que nunca salen del enclave. Soporta casi 20 cadenas, con zero gas en su propia L2 (X Layer). Cada transacción se simula antes de ejecutarse, con clasificación de riesgo automática que bloquea las marcadas como críticas. La infraestructura subyacente procesa 1.200 millones de llamadas API diarias y 300 millones de dólares en volumen de trading diario.

Cobo Agentic Wallet — CAW (20 de abril de 2026)

El enfoque más orientado a seguridad criptográfica del grupo. Cobo usa MPC (Multi-Party Computation): la clave privada se divide en fragmentos cifrados entre el usuario, el agente y Cobo. Ningún actor individual puede generar una firma válida por sí solo, lo que hace que incluso un agente comprometido o un LLM alucinando no pueda drenar fondos por su cuenta. El mecanismo central es el Pact Protocol: cada tarea del agente requiere un acuerdo dinámico que especifica intención, pasos permitidos, contratos autorizados, límites de gasto y condición de finalización. El Pact expira una vez completada la tarea. Soporta más de 80 blockchains y 3.000 tokens. Compatible con OpenAI Agents SDK, LangChain, Claude MCP, Agno y CrewAI.

Crossmint GOAT (Greatest Of All Transactions)

Framework open source (licencia MIT) que toma un enfoque diferente: wallet-agnóstico. En lugar de ser una wallet en sí, GOAT es una capa de compatibilidad que funciona sobre cualquier solución de wallet existente (Coinbase CDP, Lit Protocol, sistemas de key management propios). Soporta más de 30 cadenas, integra pagos fiat mediante virtual cards para que los agentes puedan pagar servicios del mundo real (suscripciones API, cómputo cloud, proveedores). Compatible con 5 frameworks de agentes (Vercel AI, LangChain, LlamaIndex, MCP, OpenAI) y una biblioteca de más de 200 herramientas on-chain.

Kraken CLI (noviembre de 2025)

El primer CLI de la historia diseñado explícitamente para consumo por sistemas de IA, no por humanos. Open source, escrito en Rust, con 134 comandos de trading, soporte MCP nativo y modo de paper trading. Orientado a developers y equipos quant.


Tabla comparativa: las principales Agentic Wallets en 2026

CaracterísticaBinance Agentic WalletCoinbase Agentic WalletsOKX Agentic WalletCobo CAWCrossmint GOAT
Lanzamiento23 abr 202611 feb 2026Mar 202620 abr 20262025 (open source)
Arquitectura de seguridadKeyless + Secure Auto SignTEE (Trusted Execution Environment)TEEMPC (Multi-Party Computation)Wallet-agnóstico
Cadenas soportadasBNB, Solana, Base, EthereumEVM + Solana~20 cadenas + X Layer (zero gas)+80 cadenas, +3.000 tokens+30 cadenas + fiat rails
Protocolo de pago autónomoMCP / Binance Skillsx402x402Pact ProtocolMCP / múltiples
Mecanismo de controlLímites de gasto, whitelists, monitoreoSession caps, transaction limits, KYTRisk grading, simulación previa, block automáticoPact (acuerdo por tarea, expira al completar)Configurable por wallet base
Agente nativoBinance AI ProAgentKitOnchainOS AI SkillsRecipes (flujos verificados)Ninguno (framework puro)
Compatibilidad con modelos externosOpenClaw, Claude Code, Cursor (MCP)LangChain, cualquier LLM + x402Claude Code, Cursor, REST APIOpenAI SDK, LangChain, Claude MCP, CrewAIVercel AI, LangChain, LlamaIndex, OpenAI
CustodiaNo custodial (balance aislado)No custodial (TEE)No custodial (TEE)No custodial (MPC) / custodial planeadoDepende de la wallet base
Firma autónomaSí (Secure Auto Sign)Sí (guardrails programables)Sí (con simulación previa)Sí (dentro del Pact activo)Sí (según wallet base)
Orientación principalUsuarios retail + developersDevelopers (CDP)Developers + equipos quantAlta seguridad, capital institucionalDevelopers, workflows híbridos
Gas sponsorshipSí (promo 20 tx gratuitas hasta 9/5/2026)Sí (gasless en Base)Sí (zero gas en X Layer)No especificadoPaymasters opcionales

El número que contextualiza todo

Un dato revelador del momento que vivimos: en BNB Chain, los agentes de IA on-chain crecieron de menos de 400 en enero de 2026 a más de 150.000 hacia el 20 de abril, un incremento de 43.750% en cuatro meses. Los estándares BAP-578 y ERC-8004 —que habilitan identidades verificables para agentes— están acelerando este crecimiento.

El mercado de IA x blockchain se proyecta en crecimiento de 6.000 millones de dólares en 2024 a 50.000 millones en 2030. El protocolo x402 de Coinbase ya procesó 50 millones de transacciones máquina-a-máquina. Virtuals Protocol reportó 23.514 wallets activas generando lo que denominan «AI GDP» de 479 millones de dólares en febrero de 2026.


Las preguntas sin respuesta: el derecho no alcanza la velocidad de la tecnología

Más allá del análisis técnico, la Agentic Wallet de Binance —y todas sus competidoras— abren un conjunto de interrogantes jurídicos y éticos que los marcos regulatorios vigentes no resuelven:

¿Consentimiento delegado o cheque en blanco? Cuando el usuario activa Secure Auto Sign y define los límites, ¿está dando un consentimiento informado suficiente para cada operación futura? ¿O se trata de una delegación tan amplia que, en caso de daño, resulta inválida por defecto de especificidad?

La voluntad sintética del agente. El agente no quiere nada. Pero ejecuta. ¿Es el agente un mandatario, una herramienta, o una entidad nueva que el derecho aún no sabe clasificar? La respuesta importa porque determina quién responde.

Responsabilidad por daños. Si el agente actúa dentro de los límites configurados pero genera pérdidas —por una señal incorrecta, una alucinación del modelo, una condición de mercado no anticipada— el daño es real aunque nadie haya «querido» causarlo. ¿Responde Binance como infraestructura? ¿El usuario como configurador? ¿El proveedor del modelo como constructor del agente?

Validez de los negocios jurídicos. Los contratos DeFi ejecutados por el agente son transacciones on-chain: irreversibles por diseño. Si el agente excede los límites definidos —o si los límites eran insuficientes— ¿puede el usuario reclamar la nulidad de esas operaciones frente a contrapartes que actuaron de buena fe?

El regulador como outsider. MiCA en Europa, el CLARITY Act en discusión en EE.UU., la regulación en proceso en múltiples jurisdicciones: ninguno contempla explícitamente el caso de un agente de IA con capacidad de firma autónoma sobre activos digitales. La regulación llega tarde, como casi siempre.


Conclusión: la wallet ya no es para el humano

El lanzamiento de Binance Agentic Wallet no es solo un nuevo producto. Es un indicador de hacia dónde se mueve la infraestructura financiera descentralizada.

Las wallets diseñadas para agentes de IA —con firma autónoma, límites configurables, sin claves privadas expuestas y con protocolos de pago máquina-a-máquina— están redefiniendo quién (o qué) es el usuario de un sistema financiero. El humano pasa a ser configurador y supervisor, no ejecutor.

La carrera ya está lanzada: Coinbase (11 de febrero), OKX (marzo), Cobo (20 de abril), Binance (23 de abril). Cuatro arquitecturas distintas, cuatro filosofías de seguridad distintas, un mismo diagnóstico: la próxima generación de usuarios de blockchain serán agentes, no personas.

Lo que queda por resolver —en salas de reguladores, en bufetes de abogados y en la arquitectura misma de los protocolos— es quién responde cuando algo sale mal en el espacio entre la voluntad humana y la ejecución sintética.


Fuentes

Continue Reading
Advertisement
Click to comment

Leave a Reply

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Blockchain

Wall Street acelera la tokenización: bancos y mercados avanzan hacia una nueva infraestructura financiera basada en blockchain

Publicado

on

Las grandes instituciones financieras están pasando de las pruebas piloto a la implementación de sistemas que representan depósitos, acciones y otros activos mediante tokens digitales. La promesa es operar con mayor velocidad, automatizar liquidaciones y extender las transacciones más allá del horario bursátil. El desafío será conectar las redes, garantizar los derechos de los inversores y evitar que la fragmentación limite la liquidez.

Wall Street está acelerando la incorporación de blockchain a su infraestructura financiera. El objetivo ya no consiste únicamente en experimentar con la tecnología que sustenta a Bitcoin y otras criptomonedas, sino en utilizar registros digitales programables para transferir dinero, representar activos y mejorar la liquidación de operaciones.

Un informe publicado por Axios el 20 de octubre de 2026, a partir de las conversaciones mantenidas en el encuentro Money20/20 de Las Vegas, describe un cambio en la estrategia de las entidades financieras estadounidenses: la discusión comienza a desplazarse desde la viabilidad técnica hacia la implementación de servicios que puedan utilizar bancos, intermediarios e inversores. https://www.axios.com/2026/10/20/wall-street-banks-blockchain-adoption

La tendencia comprende varias iniciativas diferentes: depósitos bancarios representados digitalmente, acciones tokenizadas, fondos de inversión sobre redes blockchain y sistemas de liquidación que pueden ejecutar instrucciones de forma automatizada.

La transformación podría modificar la manera en que circulan los activos financieros. Sin embargo, también plantea interrogantes sobre la interoperabilidad entre redes, la custodia, la regulación y la distribución de los beneficios económicos de esta nueva infraestructura.

De la experimentación a la infraestructura financiera

Durante años, bancos y administradores de activos analizaron la posibilidad de utilizar blockchain para reducir tareas de conciliación, mejorar la trazabilidad y acelerar las transferencias.

La diferencia actual es que algunas de estas iniciativas ya funcionan para clientes institucionales, mientras otras avanzan mediante programas regulatorios, plataformas compartidas o proyectos de prueba.

Según Axios, Citibank informó que su servicio de depósitos tokenizados opera en siete mercados y permite transferir fondos entre cuentas del banco mediante una blockchain privada.

El desarrollo muestra que la tokenización no necesariamente requiere utilizar una criptomoneda pública. Una entidad financiera puede representar digitalmente saldos existentes y mantener las operaciones dentro de una infraestructura controlada por el propio banco.

Esta distinción es importante: blockchain puede transformar el mecanismo de transferencia y registro de un activo sin modificar necesariamente la naturaleza jurídica del dinero o del instrumento financiero representado.

Depósitos tokenizados: dinero bancario que puede moverse de forma programable

Los depósitos tokenizados permiten representar digitalmente el derecho de un cliente sobre fondos depositados en un banco. La infraestructura puede facilitar movimientos casi inmediatos, operaciones fuera del horario bancario tradicional y pagos sujetos a condiciones programadas.

La Reserva Federal de Dallas explicó en un análisis publicado en julio de 2026 que estos instrumentos pueden mejorar la eficiencia de los pagos, pero también requieren mecanismos para administrar la liquidez, conciliar las operaciones entre bancos y gestionar los riesgos de contraparte.

Un depósito tokenizado no es lo mismo que una stablecoin. En el primero, el titular mantiene un derecho frente al banco que registra el depósito; una stablecoin, en cambio, se rige por la estructura jurídica y las garantías del emisor correspondiente.

Tampoco significa que todos los movimientos registrados en blockchain impliquen que el dinero haya completado simultáneamente su liquidación entre las entidades financieras. En ciertos modelos, la transferencia digital se registra primero y la liquidación interbancaria se completa posteriormente mediante los sistemas tradicionales.

Por eso, la eficiencia del sistema depende tanto de la tecnología como del diseño de los mecanismos de compensación, liquidación y gestión del riesgo.

Acciones tokenizadas: la frontera entre los mercados tradicionales y cripto

Uno de los desarrollos más relevantes es la posibilidad de negociar representaciones digitales de acciones mediante plataformas basadas en blockchain.

En septiembre de 2026, Axios informó que la Comisión de Bolsa y Valores de Estados Unidos (SEC) abrió una vía regulatoria condicional y temporal para que determinadas plataformas blockchain y proveedores de liquidez puedan operar con acciones estadounidenses tokenizadas bajo exenciones específicas.

La medida contempla condiciones regulatorias y permite que las empresas emisoras rechacen la inclusión de sus acciones en determinadas plataformas. Según el marco descrito por Axios, los títulos admitidos bajo esas condiciones deben conservar los derechos correspondientes a las acciones representadas, incluidos los dividendos y el voto. https://www.axios.com/2026/09/17/sec-tokenization-crypto-stocks

El avance podría acercar dos mercados que históricamente funcionaron con infraestructuras diferentes: el mercado bursátil tradicional y los sistemas de negociación de activos digitales.

No obstante, es necesario distinguir entre una acción tokenizada que representa derechos sobre un título reconocido y un producto sintético que simplemente replica su precio. Ambos pueden parecer similares en una plataforma de inversión, pero sus derechos legales, riesgos de contraparte y mecanismos de protección pueden ser muy diferentes.

La tokenización tampoco elimina automáticamente las reglas bursátiles ni garantiza que todas las acciones puedan negociarse las 24 horas. Eso dependerá de las autorizaciones, las plataformas habilitadas, la liquidez y los mecanismos de custodia y liquidación.

El desafío: conectar las redes y evitar la fragmentación

El crecimiento de las iniciativas de tokenización trae consigo un problema estructural. Si cada banco, intermediario o administrador de activos crea su propia red, pueden aparecer múltiples representaciones digitales de un mismo activo que no se transfieren fácilmente entre plataformas.

Axios advierte que esa fragmentación puede confundir a los inversores, reducir la liquidez y dificultar la formación de precios confiables.

Para que la tokenización alcance una escala significativa, será necesario conectar los sistemas de bancos, agentes de bolsa, custodios, administradores de fondos y plataformas de liquidación.

La interoperabilidad es, por lo tanto, una de las áreas estratégicas del sector. No basta con emitir un token: también es necesario garantizar que pueda transferirse, verificarse y liquidarse de manera segura, respetando los derechos asociados al activo.

En este escenario, las soluciones de identidad digital, custodia institucional, mensajería financiera, puentes entre redes y liquidación atómica —cuando la transferencia del activo y el pago se completan conjuntamente— pueden adquirir una importancia comparable a la de las propias redes blockchain.

El Banco de Pagos Internacionales también apunta a una infraestructura integrada

La evolución no se limita a Wall Street. El Banco de Pagos Internacionales (BPI) viene estudiando cómo integrar dinero de bancos centrales, depósitos bancarios tokenizados y activos financieros en plataformas programables.

En su Informe Económico Anual de 2025, el organismo planteó el concepto de un registro unificado que permita integrar mensajes, conciliación y transferencia de activos en una misma infraestructura. El objetivo es reducir fricciones operativas y facilitar pagos transfronterizos y operaciones con valores.

El BPI sostiene que estos desarrollos deben preservar la confianza en el dinero, la seguridad de los pagos y una adecuada supervisión. La tokenización, desde esta perspectiva, no consiste en reemplazar indiscriminadamente el sistema financiero existente, sino en modernizar su funcionamiento mediante plataformas programables y mecanismos de liquidación seguros. https://www.bis.org/media-releases/20250624-next-generation-monetary-and-financial-system-takes-shape-based-tokenised-unified-ledger-bis

Este enfoque pone de manifiesto una cuestión central: la infraestructura del futuro podría combinar redes públicas, redes privadas y sistemas tradicionales, en lugar de depender de una única blockchain.

¿Dónde aparecen las oportunidades de negocio?

La expansión de la tokenización abre un mercado que va más allá de la emisión de activos digitales.

Entre las áreas con potencial de desarrollo se encuentran:

  • Infraestructura de tokenización: plataformas para emitir, administrar y transferir representaciones digitales de activos financieros.
  • Custodia y seguridad: soluciones para proteger claves, controlar permisos y administrar activos institucionales.
  • Interoperabilidad: herramientas para conectar redes bancarias, blockchains públicas y sistemas financieros tradicionales.
  • Identidad y cumplimiento: tecnologías para verificar clientes, gestionar autorizaciones y cumplir con las normas contra el lavado de dinero.
  • Liquidación programable: contratos inteligentes que coordinan pagos, entrega de activos y cumplimiento de condiciones.
  • Gestión de garantías: sistemas que permiten registrar, movilizar y controlar colaterales de manera más eficiente.
  • Datos y trazabilidad: servicios de auditoría, conciliación y verificación de operaciones.

Para las empresas tecnológicas, el valor puede concentrarse en resolver problemas operativos concretos, antes que en crear nuevos tokens sin una demanda económica demostrable.

¿Qué significa para Ethereum, las redes públicas y las criptomonedas?

La expansión de la tokenización puede generar oportunidades para redes blockchain públicas, proveedores de infraestructura y empresas especializadas. Sin embargo, el efecto sobre el precio de una criptomoneda no es automático.

Un banco puede desarrollar una solución sobre una blockchain privada, utilizar una red pública con permisos específicos o recurrir a una infraestructura híbrida. En cada caso, la relación entre el crecimiento del negocio y la demanda de un token nativo será diferente.

Incluso cuando una aplicación funciona sobre una red pública, el volumen de activos tokenizados no se traduce necesariamente en una demanda proporcional de su criptomoneda. Para evaluar esa relación es necesario conocer las comisiones, los mecanismos de pago, los requisitos de garantías, la actividad efectiva de la red y la forma en que se captura el valor económico.

Por eso, el seguimiento del sector debe distinguir entre el crecimiento de la tokenización como industria y el desempeño financiero de cada activo digital.

Una transformación que se medirá por el uso real

La incorporación de blockchain a los servicios financieros está dejando de ser exclusivamente una discusión tecnológica. Bancos, reguladores y operadores de infraestructura están avanzando hacia modelos que buscan acelerar pagos, representar activos y automatizar procesos que hoy dependen de múltiples sistemas.

El potencial es significativo, pero su materialización dependerá de que las soluciones sean interoperables, seguras, jurídicamente claras y económicamente competitivas.

La próxima etapa no se definirá únicamente por la cantidad de activos tokenizados, sino por el volumen de operaciones efectivamente liquidadas, la reducción de costos, la participación de los inversores y la capacidad de las plataformas para conectarse entre sí.

La clave estratégica es que blockchain puede convertirse en una nueva capa de infraestructura financiera. Pero el éxito de esa transformación dependerá de su utilidad real, no solamente de la emisión de tokens ni de las expectativas del mercado cripto.


Fuentes

  1. Axios — 20 de octubre de 2026. Wall Street brings blockchain into the fold. Panorama de la adopción institucional de blockchain, depósitos tokenizados y fragmentación de redes.
    https://www.axios.com/2026/10/20/wall-street-banks-blockchain-adoption
  2. Axios — 17 de septiembre de 2026. SEC opens door for crypto-style trading of U.S. stocks. Exenciones condicionales para determinadas plataformas de negociación de acciones tokenizadas.
    https://www.axios.com/2026/09/17/sec-tokenization-crypto-stocks
  3. Federal Reserve Bank of Dallas — 14 de julio de 2026. Tokenized deposits use blockchain structure in traditional banking framework. Diferencias entre depósitos tokenizados y stablecoins, eficiencia de pagos y riesgos de liquidación.
    https://www.dallasfed.org/research/economics/2026/0714
  4. Bank for International Settlements (BIS) — 24 de junio de 2025. Next-generation monetary and financial system takes shape, based on tokenised unified ledger. Propuesta de integración de dinero de bancos centrales, depósitos y activos tokenizados.
    https://www.bis.org/media-releases/20250624-next-generation-monetary-and-financial-system-takes-shape-based-tokenised-unified-ledger-bis
  5. U.S. Securities and Exchange Commission — 28 de enero de 2026. Statement on Tokenized Securities. Criterios sobre valores tokenizados y los derechos asociados a sus diferentes estructuras.
    https://www.sec.gov/newsroom/speeches-statements/corp-fin-statement-tokenized-securities-012826-statement-tokenized-securities

Continue Reading

Blockchain

Samsung pone dólares digitales en 82 millones de bolsillos

Publicado

on

La billetera de tu teléfono ya no solo guarda tarjetas: ahora mueve USDC

Hay un momento en el que una tecnología deja de ser “cripto” y empieza a parecerse a la vida cotidiana. Ese momento acaba de llegar para millones de usuarios de Galaxy en Estados Unidos.

A partir de la última semana de octubre de 2026, Samsung Wallet permitirá a usuarios elegibles comprar, guardar y transferir USDC —la stablecoin de Circle respaldada 1:1 por dólares— directamente desde la misma app donde ya tienen sus tarjetas de crédito, pases de abordaje y documentos de identidad. No hace falta abrir otra aplicación. No hay que aprender a manejar claves privadas. Solo el teléfono que ya confían.

Qué cambia en la práctica

El anuncio de Samsung Electronics America es concreto:

  • Alcance inicial: alrededor de 82 millones de dispositivos Galaxy compatibles en EE.UU. (es un conteo de equipos, no de usuarios activos).
  • Requisitos: residentes de Estados Unidos mayores de 18 años, cuenta Samsung, Android 13 o superior, verificación de identidad y autenticación biométrica.
  • Dos caminos de envío:
    • Transferencias de USDC a wallets externas (Samsung no cobra comisión; el receptor o exchange sí puede).
    • Envíos a cuentas bancarias en más de 60 países, donde el destinatario recibe moneda local.
  • Socios técnicos: Bastion (custodia y marco de pagos regulado) y Coinbase (sub-custodio a través de Coinbase Prime Vault). Las redes blockchain detrás son Solana y Sui.

USDC aparece como la opción por defecto cuando el usuario toca “Buy Stablecoin”. El dinero digital se mueve con la misma interfaz que ya usa para pagar el café o mostrar su identificación en el aeropuerto.

Por qué importa más allá del anuncio

Las stablecoins llevan años prometiendo ser “dinero de internet”. Con un market cap combinado que ronda los 300.000 millones de dólares, su adopción real seguía limitada a exchanges, traders y usuarios de DeFi. Lo que Samsung acaba de hacer es abrir la puerta de la distribución masiva: la billetera ya está instalada en el teléfono.

El impacto inmediato es práctico. Remesas, pagos entre amigos, división de gastos de viaje o envíos a familiares en el exterior dejan de requerir saltar a una app especializada. La fricción baja. La velocidad sube. Para quien ya confía en la marca del teléfono, el paso se siente natural.

A mediano plazo, el movimiento refuerza la competencia entre emisores de stablecoins. USDC, regulada y auditada, se posiciona como la opción preferida para integraciones institucionales y de consumo masivo. Al mismo tiempo, plantea nuevas exigencias de cumplimiento, reservas y transparencia: cuando el dinero digital llega a decenas de millones de bolsillos, el escrutinio regulatorio se intensifica.

La dimensión humana (la que realmente importa)

Aquí es donde la noticia deja de ser solo tecnológica.

Reducir fricciones en remesas y pagos cotidianos es un alivio real. Quien envía dinero a su familia cada mes sabe lo que significa pagar comisiones altas, esperar días y lidiar con interfaces confusas. Poder hacerlo desde la misma app que ya usa todos los días baja la carga cognitiva y emocional. Menos estrés. Más control percibido.

Pero también concentra más actividad financiera en plataformas controladas por pocos actores tecnológicos. La billetera del teléfono se convierte en un nuevo nodo de poder: no solo guarda tarjetas, ahora mueve dólares digitales. La pregunta que queda abierta es quién decide las reglas del juego cuando el dinero se vuelve software nativo del dispositivo.

Hay una tensión psicológica sutil. Por un lado, la promesa de autonomía: “puedo mover mi dinero sin intermediarios tradicionales”. Por el otro, la realidad de que esa autonomía ocurre dentro de un ecosistema cerrado, con verificación de identidad, biometría y custodia delegada a terceros. No es auto-custodia. Es conveniencia regulada.

Para muchas personas esto será invisible. Simplemente funcionará. Para otras, despertará la misma inquietud que genera cualquier nueva capa de intermediación digital: ¿hasta dónde estoy delegando el control de mi vida económica a un fabricante de teléfonos?

Cómo navegar este cambio

Si tenés un Galaxy y vivís en EE.UU., el consejo práctico es sencillo:

  1. Revisá si tu dispositivo es compatible y si cumplís los requisitos de elegibilidad.
  2. Entendé que no estás “entrando a crypto” en el sentido clásico: estás usando un dólar digital dentro de una interfaz familiar.
  3. Prestá atención a las comisiones reales cuando envíes a cuentas bancarias (las transferencias a wallets externas son gratis por parte de Samsung, pero el otro lado puede cobrar).
  4. Recordá que la custodia está en manos de Bastion y Coinbase. No es un wallet de autocustodia.

Más allá de lo técnico, vale la pena hacerse una pregunta personal: ¿cuánta de mi vida financiera quiero que pase por la misma app que uso para pagar el estacionamiento? No hay respuesta correcta. Solo hay decisiones conscientes.

Samsung acaba de poner dólares digitales en el bolsillo de millones de personas. El gesto es poderoso porque es silencioso: no grita “revolución blockchain”. Solo dice “esto ya está acá, dentro de la herramienta que usás todos los días”.

Continue Reading

Blockchain

Securitize lanza acciones tokenizadas de grandes tecnológicas en Solana

Publicado

on

Securitize, una de las plataformas líderes de tokenización de activos, anunció el lanzamiento de Securitize Stocks, que lleva a la cadena de Solana títulos de algunas de las empresas más negociadas de Estados Unidos.

El producto permite a inversores elegibles en EE.UU., la UE y otras jurisdicciones autorizadas acceder a entitlements de acciones de Apple, Microsoft, Nvidia, Google, Tesla, Meta, Amazon, Netflix y otras, operando a través de su plataforma de broker-dealer registrada.

El movimiento se produce en un momento en que el mercado de activos del mundo real (RWA) tokenizados supera los 38.000 millones de dólares on-chain y los volúmenes de derivados sobre RWA se multiplican. Al elegir Solana, Securitize apuesta por baja latencia y costos reducidos frente a Ethereum, donde históricamente se concentró la mayor parte de la actividad de tokenización.

La plataforma ya había avanzado en fondos y otros instrumentos; ahora apunta directamente al equity líquido.Para los inversores institucionales y retail calificados, esto reduce la fricción de custodia y liquidación de acciones tradicionales. Al mismo tiempo, obliga a los reguladores a seguir afinando el marco de valores tokenizados.

La pregunta que queda abierta es si la liquidez on-chain logrará competir con los mercados tradicionales o si se convertirá principalmente en una capa de acceso y colateral para DeFi.

Fuente: Securitize: https://www.securitize.io

Continue Reading

TENDENCIAS