Aptos quiere convertirse en la infraestructura del futuro financiero
Aptos Foundation y Aptos Labs comprometieron más de USD $50 millones para consolidar su red como la capa de ejecución preferida por agentes de IA, traders institucionales y grandes gestores de activos. BlackRock, Franklin Templeton y Apollo ya operan en su ecosistema. Acá te explicamos todo lo que está planeando.
¿Qué anunció Aptos y por qué importa?
El 7 de mayo de 2026, Aptos Foundation y Aptos Labs lanzaron uno de los compromisos de capital más ambiciosos de su historia: más de USD $50 millones destinados a fortalecer su infraestructura, impulsar la investigación en inteligencia artificial y crear un fondo estratégico orientado a socios de trading y IA.
Pero esto no es solo una apuesta financiera. Es una declaración de hacia dónde creen que va el mercado: un ecosistema donde las máquinas —no los humanos— serán los principales participantes en los mercados financieros on-chain.
«Los mercados se están mudando on-chain. Las máquinas se están convirtiendo en sus principales participantes», resumió el equipo de Aptos al momento del anuncio.
La gran tesis detrás de la inversión
Aptos no quiere ser solo otra blockchain de capa 1. Su apuesta es más específica: posicionarse como la infraestructura base para agentes autónomos de inteligencia artificial que necesitan ejecutar transacciones financieras a velocidades y frecuencias que ningún humano puede igualar.
El CEO de Aptos Labs, Avery Ching, lo sintetizó con claridad: la IA y los mercados financieros necesitan un sistema compartido, conectado en tiempo real y verificable. La blockchain es la tecnología central capaz de soportar esa estructura de mercado.
Este planteo no es solo retórico. El CEO de Coinbase, Brian Armstrong, predijo recientemente que habrá «más agentes de IA realizando transacciones en línea que humanos muy pronto». Por su parte, el CEO de Circle, Jeremy Allaire, estimó que «literalmente miles de millones de agentes de IA» operarán on-chain en los próximos tres a cinco años. Y el Foro Económico Mundial proyecta que el mercado de agentes de IA podría llegar a USD $236.000 millones para 2034, partiendo de apenas USD $5.400 millones en 2024.
Aptos quiere ser la autopista por donde corran todos esos agentes.
En qué se va a gastar el dinero: los cuatro pilares
1. Decibel: el exchange on-chain que ya rompió el primer hito
Decibel es un exchange de futuros perpetuos totalmente on-chain, incubado por Aptos Labs, que debutó en la red principal de Aptos en febrero de 2026. Desde su lanzamiento, ya superó USD $1.000 millones en volumen acumulado de operaciones.
Lo que hace a Decibel diferente es que cada orden, cancelación y ejecución ocurre completamente on-chain, sin ningún componente centralizado. Esto lo convierte en uno de los primeros exchanges verdaderamente descentralizados de derivados a escala, lo cual es técnicamente muy difícil de lograr sin sacrificar velocidad.
Además, cada transacción ejecutada en Decibel quema tokens APT a través de las comisiones de red, generando un mecanismo deflacionario para el token nativo del ecosistema.
2. Shelby: el almacenamiento descentralizado para la era de la IA
El segundo producto clave es Shelby, un protocolo de almacenamiento descentralizado diseñado específicamente para manejar las cargas de trabajo de los agentes de IA.
La lógica es simple pero poderosa: si los agentes de IA van a operar on-chain, van a necesitar acceder a datos, licenciar datasets para entrenamiento, intercambiar información entre sí y comprar y vender activos de datos en mercados descentralizados. Todo eso requiere infraestructura de almacenamiento rápida, globalmente accesible y con pruebas criptográficas adjuntas.
«Los datasets se licencian para entrenamiento de IA, se intercambian entre agentes, y se compran y venden en mercados descentralizados. Shelby es lo que eso significa en la práctica», explicó el equipo de Aptos.
3. Fondo estratégico para socios de trading e IA
Una porción del capital se destina a un fondo específico para atraer y apoyar a empresas y equipos que trabajan en trading de alta frecuencia y aplicaciones de IA autónoma. Esto incluye grants para proyectos en etapa temprana y apoyo directo a equipos más maduros.
La idea es construir un ecosistema denso alrededor de la infraestructura de Aptos, en lugar de depender solo de los productos propios.
4. Investigación y mejoras de protocolo
El cuarto pilar cubre la investigación técnica y una serie de mejoras concretas al protocolo que Aptos tiene en su hoja de ruta:
Mempools cifrados: para evitar que otros actores de la red vean el contenido de una transacción antes de que sea finalizada, eliminando el front-running. «Ningún buscador, validador o bot puede ver el contenido de una transacción a tiempo para adelantarse», aclararon.
Trading de perpetuos confidencial: para que los traders institucionales puedan ejecutar posiciones grandes sin exponer sus estrategias públicamente on-chain.
Conectividad FIX y CCXT: estándares de conectividad ampliamente usados en mercados financieros tradicionales, que facilitan la integración de jugadores institucionales.
Consenso multi-líder: una mejora de arquitectura para aumentar el rendimiento de la red.
Los socios que ya están adentro: la carta institucional más fuerte
Uno de los argumentos más sólidos que tiene Aptos para atraer nuevos participantes es que grandes nombres de las finanzas tradicionales ya operan en su red.
BlackRock, Franklin Templeton y Apollo Global Management son algunos de los gestores de activos más grandes del mundo, y todos tienen productos o infraestructura desplegada en Aptos. Esto no es menor: estas instituciones tienen estándares altísimos de seguridad, cumplimiento regulatorio y performance técnica.
Los activos del mundo real (RWA) en la red alcanzaron un récord de USD $1.200 millones, incluyendo bonos del Tesoro de EE.UU. tokenizados y crédito privado on-chain. La capitalización de mercado de stablecoins dentro de Aptos llegó a USD $1.930 millones, casi diez veces más que a fines de 2024.
Confidential APT: privacidad sin sacrificar cumplimiento
El 24 de abril de 2026, Aptos lanzó en su red principal Confidential APT, una versión del token nativo con funciones de privacidad integradas.
La apuesta es técnicamente interesante: durante años, blockchain enfrentó una tensión difícil de resolver entre privacidad del usuario y transparencia para el cumplimiento regulatorio. Confidential APT busca resolver ese dilema.
Sherry Xiao, ingeniera fundadora de Aptos Labs, explicó que esta tecnología puede ayudar a empresas a ocultar los salarios de empleados pagados on-chain, así como los movimientos del tesoro, flujos de liquidación y estrategias de trading que los competidores podrían ver de otro modo.
NETSTARS y la expansión hacia pagos en Asia
Más allá de los mercados institucionales y la IA, Aptos firmó un acuerdo con NETSTARS, empresa con sede en Tokio, para explorar pagos Web3 en Japón a través de su plataforma StarPay-X.
Tsuyoshi Ri, CEO de NETSTARS, señaló que el objetivo es explorar la «implementación social de las tecnologías Web3» en contextos cotidianos, lo que apunta a llevar las capacidades de Aptos más allá del nicho cripto especializado hacia usuarios comunes.
El rol del token APT en toda esta estrategia
El token nativo APT tiene tres funciones concretas en este nuevo esquema:
Quema por transacciones: cada operación en la red consume y destruye APT, reduciendo la oferta circulante con el tiempo.
Acceso a funciones premium: capacidades como el trading confidencial de perpetuos y entornos de ejecución avanzados podrían requerir mantener o hacer staking de APT.
Staking para mayor performance: quienes hagan staking tendrán acceso a mayor capacidad de ejecución, especialmente útil para cargas de trabajo de agentes autónomos que operan 24/7.
Un dato adicional que la red destaca: el APT fue clasificado como «commodity digital» por personal de la SEC y la CFTC, una designación que pocas redes blockchain poseen actualmente y que facilita su adopción institucional.
Por qué Aptos quiere sumar desarrolladores, inversores e instituciones
La estrategia de Aptos para crecer tiene varios frentes simultáneos:
Para desarrolladores: la red ofrece grants del fondo estratégico, infraestructura de alta velocidad con finalización en menos de un segundo, y herramientas específicas para construir aplicaciones de agentes de IA. El lenguaje de programación Move, con el que está construido Aptos, está diseñado para dar mayor seguridad y control en contratos inteligentes complejos.
Para traders e instituciones: las mejoras de privacidad (mempools cifrados, trading confidencial), la conectividad con estándares de la industria financiera tradicional (FIX, CCXT), y la presencia de pares como BlackRock y Franklin Templeton generan un entorno de mayor confianza.
Para empresas de IA: Shelby les da la infraestructura de datos que necesitan para operar on-chain. Decibel les da la plataforma de trading. Y la arquitectura de Aptos —pensada para finalizaciones sub-segundo y operación continua sin intervención humana— les da la velocidad que requieren.
Para inversores en APT: el mecanismo de quema reduce la oferta, y el ciclo de desbloqueo de cuatro años para inversores iniciales y contribuidores centrales concluye en octubre de 2026, lo que reduce las emisiones anuales en un 60%.
El contexto más amplio: una carrera que ya está en marcha
Aptos no es el único jugador que apunta a ser la infraestructura preferida de los agentes de IA. Es una tendencia que cruza toda la industria cripto.
Amazon Web Services integró recientemente el protocolo de pagos x402 de Coinbase en Amazon Bedrock AgentCore para que agentes de IA puedan realizar pagos en USDC. CZ, fundador de Binance, declaró que «los agentes de IA harán 10.000 veces más transacciones que los humanos, y usarán cripto». En los mercados DeFi, ejecutivos de Bitwise, a16z Crypto y eToro coincidieron en el Consensus Miami 2026 en que los agentes autónomos necesitarán rieles financieros similares a DeFi.
Lo que diferencia a Aptos en esta carrera es que ya tiene casos de uso reales funcionando (Decibel, stablecoins, RWAs institucionales), socios de primer nivel (BlackRock, Apollo, Franklin Templeton) y una hoja de ruta técnica concreta orientada específicamente a las necesidades de los agentes de IA y los traders institucionales.
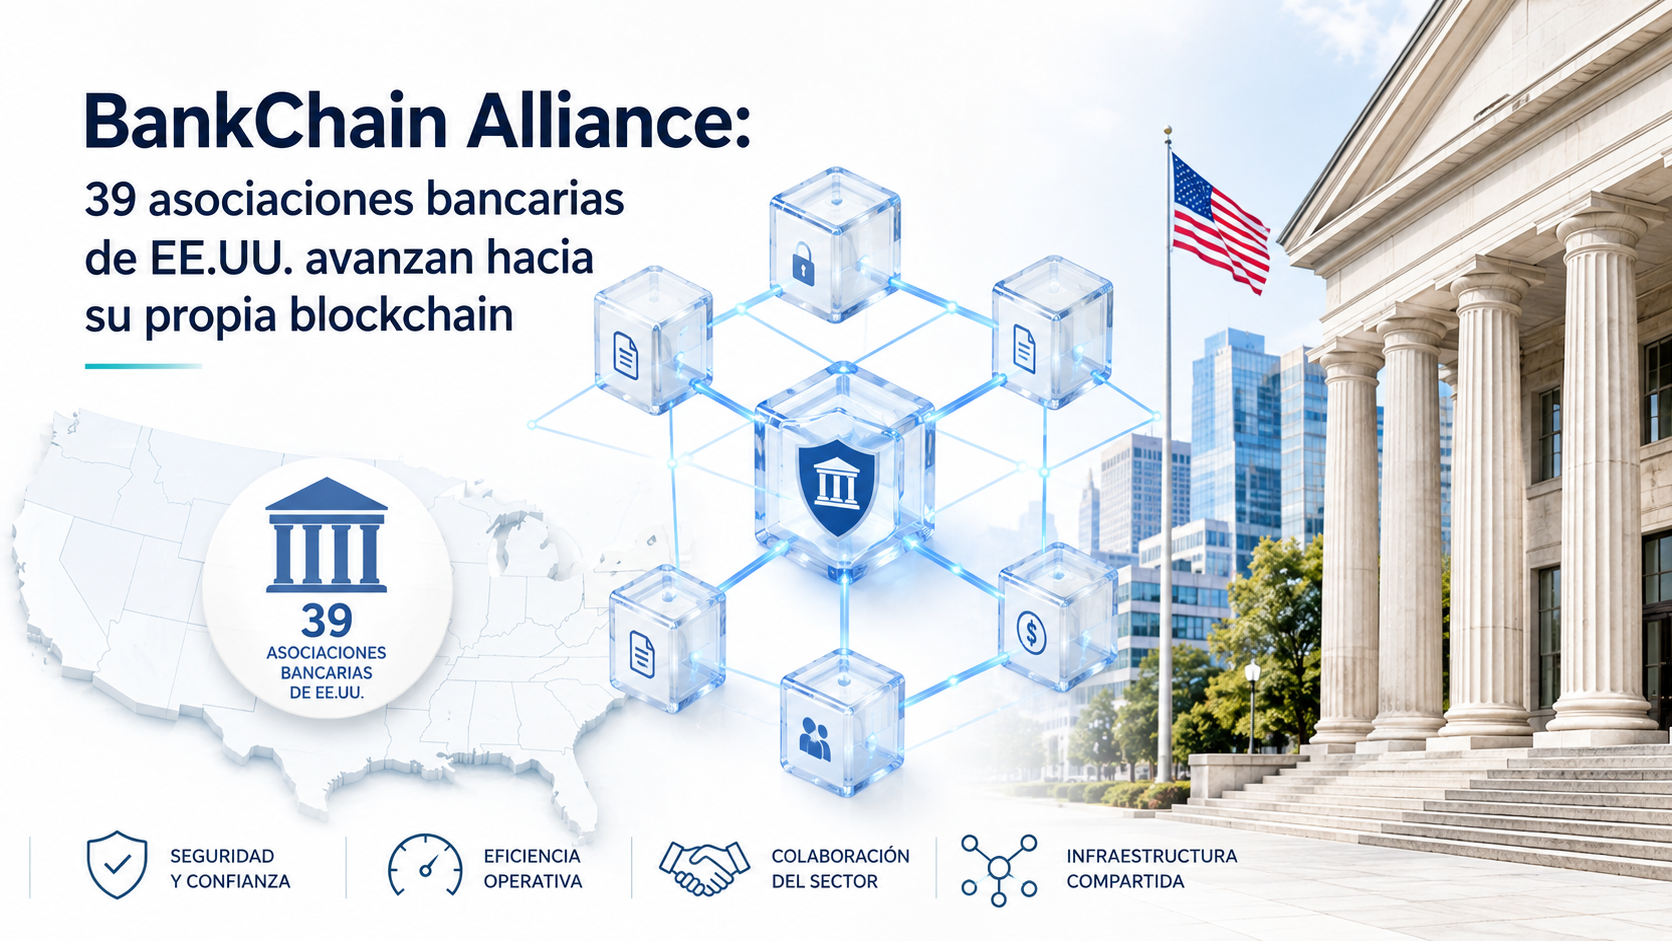
Treinta y nueve asociaciones estatales de banqueros de Estados Unidos anunciaron el 25 de agosto la creación de BankChain Alliance, un consorcio que busca construir una red blockchain propiedad, diseñada y gobernada íntegramente por el sector bancario, con lanzamiento previsto para 2027. El grupo, liderado de forma interina por Kathy Kraninger, expresidenta de la Oficina de Protección Financiera del Consumidor (CFPB) y actual CEO de la Asociación de Banqueros de Florida, representa a unos 3.283 bancos con 21,8 billones de dólares en activos combinados, según datos de la FDIC al 31 de marzo de 2026.
La red contemplada admitirá depósitos tokenizados, stablecoins emitidas por bancos, pagos inteligentes y liquidación automatizada, y la alianza asegura que será interoperable con otras cadenas de bloques ya existentes. Según los comunicados oficiales, la iniciativa está impulsada en particular por la Asociación de Banqueros de Texas y actualmente atraviesa la primera fase de un proceso de selección de socios tecnológicos, sin que se hayan confirmado todavía ni el proveedor de infraestructura ni los bancos individuales que se sumarán como propietarios de la red.
El contexto de la industria explica la urgencia del movimiento: la banca comunitaria y regional quiere evitar depender de infraestructuras controladas por bancos de gran escala como The Clearing House, cuya red de depósitos tokenizados ya reúne a JPMorgan Chase, Bank of America, Citigroup, HSBC y Wells Fargo, o de emisores cripto-nativos como Circle y Tether. BankChain se suma así a un terreno cada vez más poblado de proyectos bancarios sobre blockchain, junto a la red regional Cari y el consorcio comunitario DTX.
Para miles de bancos pequeños y medianos de Estados Unidos, contar con una infraestructura compartida podría significar el acceso a herramientas de pagos programables que hoy solo están al alcance de las entidades más grandes, evitando que sus depósitos migren hacia stablecoins privadas o hacia bancos con capacidad tecnológica propia. El desafío, no obstante, es si una coalición de 39 asociaciones logrará ponerse de acuerdo sobre gobernanza, financiamiento e implementación técnica a un ritmo que le permita competir con los proyectos que ya llevan meses de ventaja.
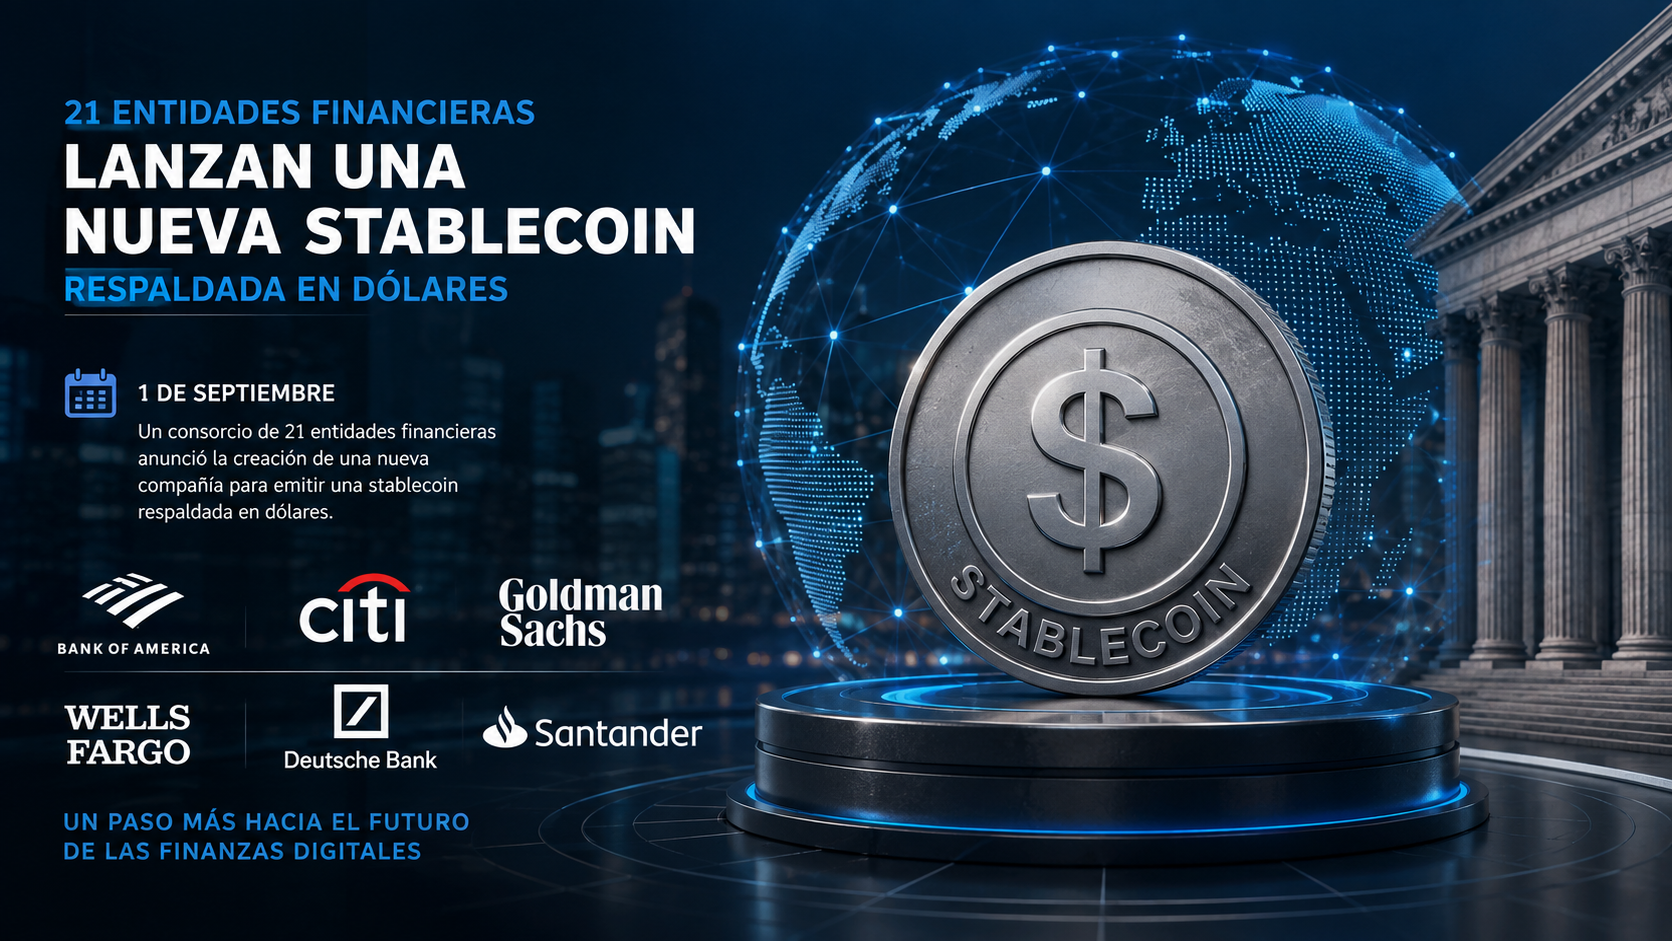
Un consorcio de 21 entidades financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank y Santander, anunció el 1 de septiembre la creación de una nueva compañía para emitir una stablecoin respaldada en dólares con lanzamiento previsto para la primera mitad de 2027. La iniciativa amplía un proyecto que en octubre de 2025 había arrancado con apenas diez bancos y que ahora reúne instituciones de América del Norte, Europa, Asia oriental, Medio Oriente y África.
El anuncio detalla que la compañía, cuyo nombre todavía no fue revelado, se constituirá en la segunda mitad de 2026 y que el producto buscará cumplir simultáneamente con la ley GENIUS de Estados Unidos y con el reglamento MiCA de la Unión Europea. El diseño contempla tres segmentos de uso: mercados mayoristas, institucionales y minoristas, con foco inicial en pagos transfronterizos y liquidación de activos digitales on-chain. Una vez asentada la moneda en dólares, el grupo planea sumar versiones ligadas a otras divisas del G7, con el euro como prioridad inmediata.
El movimiento confirma que la banca tradicional dejó de mirar desde afuera el crecimiento de las stablecoins privadas y ahora compite directamente por ese terreno con vehículos propios. La consultora de pagos PYMNTS señaló que el proyecto no compite exactamente con la iniciativa Open USD, respaldada por más de 140 empresas de pagos y cripto, ya que apenas hay superposición entre ambos grupos de socios: BBVA es la única entidad presente en las dos coaliciones. Para JPMorgan Chase, ausente de ambos consorcios, la jugada abre un interrogante sobre si terminará sumándose a alguno de los dos bloques o si seguirá apostando en solitario a su token JPM Coin.
Para los clientes corporativos y los usuarios finales, la multiplicación de stablecoins bancarias promete liquidaciones más rápidas y trazables, pero también fragmenta un mercado que hasta hace apenas un año estaba dominado por dos o tres emisores cripto-nativos. La pregunta de fondo, señalan varios analistas del sector de pagos, es si esta carrera terminará en una consolidación entre pocos actores de escala global o si la proliferación de monedas bancarias y privadas dejará a usuarios y comercios lidiando con un mosaico de rieles digitales que compiten por interoperabilidad y confianza regulatoria.
Un consorcio integrado por JPMorgan Chase, Bank of America, HSBC, Citigroup y Wells Fargo presentó los planes para una red compartida de depósitos bancarios tokenizados, en un intento explícito de frenar el avance de las stablecoins sobre su negocio de pagos. La iniciativa busca replicar el modelo colaborativo que ya dio resultado con Zelle, apostando a que una infraestructura común entre bancos es la mejor defensa frente al crecimiento acelerado del dinero digital privado.
Durante años, la banca tradicional observó desde afuera cómo las stablecoins pasaban de ser un producto cripto de nicho a mover decenas de billones de dólares anuales en pagos. El volumen ajustado de transacciones en stablecoins alcanzó un récord de USD 1,79 billones solo en junio, un salto del 63% respecto de mayo y del 125% interanual, de acuerdo con datos del panel on-chain de Visa. Ese crecimiento explosivo es, justamente, lo que llevó a los bancos más grandes de Estados Unidos a coordinar una respuesta conjunta en lugar de competir cada uno por separado.
La lógica de negocio es clara: los depósitos tokenizados permitirían a los bancos ofrecer liquidaciones instantáneas y programables sin ceder terreno regulatorio ni de custodia frente a emisores de stablecoins como Circle o Tether, que operan fuera del perímetro bancario tradicional. Para los clientes corporativos, la promesa es una gestión de tesorería más ágil, con transferencias que hoy pueden demorar días resueltas en minutos, sin perder las protecciones y el respaldo asociados a una cuenta bancaria regulada.
La jugada llega en paralelo a un momento regulatorio clave: la Ley GENIUS, que exige a las agencias federales terminar de definir las reglas de capital, reservas y licencias para emisores de stablecoins, fija distintos plazos de implementación a lo largo de 2026. En ese contexto, la banca tradicional busca posicionarse antes de que la infraestructura de pagos del futuro quede definida exclusivamente por actores cripto. La pregunta que queda abierta es si los usuarios finales notarán la diferencia entre un dólar tokenizado emitido por un banco y una stablecoin privada, o si, tal como ocurrió con Zelle, la tecnología subyacente terminará siendo invisible para el público general.











 AI1 año ago
 Nano1 año ago

 AI10 meses ago

 AI1 año ago