Las grandes instituciones financieras están pasando de las pruebas piloto a la implementación de sistemas que representan depósitos, acciones y otros activos mediante tokens digitales. La promesa es operar con mayor velocidad, automatizar liquidaciones y extender las transacciones más allá del horario bursátil. El desafío será conectar las redes, garantizar los derechos de los inversores y evitar que la fragmentación limite la liquidez.
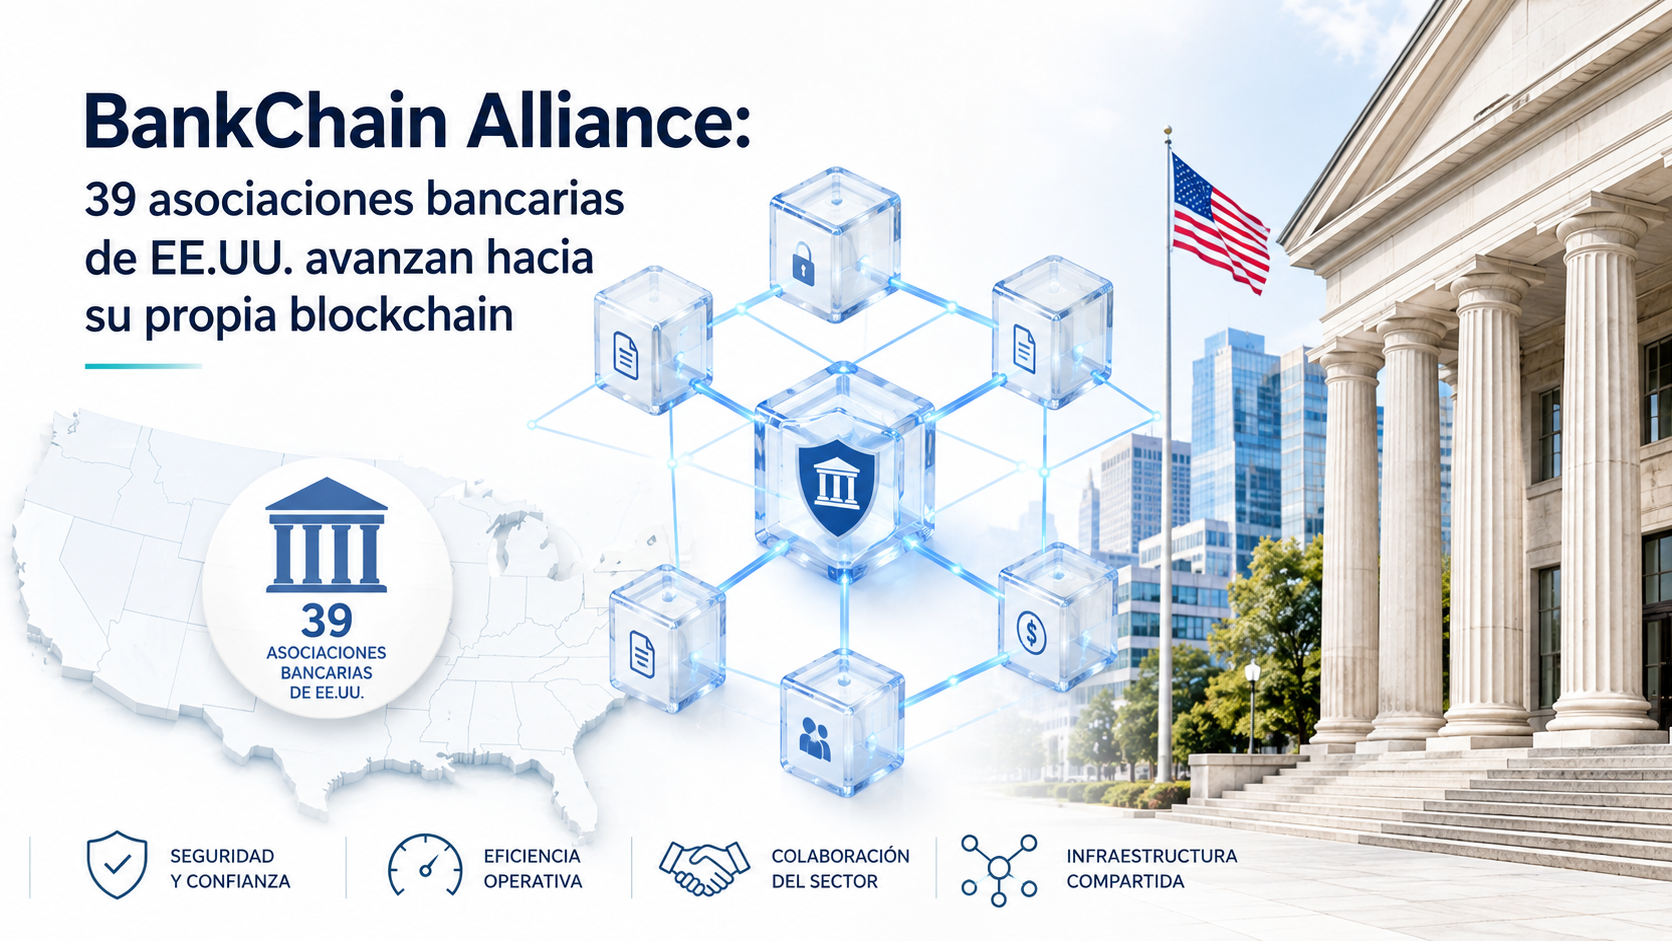
Wall Street está acelerando la incorporación de blockchain a su infraestructura financiera. El objetivo ya no consiste únicamente en experimentar con la tecnología que sustenta a Bitcoin y otras criptomonedas, sino en utilizar registros digitales programables para transferir dinero, representar activos y mejorar la liquidación de operaciones.
Un informe publicado por Axios el 20 de octubre de 2026, a partir de las conversaciones mantenidas en el encuentro Money20/20 de Las Vegas, describe un cambio en la estrategia de las entidades financieras estadounidenses: la discusión comienza a desplazarse desde la viabilidad técnica hacia la implementación de servicios que puedan utilizar bancos, intermediarios e inversores. https://www.axios.com/2026/10/20/wall-street-banks-blockchain-adoption
La tendencia comprende varias iniciativas diferentes: depósitos bancarios representados digitalmente, acciones tokenizadas, fondos de inversión sobre redes blockchain y sistemas de liquidación que pueden ejecutar instrucciones de forma automatizada.
La transformación podría modificar la manera en que circulan los activos financieros. Sin embargo, también plantea interrogantes sobre la interoperabilidad entre redes, la custodia, la regulación y la distribución de los beneficios económicos de esta nueva infraestructura.
De la experimentación a la infraestructura financiera
Durante años, bancos y administradores de activos analizaron la posibilidad de utilizar blockchain para reducir tareas de conciliación, mejorar la trazabilidad y acelerar las transferencias.
La diferencia actual es que algunas de estas iniciativas ya funcionan para clientes institucionales, mientras otras avanzan mediante programas regulatorios, plataformas compartidas o proyectos de prueba.
Según Axios, Citibank informó que su servicio de depósitos tokenizados opera en siete mercados y permite transferir fondos entre cuentas del banco mediante una blockchain privada.
El desarrollo muestra que la tokenización no necesariamente requiere utilizar una criptomoneda pública. Una entidad financiera puede representar digitalmente saldos existentes y mantener las operaciones dentro de una infraestructura controlada por el propio banco.
Esta distinción es importante: blockchain puede transformar el mecanismo de transferencia y registro de un activo sin modificar necesariamente la naturaleza jurídica del dinero o del instrumento financiero representado.
Depósitos tokenizados: dinero bancario que puede moverse de forma programable
Los depósitos tokenizados permiten representar digitalmente el derecho de un cliente sobre fondos depositados en un banco. La infraestructura puede facilitar movimientos casi inmediatos, operaciones fuera del horario bancario tradicional y pagos sujetos a condiciones programadas.
La Reserva Federal de Dallas explicó en un análisis publicado en julio de 2026 que estos instrumentos pueden mejorar la eficiencia de los pagos, pero también requieren mecanismos para administrar la liquidez, conciliar las operaciones entre bancos y gestionar los riesgos de contraparte.
Un depósito tokenizado no es lo mismo que una stablecoin. En el primero, el titular mantiene un derecho frente al banco que registra el depósito; una stablecoin, en cambio, se rige por la estructura jurídica y las garantías del emisor correspondiente.
Tampoco significa que todos los movimientos registrados en blockchain impliquen que el dinero haya completado simultáneamente su liquidación entre las entidades financieras. En ciertos modelos, la transferencia digital se registra primero y la liquidación interbancaria se completa posteriormente mediante los sistemas tradicionales.
Por eso, la eficiencia del sistema depende tanto de la tecnología como del diseño de los mecanismos de compensación, liquidación y gestión del riesgo.
Acciones tokenizadas: la frontera entre los mercados tradicionales y cripto
Uno de los desarrollos más relevantes es la posibilidad de negociar representaciones digitales de acciones mediante plataformas basadas en blockchain.
En septiembre de 2026, Axios informó que la Comisión de Bolsa y Valores de Estados Unidos (SEC) abrió una vía regulatoria condicional y temporal para que determinadas plataformas blockchain y proveedores de liquidez puedan operar con acciones estadounidenses tokenizadas bajo exenciones específicas.
La medida contempla condiciones regulatorias y permite que las empresas emisoras rechacen la inclusión de sus acciones en determinadas plataformas. Según el marco descrito por Axios, los títulos admitidos bajo esas condiciones deben conservar los derechos correspondientes a las acciones representadas, incluidos los dividendos y el voto. https://www.axios.com/2026/09/17/sec-tokenization-crypto-stocks
El avance podría acercar dos mercados que históricamente funcionaron con infraestructuras diferentes: el mercado bursátil tradicional y los sistemas de negociación de activos digitales.
No obstante, es necesario distinguir entre una acción tokenizada que representa derechos sobre un título reconocido y un producto sintético que simplemente replica su precio. Ambos pueden parecer similares en una plataforma de inversión, pero sus derechos legales, riesgos de contraparte y mecanismos de protección pueden ser muy diferentes.
La tokenización tampoco elimina automáticamente las reglas bursátiles ni garantiza que todas las acciones puedan negociarse las 24 horas. Eso dependerá de las autorizaciones, las plataformas habilitadas, la liquidez y los mecanismos de custodia y liquidación.
El desafío: conectar las redes y evitar la fragmentación
El crecimiento de las iniciativas de tokenización trae consigo un problema estructural. Si cada banco, intermediario o administrador de activos crea su propia red, pueden aparecer múltiples representaciones digitales de un mismo activo que no se transfieren fácilmente entre plataformas.
Axios advierte que esa fragmentación puede confundir a los inversores, reducir la liquidez y dificultar la formación de precios confiables.
Para que la tokenización alcance una escala significativa, será necesario conectar los sistemas de bancos, agentes de bolsa, custodios, administradores de fondos y plataformas de liquidación.
La interoperabilidad es, por lo tanto, una de las áreas estratégicas del sector. No basta con emitir un token: también es necesario garantizar que pueda transferirse, verificarse y liquidarse de manera segura, respetando los derechos asociados al activo.
En este escenario, las soluciones de identidad digital, custodia institucional, mensajería financiera, puentes entre redes y liquidación atómica —cuando la transferencia del activo y el pago se completan conjuntamente— pueden adquirir una importancia comparable a la de las propias redes blockchain.
El Banco de Pagos Internacionales también apunta a una infraestructura integrada
La evolución no se limita a Wall Street. El Banco de Pagos Internacionales (BPI) viene estudiando cómo integrar dinero de bancos centrales, depósitos bancarios tokenizados y activos financieros en plataformas programables.
En su Informe Económico Anual de 2025, el organismo planteó el concepto de un registro unificado que permita integrar mensajes, conciliación y transferencia de activos en una misma infraestructura. El objetivo es reducir fricciones operativas y facilitar pagos transfronterizos y operaciones con valores.
El BPI sostiene que estos desarrollos deben preservar la confianza en el dinero, la seguridad de los pagos y una adecuada supervisión. La tokenización, desde esta perspectiva, no consiste en reemplazar indiscriminadamente el sistema financiero existente, sino en modernizar su funcionamiento mediante plataformas programables y mecanismos de liquidación seguros. https://www.bis.org/media-releases/20250624-next-generation-monetary-and-financial-system-takes-shape-based-tokenised-unified-ledger-bis
Este enfoque pone de manifiesto una cuestión central: la infraestructura del futuro podría combinar redes públicas, redes privadas y sistemas tradicionales, en lugar de depender de una única blockchain.
¿Dónde aparecen las oportunidades de negocio?
La expansión de la tokenización abre un mercado que va más allá de la emisión de activos digitales.
Entre las áreas con potencial de desarrollo se encuentran:
- Infraestructura de tokenización: plataformas para emitir, administrar y transferir representaciones digitales de activos financieros.
- Custodia y seguridad: soluciones para proteger claves, controlar permisos y administrar activos institucionales.
- Interoperabilidad: herramientas para conectar redes bancarias, blockchains públicas y sistemas financieros tradicionales.
- Identidad y cumplimiento: tecnologías para verificar clientes, gestionar autorizaciones y cumplir con las normas contra el lavado de dinero.
- Liquidación programable: contratos inteligentes que coordinan pagos, entrega de activos y cumplimiento de condiciones.
- Gestión de garantías: sistemas que permiten registrar, movilizar y controlar colaterales de manera más eficiente.
- Datos y trazabilidad: servicios de auditoría, conciliación y verificación de operaciones.
Para las empresas tecnológicas, el valor puede concentrarse en resolver problemas operativos concretos, antes que en crear nuevos tokens sin una demanda económica demostrable.
¿Qué significa para Ethereum, las redes públicas y las criptomonedas?
La expansión de la tokenización puede generar oportunidades para redes blockchain públicas, proveedores de infraestructura y empresas especializadas. Sin embargo, el efecto sobre el precio de una criptomoneda no es automático.
Un banco puede desarrollar una solución sobre una blockchain privada, utilizar una red pública con permisos específicos o recurrir a una infraestructura híbrida. En cada caso, la relación entre el crecimiento del negocio y la demanda de un token nativo será diferente.
Incluso cuando una aplicación funciona sobre una red pública, el volumen de activos tokenizados no se traduce necesariamente en una demanda proporcional de su criptomoneda. Para evaluar esa relación es necesario conocer las comisiones, los mecanismos de pago, los requisitos de garantías, la actividad efectiva de la red y la forma en que se captura el valor económico.
Por eso, el seguimiento del sector debe distinguir entre el crecimiento de la tokenización como industria y el desempeño financiero de cada activo digital.
Una transformación que se medirá por el uso real
La incorporación de blockchain a los servicios financieros está dejando de ser exclusivamente una discusión tecnológica. Bancos, reguladores y operadores de infraestructura están avanzando hacia modelos que buscan acelerar pagos, representar activos y automatizar procesos que hoy dependen de múltiples sistemas.
El potencial es significativo, pero su materialización dependerá de que las soluciones sean interoperables, seguras, jurídicamente claras y económicamente competitivas.
La próxima etapa no se definirá únicamente por la cantidad de activos tokenizados, sino por el volumen de operaciones efectivamente liquidadas, la reducción de costos, la participación de los inversores y la capacidad de las plataformas para conectarse entre sí.
La clave estratégica es que blockchain puede convertirse en una nueva capa de infraestructura financiera. Pero el éxito de esa transformación dependerá de su utilidad real, no solamente de la emisión de tokens ni de las expectativas del mercado cripto.
Fuentes
- Axios — 20 de octubre de 2026. Wall Street brings blockchain into the fold. Panorama de la adopción institucional de blockchain, depósitos tokenizados y fragmentación de redes.
https://www.axios.com/2026/10/20/wall-street-banks-blockchain-adoption
- Axios — 17 de septiembre de 2026. SEC opens door for crypto-style trading of U.S. stocks. Exenciones condicionales para determinadas plataformas de negociación de acciones tokenizadas.
https://www.axios.com/2026/09/17/sec-tokenization-crypto-stocks
- Federal Reserve Bank of Dallas — 14 de julio de 2026. Tokenized deposits use blockchain structure in traditional banking framework. Diferencias entre depósitos tokenizados y stablecoins, eficiencia de pagos y riesgos de liquidación.
https://www.dallasfed.org/research/economics/2026/0714
- Bank for International Settlements (BIS) — 24 de junio de 2025. Next-generation monetary and financial system takes shape, based on tokenised unified ledger. Propuesta de integración de dinero de bancos centrales, depósitos y activos tokenizados.
https://www.bis.org/media-releases/20250624-next-generation-monetary-and-financial-system-takes-shape-based-tokenised-unified-ledger-bis
- U.S. Securities and Exchange Commission — 28 de enero de 2026. Statement on Tokenized Securities. Criterios sobre valores tokenizados y los derechos asociados a sus diferentes estructuras.
https://www.sec.gov/newsroom/speeches-statements/corp-fin-statement-tokenized-securities-012826-statement-tokenized-securities










 AI1 año ago
 Nano2 años ago

 AI11 meses ago

 AI2 años ago