Connect with us

Publicado

on

En el mundo de las criptomonedas, Ethereum sigue siendo un pilar fundamental, y su cofundador, Vitalik Buterin, ha comparado repetidamente la red con Linux, destacando su potencial como una infraestructura abierta y descentralizada para las finanzas. A medida que entramos en 2026, Ethereum ha superado muchos de sus desafíos históricos de escalabilidad, gracias a avances como zkEVM y PeerDAS. Esta nota actualizada explora las declaraciones clave de Buterin, el progreso actual de Ethereum, y una visión prospectiva para el corto, mediano y largo plazo, basada en desarrollos recientes en blockchain y cripto.

La Comparación de Vitalik: Ethereum como el Linux de las Finanzas

Vitalik Buterin ha enfatizado que Ethereum no es solo una blockchain, sino una plataforma abierta similar a Linux o BitTorrent, que equilibra descentralización, escala y adopción masiva. En sus reflexiones, Buterin argumenta que Ethereum sirve tanto a usuarios autónomos como a grandes organizaciones, reduciendo riesgos de contraparte y fomentando un ecosistema financiero inclusivo. Esta analogía resalta cómo Ethereum, al igual que Linux, puede convertirse en el «corazón» global de las transacciones digitales, priorizando la seguridad y la accesibilidad sobre la velocidad extrema.

Originalmente, en artículos de 2023, Buterin afirmó que Ethereum es «el Linux de las finanzas», subrayando su rol en la innovación abierta. Hoy, en 2026, esta visión se ha materializado con mejoras que permiten a Ethereum manejar volúmenes masivos sin comprometer su descentralización.

Superando los Límites de Escalabilidad en Ethereum

Uno de los mayores obstáculos históricos de Ethereum ha sido la escalabilidad, pero Buterin ha declarado que «los límites ya no existen» para combinar escalabilidad extrema con descentralización, siempre respetando restricciones físicas y económicas. Tecnologías como el muestreo de disponibilidad de datos entre pares (PeerDAS) y las pruebas de conocimiento cero (ZK-proofs) han permitido escalar la red «miles de veces» respecto a su estado anterior.

Buterin explica que problemas como la latencia no se deben a leyes físicas insuperables, sino a la necesidad de mantener nodos descentralizados en zonas rurales y proteger la resistencia a la censura. En lugar de enfocarse en reducir la latencia a niveles extremos, Ethereum prioriza el ancho de banda, utilizando capas secundarias (L2) para aplicaciones de alta velocidad. Esta aproximación ha resuelto el «trilema blockchain» – equilibrio entre descentralización, seguridad y escalabilidad – no solo en teoría, sino con código en producción.

Estado Actual de Ethereum en 2026: Progreso y Logros Recientes

En 2025, Ethereum logró avances significativos que sientan las bases para 2026. El límite de gas se incrementó, el conteo de blobs aumentó, y la calidad del software de nodos mejoró notablemente. zkEVM alcanzó hitos de rendimiento, y con PeerDAS, Ethereum dio su mayor paso hacia una blockchain «fundamentalmente nueva y más poderosa».

Actualmente, en enero de 2026, Ethereum ha visto un aumento en la adopción institucional, con flujos récord en ETFs de ETH spot alcanzando $12.5 mil millones acumulados. La actividad en la red ha alcanzado máximos históricos, con 8.7 millones de contratos inteligentes desplegados en Q4 de 2025. Upgrades como Pectra y Fusaka en 2025 mejoraron la velocidad y escalabilidad, preparando el terreno para Glamsterdam y Hegota en 2026, que impulsarán el procesamiento paralelo de transacciones y límites de gas más altos, apuntando a 10k TPS.

Buterin también ha enfatizado la necesidad de stablecoins descentralizados para reducir la dependencia del dólar estadounidense, promoviendo un ecosistema más resistente a la inflación fiat.

Visión a Corto Plazo: Ethereum en 2026-2028

En el futuro cercano, Ethereum se enfocará en la «osificabilidad» – la capacidad de la red para funcionar indefinidamente sin actualizaciones constantes de desarrolladores. Buterin propone el «walkaway test»: Ethereum debe mantenerse usable y seguro incluso si los desarrolladores principales se retiran. Para 2026-2028, se esperan avances en:

  • Resistencia cuántica completa: Implementar criptografía resistente a quantum computing de inmediato para garantizar seguridad por 100 años.
  • Escalabilidad mejorada: Con zkEVM y PeerDAS, expandir a miles de TPS mediante cambios de parámetros, sin forks mayores.
  • Abstracción de cuentas total: Moverse de ECDSA para validación de firmas, haciendo el modelo de cuentas más general y seguro.

Estos pasos impulsarán la interoperabilidad entre L2 y la adopción masiva de apps móviles, con Ethereum convirtiéndose en infraestructura para DeFi y tokenización de activos reales. Predicciones indican que ETH podría alcanzar $4,000 en 2026, impulsado por estas upgrades.

Visión a Largo Plazo: Ethereum Más Allá de 2030

A largo plazo, Buterin visualiza Ethereum como un «computador mundial» independiente, resistente a centralización y capaz de soportar décadas de uso intensivo. Con una arquitectura de estado sostenible (incluyendo statelessness parcial y expiry de estado), la red podría manejar miles de TPS sin romper requisitos de hardware.

El modelo PoS económico se fortalecerá para durar décadas, apoyando ETH como colateral trustless en stablecoins. Integrando IA, Ethereum podría habilitar apps locales ultra-rápidas en L2, manteniendo su rol como referencia global descentralizada. En última instancia, Ethereum aspira a ser como Linux: una base abierta para innovación, reduciendo dependencias de vendors y fomentando soberanía digital.

Conclusión: Ethereum, Listo para el Futuro

Ethereum ha evolucionado de una red con límites de escalabilidad a una infraestructura robusta, validando la visión de Buterin como el «Linux de las finanzas». Con avances en 2025 y upgrades planeados para 2026, la red está posicionada para un crecimiento sostenido. Sin embargo, el éxito dependerá de mantener la descentralización y adoptar innovaciones como quantum resistance. Para inversores y desarrolladores, Ethereum representa no solo una cripto, sino una plataforma para un internet más libre y abierto.

Continue Reading
Advertisement
Click to comment

Leave a Reply

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Blockchain

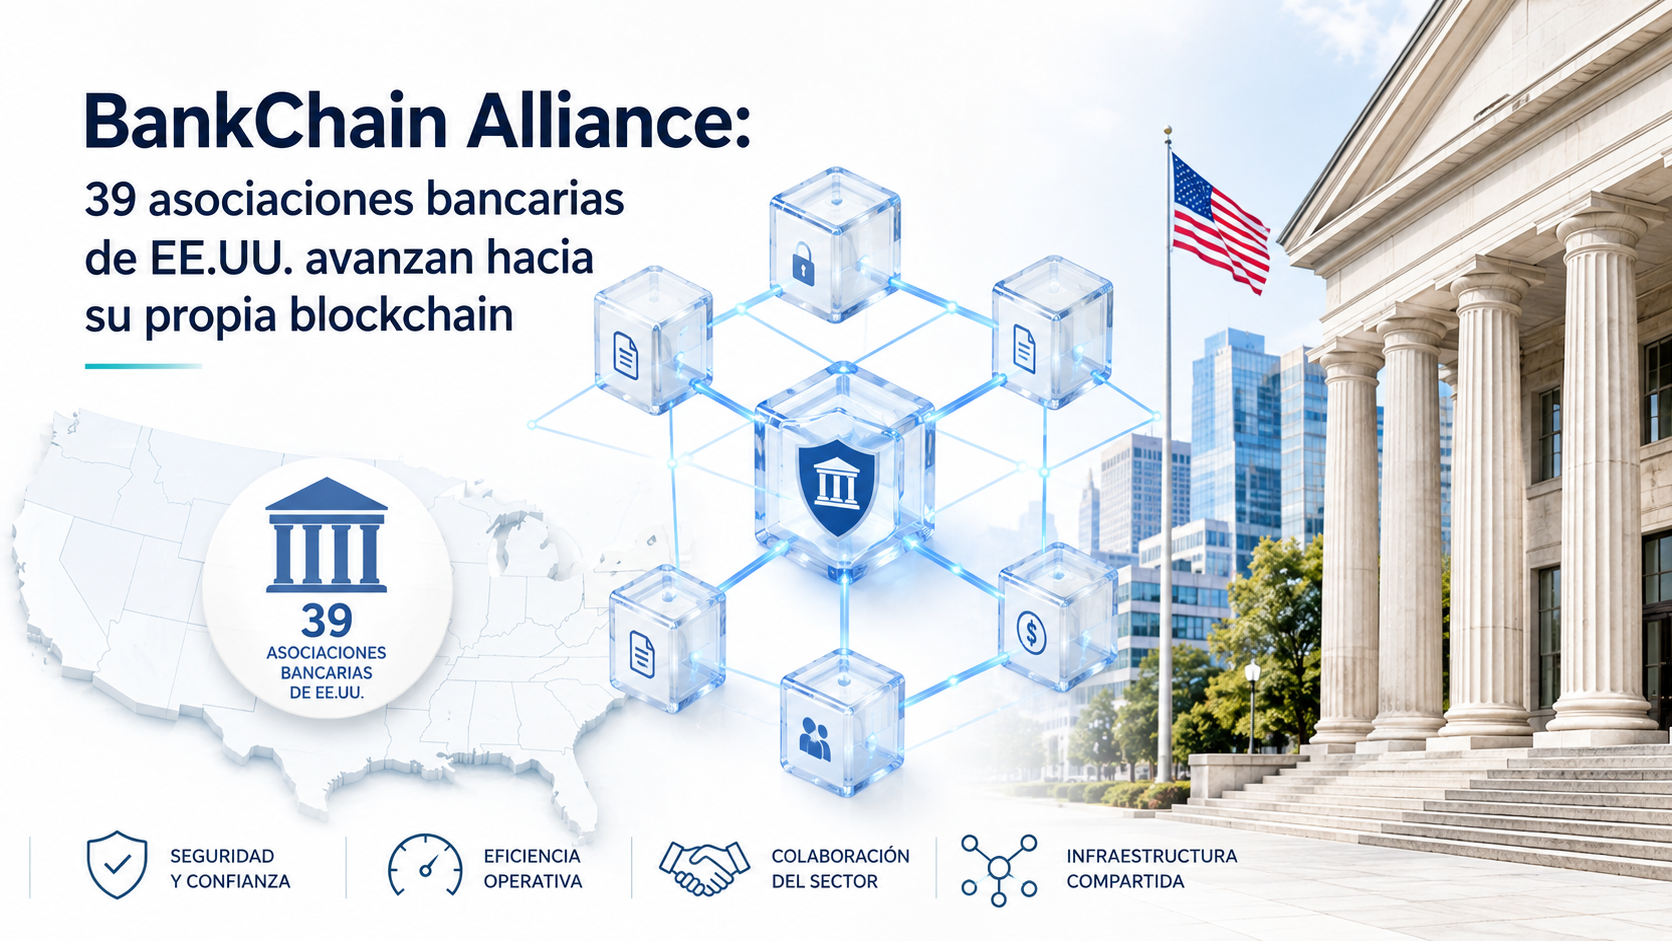
BankChain Alliance: 39 asociaciones bancarias de EE.UU. avanzan hacia su propia blockchain

Publicado

on

Treinta y nueve asociaciones estatales de banqueros de Estados Unidos anunciaron el 25 de agosto la creación de BankChain Alliance, un consorcio que busca construir una red blockchain propiedad, diseñada y gobernada íntegramente por el sector bancario, con lanzamiento previsto para 2027. El grupo, liderado de forma interina por Kathy Kraninger, expresidenta de la Oficina de Protección Financiera del Consumidor (CFPB) y actual CEO de la Asociación de Banqueros de Florida, representa a unos 3.283 bancos con 21,8 billones de dólares en activos combinados, según datos de la FDIC al 31 de marzo de 2026.

La red contemplada admitirá depósitos tokenizados, stablecoins emitidas por bancos, pagos inteligentes y liquidación automatizada, y la alianza asegura que será interoperable con otras cadenas de bloques ya existentes. Según los comunicados oficiales, la iniciativa está impulsada en particular por la Asociación de Banqueros de Texas y actualmente atraviesa la primera fase de un proceso de selección de socios tecnológicos, sin que se hayan confirmado todavía ni el proveedor de infraestructura ni los bancos individuales que se sumarán como propietarios de la red.

El contexto de la industria explica la urgencia del movimiento: la banca comunitaria y regional quiere evitar depender de infraestructuras controladas por bancos de gran escala como The Clearing House, cuya red de depósitos tokenizados ya reúne a JPMorgan Chase, Bank of America, Citigroup, HSBC y Wells Fargo, o de emisores cripto-nativos como Circle y Tether. BankChain se suma así a un terreno cada vez más poblado de proyectos bancarios sobre blockchain, junto a la red regional Cari y el consorcio comunitario DTX.

Para miles de bancos pequeños y medianos de Estados Unidos, contar con una infraestructura compartida podría significar el acceso a herramientas de pagos programables que hoy solo están al alcance de las entidades más grandes, evitando que sus depósitos migren hacia stablecoins privadas o hacia bancos con capacidad tecnológica propia. El desafío, no obstante, es si una coalición de 39 asociaciones logrará ponerse de acuerdo sobre gobernanza, financiamiento e implementación técnica a un ritmo que le permita competir con los proyectos que ya llevan meses de ventaja.

Fuentes: Cointribune: https://www.cointribune.com/es/cripto-bancos-de-ee-uu-quieren-crear-su-propia-red-blockchain PPC Land: https://ppc.land/l1ve-wins-exclusive-fiba-3×3-vr-rights-for-three-seasons/

Continue Reading

Blockchain

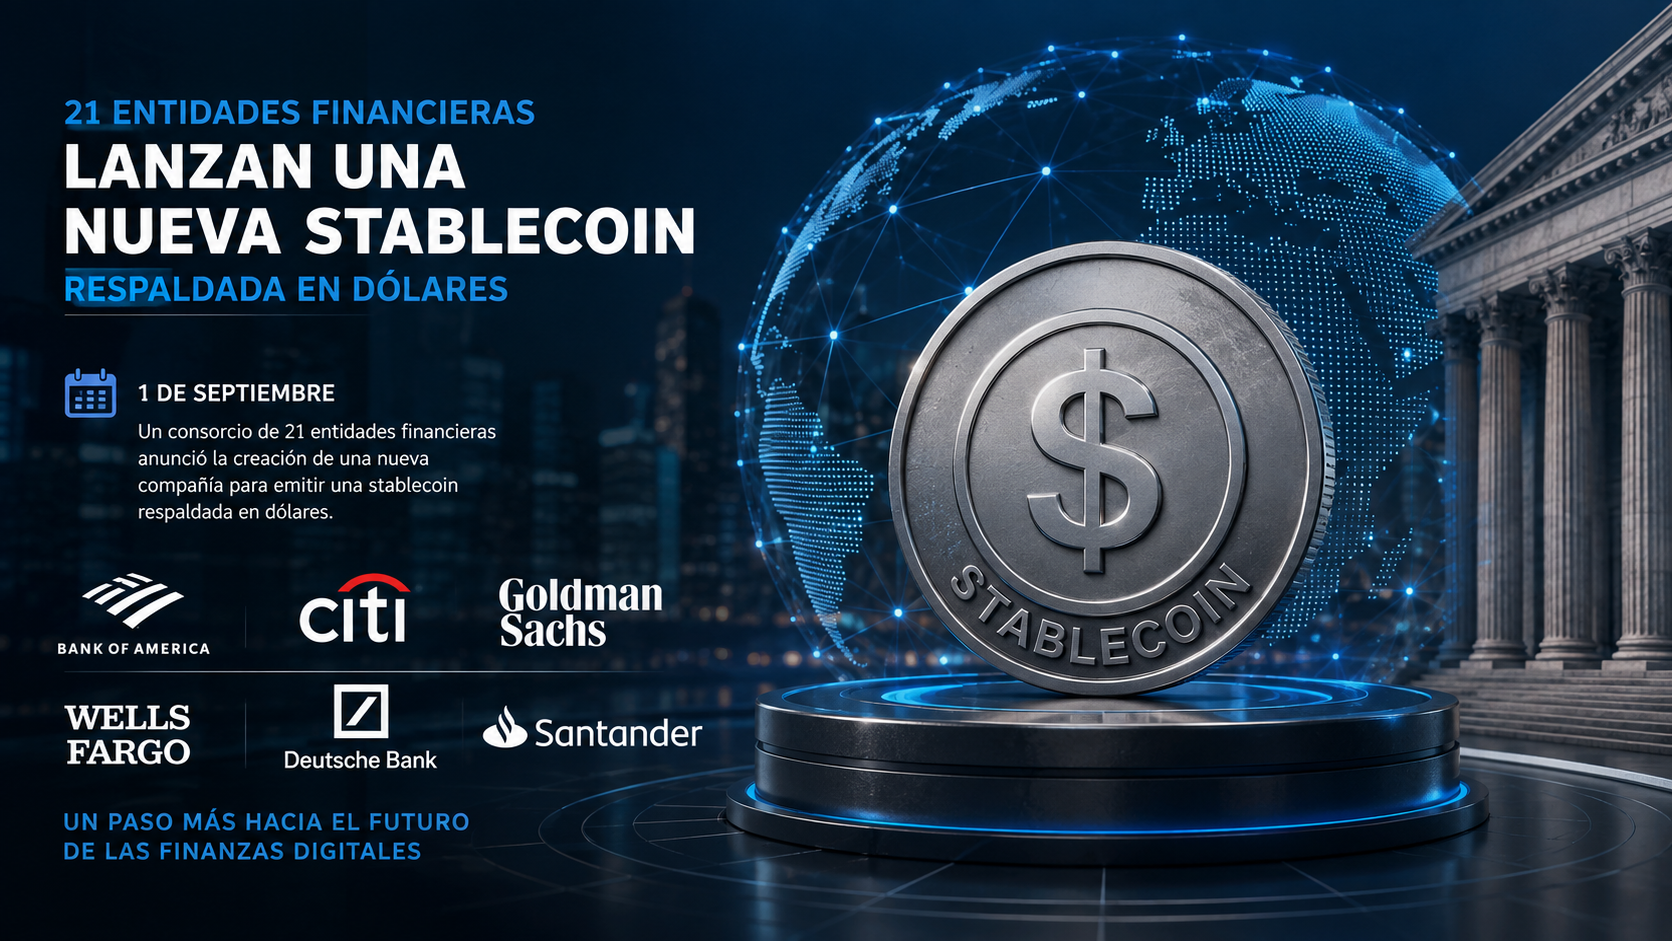
21 bancos globales forman una empresa para emitir una stablecoin en dólares

Publicado

on

Un consorcio de 21 entidades financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank y Santander, anunció el 1 de septiembre la creación de una nueva compañía para emitir una stablecoin respaldada en dólares con lanzamiento previsto para la primera mitad de 2027. La iniciativa amplía un proyecto que en octubre de 2025 había arrancado con apenas diez bancos y que ahora reúne instituciones de América del Norte, Europa, Asia oriental, Medio Oriente y África.

El anuncio detalla que la compañía, cuyo nombre todavía no fue revelado, se constituirá en la segunda mitad de 2026 y que el producto buscará cumplir simultáneamente con la ley GENIUS de Estados Unidos y con el reglamento MiCA de la Unión Europea. El diseño contempla tres segmentos de uso: mercados mayoristas, institucionales y minoristas, con foco inicial en pagos transfronterizos y liquidación de activos digitales on-chain. Una vez asentada la moneda en dólares, el grupo planea sumar versiones ligadas a otras divisas del G7, con el euro como prioridad inmediata.

El movimiento confirma que la banca tradicional dejó de mirar desde afuera el crecimiento de las stablecoins privadas y ahora compite directamente por ese terreno con vehículos propios. La consultora de pagos PYMNTS señaló que el proyecto no compite exactamente con la iniciativa Open USD, respaldada por más de 140 empresas de pagos y cripto, ya que apenas hay superposición entre ambos grupos de socios: BBVA es la única entidad presente en las dos coaliciones. Para JPMorgan Chase, ausente de ambos consorcios, la jugada abre un interrogante sobre si terminará sumándose a alguno de los dos bloques o si seguirá apostando en solitario a su token JPM Coin.

Para los clientes corporativos y los usuarios finales, la multiplicación de stablecoins bancarias promete liquidaciones más rápidas y trazables, pero también fragmenta un mercado que hasta hace apenas un año estaba dominado por dos o tres emisores cripto-nativos. La pregunta de fondo, señalan varios analistas del sector de pagos, es si esta carrera terminará en una consolidación entre pocos actores de escala global o si la proliferación de monedas bancarias y privadas dejará a usuarios y comercios lidiando con un mosaico de rieles digitales que compiten por interoperabilidad y confianza regulatoria.

Fuentes: Cointelegraph: https://cointelegraph.com/news/21-financial-institutions-g7-stablecoin-venture PYMNTS: https://www.pymnts.com/cryptocurrency/2026/how-21-banks-changed-the-conversation-around-stablecoins-and-tokenized-deposits/

Continue Reading

Blockchain

Grandes bancos de EE.UU. arman una red conjunta de depósitos tokenizados

Publicado

on

Un consorcio integrado por JPMorgan Chase, Bank of America, HSBC, Citigroup y Wells Fargo presentó los planes para una red compartida de depósitos bancarios tokenizados, en un intento explícito de frenar el avance de las stablecoins sobre su negocio de pagos. La iniciativa busca replicar el modelo colaborativo que ya dio resultado con Zelle, apostando a que una infraestructura común entre bancos es la mejor defensa frente al crecimiento acelerado del dinero digital privado.

Durante años, la banca tradicional observó desde afuera cómo las stablecoins pasaban de ser un producto cripto de nicho a mover decenas de billones de dólares anuales en pagos. El volumen ajustado de transacciones en stablecoins alcanzó un récord de USD 1,79 billones solo en junio, un salto del 63% respecto de mayo y del 125% interanual, de acuerdo con datos del panel on-chain de Visa. Ese crecimiento explosivo es, justamente, lo que llevó a los bancos más grandes de Estados Unidos a coordinar una respuesta conjunta en lugar de competir cada uno por separado.

La lógica de negocio es clara: los depósitos tokenizados permitirían a los bancos ofrecer liquidaciones instantáneas y programables sin ceder terreno regulatorio ni de custodia frente a emisores de stablecoins como Circle o Tether, que operan fuera del perímetro bancario tradicional. Para los clientes corporativos, la promesa es una gestión de tesorería más ágil, con transferencias que hoy pueden demorar días resueltas en minutos, sin perder las protecciones y el respaldo asociados a una cuenta bancaria regulada.

La jugada llega en paralelo a un momento regulatorio clave: la Ley GENIUS, que exige a las agencias federales terminar de definir las reglas de capital, reservas y licencias para emisores de stablecoins, fija distintos plazos de implementación a lo largo de 2026. En ese contexto, la banca tradicional busca posicionarse antes de que la infraestructura de pagos del futuro quede definida exclusivamente por actores cripto. La pregunta que queda abierta es si los usuarios finales notarán la diferencia entre un dólar tokenizado emitido por un banco y una stablecoin privada, o si, tal como ocurrió con Zelle, la tecnología subyacente terminará siendo invisible para el público general.

Fuentes:
Bloomberg: https://www.bloomberg.com/news/articles/2026-07-13/wall-street-mounts-pushback-on-trillion-dollar-stablecoin-boom
CoinDesk: https://www.coindesk.com/business/2026/07/06/circle-s-usdc-is-leaving-tether-behind-in-the-stablecoin-volume-race

Continue Reading

TENDENCIAS