Connect with us

Publicado

on

El gigante de los pagos Visa ha dado un salto estratégico en la modernización de su infraestructura al anunciar, el 31 de julio de 2025, una expansión significativa de su plataforma de liquidación con stablecoins. La compañía integró tres nuevas monedas estables —PayPal USD (PYUSD), Global Dollar (USDG) de Paxos y EURC de Circle— y dos nuevas blockchains: Stellar y Avalanche, sumándose a las ya soportadas Ethereum y Solana.

Esta iniciativa posiciona a Visa como un líder en la convergencia entre las finanzas tradicionales y los activos digitales, marcando un hito en la evolución de los pagos globales hacia un sistema más rápido, eficiente y accesible.


Del sistema tradicional a la era blockchain

Durante décadas, el modelo de liquidación de Visa ha dependido de monedas fiduciarias procesadas a través de bancos, cámaras de compensación y sistemas internacionales como SWIFT. Este enfoque, aunque robusto, conlleva múltiples intermediarios, tiempos de espera de hasta varios días —especialmente en transacciones transfronterizas— y altos costos por conversiones de divisas.

Por ejemplo, una empresa europea que paga a un proveedor latinoamericano enfrenta retrasos, comisiones y riesgos de tipo de cambio. Visa busca transformar este escenario mediante la tecnología blockchain.

Con la nueva arquitectura, las liquidaciones se realizan en dólares y euros tokenizados (stablecoins) a través de cuatro redes blockchain: Ethereum, Solana, Stellar y Avalanche. El resultado: transacciones que antes tardaban días ahora se completan en minutos, con menos intermediarios, menores costos y mayor transparencia.

«Este no es un giro hacia las criptomonedas, sino una evolución de nuestra infraestructura para aprovechar las ventajas de la tecnología digital», afirmó un portavoz de Visa. «Estamos construyendo un puente entre el dinero tradicional y el futuro financiero».


Detalles de la expansión: nuevas stablecoins y blockchains

Stablecoins integradas

  1. PayPal USD (PYUSD): Emitida por PayPal en colaboración con Paxos, esta stablecoin respaldada 1:1 por dólares estadounidenses amplía el ecosistema de pagos digitales. Su integración con Visa permite a millones de usuarios de PayPal acceder a pagos instantáneos en comercios globales.
  2. Global Dollar (USDG): También emitida por Paxos, USDG ha sido recientemente aprobada bajo el marco regulatorio MiCA (Markets in Crypto-Assets) de la Unión Europea. Su inclusión refuerza la apuesta de Visa por stablecoins reguladas y globalmente interoperables.
  3. EURC: La primera stablecoin en euros de Circle, respaldada 1:1 por activos en euros. Con EURC, Visa amplía su alcance a mercados europeos, permitiendo pagos transfronterizos en euros sin conversiones ni costos asociados.
  4. USDC: Ya soportada desde 2021, USDC ha sido clave en los pilotos de Visa, procesando más de 225 millones de dólares en transacciones hasta la fecha.

Blockchains incorporadas

  • Stellar (XLM): Reconocida desde 2014 por su enfoque en pagos internacionales de bajo costo y alta velocidad, Stellar es ideal para transferencias entre países. Su integración permite a Visa reducir drásticamente tiempos y costos.
  • Avalanche (AVAX): Destacada por su escalabilidad, baja latencia y sostenibilidad energética, Avalanche ofrece un entorno seguro para transacciones empresariales de alto volumen.

Estas nuevas redes se suman a Ethereum y Solana, que ya formaban parte del sistema desde 2023, cuando comenzaron los primeros pilotos con USDC.


Una plataforma multimoneda y multired

La nueva infraestructura de Visa es multi-moneda (USDC, PYUSD, USDG, EURC) y multi-red (Ethereum, Solana, Stellar, Avalanche), lo que otorga a sus socios —bancos, fintechs y plataformas de pago— flexibilidad para elegir la combinación óptima según sus necesidades.

Además, Visa mantiene su capacidad de liquidación en más de 25 monedas fiduciarias, garantizando una transición fluida entre sistemas tradicionales y digitales.

“Estamos construyendo una base tecnológica que sea verdaderamente interoperable”, dijo Rubail Birwadker, jefe global de productos de crecimiento y asociaciones estratégicas de Visa. “Nuestro objetivo es ofrecer a nuestros socios una red resiliente, escalable y preparada para el futuro del dinero”.


Impacto en el ecosistema financiero

1. Eficiencia en pagos transfronterizos

Las liquidaciones que antes tomaban días ahora se completan en minutos. Por ejemplo:

  • Una empresa en Alemania puede pagar a un proveedor en Brasil en EURC o PYUSD en segundos, sin pasar por múltiples bancos.
  • En mercados con volatilidad monetaria, como Argentina o Nigeria, las stablecoins ofrecen una alternativa estable para empresas y consumidores.

2. Adopción en mercados emergentes

En abril de 2025, Visa se alió con Bridge, la división de pagos de Stripe, para lanzar tarjetas vinculadas a stablecoins en América Latina. Estas tarjetas permiten a los usuarios gastar sus saldos en stablecoins en más de 150 millones de comercios que aceptan Visa, mientras que los comerciantes reciben el pago en su moneda local.

El programa se expandirá próximamente a Europa, África y Asia, facilitando el acceso a pagos digitales en regiones con bancarización limitada.

3. Apoyo regulatorio creciente

La expansión de Visa coincide con un entorno regulatorio más claro:

  • En EE.UU., la reciente aprobación del GENIUS Act establece un marco federal para las stablecoins, impulsando la confianza institucional.
  • En Europa, la entrada de USDG bajo el marco MiCA refuerza la legitimidad de las stablecoins reguladas.

Empresas como Walmart, Amazon, JPMorgan y Bank of America ya exploran soluciones basadas en stablecoins, acelerando la adopción institucional.

4. Ventaja competitiva frente a otros actores

Si bien Mastercard ha tokenizado el 30% de sus transacciones y otros bancos desarrollan sus propias soluciones blockchain, la estrategia multi-red y multi-moneda de Visa le otorga una ventaja clave: flexibilidad y redundancia.

“La diversidad de redes y stablecoins soportadas nos permite adaptarnos a diferentes mercados y necesidades”, explicó un ejecutivo de Visa. “No dependemos de una sola tecnología”.


Desafíos y barreras a superar

A pesar de los avances, aún existen obstáculos:

  1. Adopción minorista limitada: Según Cuy Sheffield, jefe de cripto de Visa, menos del 1% del volumen total de transacciones de Visa en los últimos 12 meses involucró stablecoins. La mayoría de los movimientos ocurren en exchanges, no en pagos cotidianos.
  2. Acceso tecnológico desigual: En mercados emergentes, la falta de internet confiable o dispositivos adecuados puede limitar el acceso a estos nuevos sistemas.
  3. Dependencia de terceros: La integración de PYUSD, USDG y EURC depende de emisores como Paxos y Circle. Cualquier problema regulatorio o de solvencia en estos actores podría afectar la confianza en el sistema.

El futuro: Visa como columna vertebral del dinero digital

Visa no busca convertirse en una empresa de criptomonedas, sino en el backbone invisible del dinero digital global. Su estrategia apunta a crear una infraestructura donde cualquier moneda —fiduciaria o digital— pueda moverse de forma instantánea, segura y escalable.

Perspectivas futuras incluyen:

  • La incorporación de más stablecoins y blockchains en los próximos años.
  • Programas de tarjetas con stablecoins en Europa Central, Oriente Medio y África, en alianza con plataformas como Yellow Card.
  • Mayor integración con sistemas bancarios tradicionales para facilitar la tokenización de activos.

“Si las principales monedas del mundo se tokenizan, Visa podría evolucionar de ser una red de tarjetas a convertirse en la infraestructura subyacente del sistema financiero global”, señaló un analista del sector.


La expansión de Visa hacia stablecoins y múltiples blockchains no es solo una actualización técnica: es una transformación estratégica que redefine el futuro de los pagos.

Al integrar PYUSD, USDG, EURC, Stellar y Avalanche, Visa fortalece su posición como puente entre las finanzas tradicionales y el mundo digital, impulsando pagos más rápidos, económicos y accesibles.

Aunque los desafíos de adopción y regulación persisten, esta iniciativa sienta las bases para un sistema financiero más interoperable, eficiente y democrático. A medida que el ecosistema de stablecoins madura, Visa está bien posicionada para liderar la próxima era de los pagos globales.


Fuentes consultadas:

Continue Reading
Advertisement
Click to comment

Leave a Reply

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

EmpresasTech

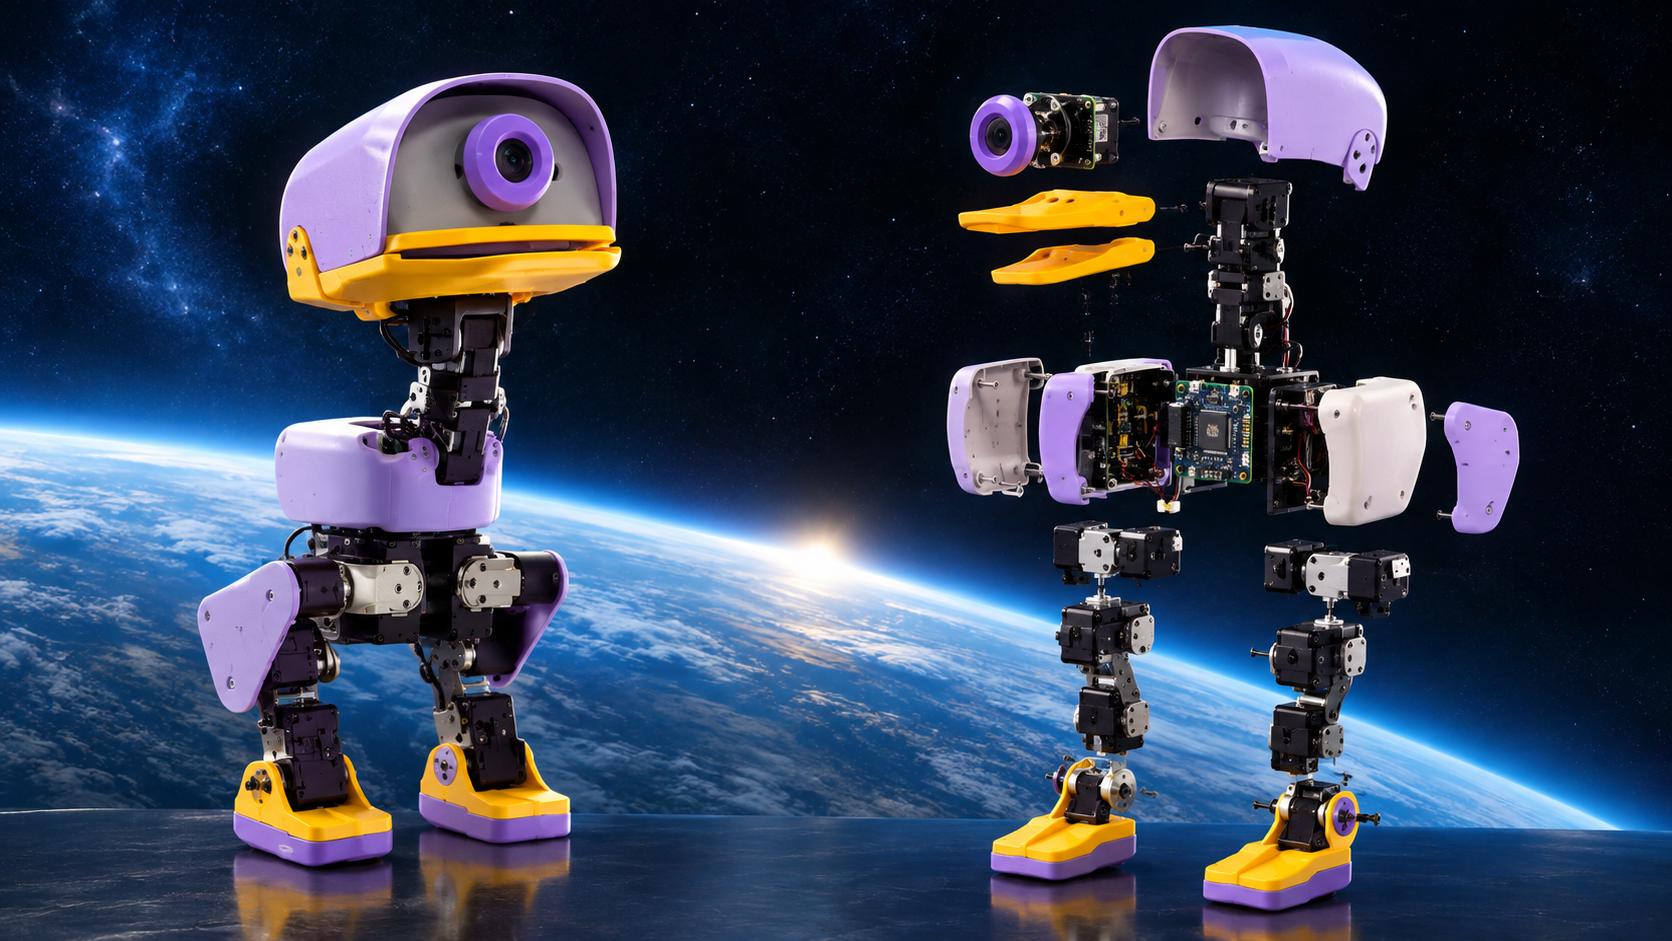
¿Tiene sentido entrenar un robot que ya viene entrenado? El caso Microduck

Publicado

on

Informe · Octubre de 2026

Resumen ejecutivo

El Microduck ya viene con comportamientos entrenados, así que comprarlo y usarlo no exige entrenar nada. Entrenar tiene sentido en dos casos: si se quieren comportamientos nuevos, o si se construye una réplica con otro cuerpo (otros motores u otra estructura), porque una política aprendida para un cuerpo no sirve tal cual en otro.

  • El Microduck es de Hugging Face y Pollen Robotics. Mide 25 cm, pesa menos de 800 g, tiene 15 motores y cuesta US$ 399 antes de impuestos y envío (pre-pedidos desde el 27 de agosto de 2026, con entrega prevista antes de Navidad).
  • Camina, recoge objetos y se levanta si se cae. Esos comportamientos son políticas de aprendizaje por refuerzo que el usuario puede reentrenar.
  • Para entrenar usa MuJoCo, el método PPO y exportación a ONNX. No usa herramientas de NVIDIA.
  • El software es abierto. El diseño mecánico y electrónico no lo es, y la empresa dijo que no planea abrirlo.
  • Una réplica tiene que competir con US$ 399, un precio que sale de una fabricación a escala.
  • Antes de vender una réplica hay que revisar propiedad intelectual y licencias.

Las cifras provienen de fuentes públicas de agosto y septiembre de 2026. No se verificaron precios de componentes.

1. El robot de referencia

DatoValor
FabricantesHugging Face y Pollen Robotics; la construcción está a cargo de Seeed Studio
TipoRobot bípedo con forma de pato, de escritorio
Altura y pesoUnos 25 cm y alrededor de 800 g (las fuentes dicen menos de 800 g o 800 g)
Motores15
PlacaRockchip RK3566
SensoresCámara, sensor de profundidad (otra fuente habla de lidar) y dos unidades de medición inercial (IMU)
OtrosPico articulado para agarrar objetos
Precio de lanzamientoUS$ 399 antes de impuestos y envío
DisponibilidadPre-pedidos desde el 27 de agosto de 2026, con entrega prevista antes de Navidad de 2026

El proyecto planteó además un conjunto de 8 micrófonos, un dato que no se pudo confirmar en las fuentes consultadas.

2. Qué significa que ya esté entrenado

El movimiento del pato lo controlan redes neuronales pequeñas, llamadas políticas, que reciben lo que miden los sensores y deciden qué hace cada motor. Según las fuentes, el robot camina, recoge objetos, se levanta tras una caída y hasta sabe patinar.

Que venga entrenado no significa que esté cerrado. Pollen Robotics explica que los comportamientos son políticas de aprendizaje por refuerzo que se pueden reentrenar en simulación y cargar en el robot físico. Esa es justamente la idea del producto: una plataforma para aprender y experimentar, no un juguete con movimientos fijos.

3. Cómo se entrena el Microduck

Las políticas se entrenan en un proyecto aparte, llamado microduck_rl, y después se ejecutan en la placa del robot.

EtapaHerramientaQué hace
SimulaciónMuJoCoSimulador de física donde el robot virtual aprende
AlgoritmoPPOMétodo de aprendizaje por refuerzo
RobustezAleatorización de dominioVaría parámetros en la simulación para cubrir las diferencias con el mundo real
Paso al robot realProceso de simulación a realidad (sim-to-real)Ajusta la política para que funcione en el cuerpo físico
ExportaciónONNXFormato estándar de modelos para ejecutarlos en otra plataforma
EjecuciónPlaca RK3566 a bordoCorre la política y controla los servos

Los repositorios públicos están separados: uno con el SDK y el software del robot, y otro con las herramientas de aprendizaje por refuerzo y de paso a la realidad.

Comparación con NVIDIA: Isaac Lab, sobre el simulador Isaac Sim, es el estándar de la industria para entrenar robots y simula miles de copias en paralelo en la GPU. El Microduck no lo usa. Quien parta de su software trabaja con MuJoCo, PPO y ONNX.

4. Qué es abierto y qué no

ParteEstado
SDK y software del robotAbierto, en un repositorio público
Herramientas de aprendizaje por refuerzo y paso a la realidadAbiertas, en otro repositorio
Diseño mecánico y electrónicoNo abierto; Pollen dijo que no planea abrirlo, y su kit de prensa pide no llamarlo hardware abierto
Licencia del softwareNo verificada; hay que revisarla antes de usarlo comercialmente

En resumen, quien compra obtiene una pila de software abierta sobre un chasis cerrado.

5. ¿Cuándo tiene sentido entrenar?

Escenario¿Hace falta entrenar?Comentario
Comprar el original y usarloNoYa viene entrenado
Enseñarle comportamientos nuevos al originalSí, reentrenar en simulaciónCon las herramientas abiertas
Réplica con otro cuerpo (otros motores o estructura)SíLa política depende de las masas, los motores y la geometría, así que hay que reentrenar para el cuerpo nuevo
Réplica con el mismo cuerpoSe podría reutilizar la políticaNo es posible hoy, porque el diseño del chasis no es abierto
Robot nuevo, de diseño propioSíHay que diseñar, modelar y entrenar

La afirmación de que una política no se traslada a otro cuerpo es un principio general del aprendizaje por refuerzo, no un dato de las fuentes consultadas.

6. Qué cambia respecto del informe sobre NVIDIA

  • Isaac Lab sigue siendo la herramienta más usada en la industria, pero el Microduck no depende de ella. Para un proyecto basado en su software, el camino natural es MuJoCo, PPO y ONNX.
  • NVIDIA sigue teniendo sentido si se parte de un diseño propio y se quiere simulación a gran escala. Exige una GPU NVIDIA en la PC de entrenamiento.
  • La política se exporta a ONNX, un formato pensado para correr en distintas plataformas. Hay que verificar con pruebas si una placa más barata, como una Raspberry Pi, la ejecuta a la velocidad de control necesaria. Un Arduino solo, según lo que conozco, no alcanza para el conjunto de cámara, voz y política.

7. Costos y precio

  • El punto de comparación es US$ 399 antes de impuestos y envío, precio de lanzamiento en pre-pedido.
  • El original lo fabrica Seeed Studio, una empresa de electrónica de Shenzhen. Esa escala de producción es difícil de igualar en un proyecto chico.
  • Rubros a cotizar para una réplica: los 15 motores, la placa, los sensores, la batería, la estructura impresa o fabricada, el desarrollo y las certificaciones.
  • La pregunta central es qué ofrece la réplica que el original no. Algunas posibilidades, sin verificar: disponibilidad y costo de importación en el mercado local, personalización y servicio técnico cercano.

No se verificaron precios de componentes ni de importación.

8. Propiedad intelectual y licencias

Este punto no es asesoramiento legal. Conviene consultarlo con un profesional antes de comercializar.

  • El diseño del chasis y la electrónica no son abiertos, así que copiarlos puede generar problemas de propiedad intelectual.
  • Hay que revisar la licencia del software abierto y sus condiciones para uso comercial.
  • El nombre Microduck es una marca de producto: una réplica debería tener otro nombre.

9. Pasos recomendados

  1. Estudiar los repositorios abiertos del Microduck para entender el flujo completo de entrenamiento y despliegue.
  2. Si es posible, conseguir un original para ver qué hace y entrenarle un comportamiento nuevo, a modo de práctica.
  3. Definir un cuerpo propio y medir los motores reales que se van a usar.
  4. Modelar ese cuerpo en el simulador, reentrenar y probar el paso a la realidad.
  5. Calcular el costo unitario y compararlo con US$ 399.
  6. Consultar propiedad intelectual y licencias antes de comercializar.

10. Glosario

TérminoSignificado
PolíticaRed neuronal que decide qué hace cada motor según los sensores
Aprendizaje por refuerzoAprender por ensayo y error, con premios y castigos
PPOMétodo de aprendizaje por refuerzo muy usado
MuJoCoSimulador de física de código abierto
Aleatorización de dominioVariar parámetros en la simulación para que la política sea robusta
Sim-to-realPaso de lo aprendido en simulación al robot real
ONNXFormato estándar para exportar modelos de IA
SDKConjunto de herramientas para programar un dispositivo
IMUSensor de inclinación y movimiento

Fuentes consultadas

WWWhatsnew (30 de agosto de 2026), The Next Web, Urgent Communications (nota basada en AI Business), Pasquale Pillitteri, Let’s Data Science y AI Understanding.

Continue Reading

Actualidad

Starlink vs. telcos: la revolución silenciosa que está rediseñando la conectividad global

Publicado

on

Por qué la constelación de SpaceX no es solo internet satelital sino el proyecto más disruptivo para las telecomunicaciones en décadas


Introducción: el cielo como infraestructura

Durante más de cuarenta años, la conectividad móvil dependió de un modelo simple y costoso: torres, cables, espectro licenciado y operadores con poder de mercado. Ese modelo está siendo cuestionado desde el espacio.

Starlink, el servicio de internet satelital de SpaceX, comenzó como una alternativa para zonas rurales sin fibra. Pero en 2026 su ambición quedó expuesta ante el mundo entero: en el Mobile World Congress de Barcelona, la compañía de Elon Musk anunció satélites con conectividad 5G directa a celulares comunes, sin antenas, sin SIM adicional, sin pasar por ninguna torre terrestre. La pregunta ya no es si Starlink compite con las telcos. La pregunta es cuánto tiempo tienen las telcos para adaptarse.


Primera movida: conectividad donde las telcos no llegan

La estrategia de Starlink no comenzó atacando al corazón del negocio telco. Comenzó por sus flancos más débiles: las zonas sin cobertura.

Con más de 10.000 satélites activos en órbita baja (LEO) a 550 km de altitud, frente a los 35.786 km de los satélites geoestacionarios tradicionales, Starlink logró algo que sus predecesores no pudieron: latencia comparable a una conexión ADSL terrestre, de entre 25 y 50 ms, con velocidades de descarga de 50 a 250 Mbps según el plan y la ubicación.

Para ponerlo en contexto frente a las telcos:

TecnologíaVelocidad bajadaLatenciaCobertura
Fibra óptica300–1.000 Mbps5–10 msUrbana/suburbana
4G LTE telco20–150 Mbps30–50 msUrbana/parcial rural
5G telco100–1.000 Mbps10–20 msUrbana (cobertura limitada)
Starlink residencial50–250 Mbps25–50 msGlobal, incluye zonas sin telco
Starlink Kit Mini50–200 Mbps25–60 msPortátil, global
Starlink D2C (fase actual)hasta 20 Mbps40–70 msDonde hay acuerdo con MNO socio
Starlink D2C (satélites V2, 2026–27)hasta 150 Mbps~30 msGlobal con 5G satelital

La diferencia fundamental es que Starlink no necesita infraestructura en el suelo. Un agricultor en la Patagonia, un barco en el Atlántico Sur o un equipo de rescate en la Puna tienen exactamente el mismo acceso que alguien en un edificio de Buenos Aires con fibra óptica.

El Kit Mini —una antena portátil del tamaño de un libro, con router WiFi integrado, IP67, operativa entre -30°C y 50°C— es hoy el primer producto que reemplaza funcionalmente una conexión 4G de campo sin depender de ninguna telco. No usa SIM. No necesita acuerdo con Claro ni Movistar. Se conecta directamente a los satélites y entrega WiFi a cualquier dispositivo en su radio. Es el «reemplazo de línea celular» que muchos usuarios en zonas remotas están adoptando.


Segunda movida: monitoreo IoT y el M2M satelital

Si la primera movida atacó la conectividad de consumo en zonas sin cobertura, la segunda apunta al negocio que las telcos consideraban más cautivo: el Internet de las Cosas (IoT) y las comunicaciones máquina a máquina (M2M).

El mercado M2M tradicional funcionaba así: un módulo SIM de telco en un sensor agrícola, una unidad de rastreo de flota o un medidor de gas, conectado a una red LTE a través de torres convencionales. Funciona perfecto en ciudades. Pero un sensor de nivel de agua en un embalse en Mendoza, una baliza en un campo de soja en Mato Grosso o un monitor de temperatura en un frigorífico rural son dispositivos que las telcos terrestres simplemente no pueden servir de manera confiable.

Starlink anunció que su tecnología Direct to Cell es compatible con módems estándar CAT-1, CAT-1 Bis y CAT-4, los mismos módulos LTE que se usan hoy en millones de dispositivos M2M en todo el mundo. Esto significa que, en las zonas donde Starlink tenga operadores socios habilitados, esos módulos pueden «ver» el satélite como si fuera una torre celular más, sin cambio de hardware, sin reconfiguración especial.

Los segmentos de aplicación más claros son:

  • Agroindustria: sensores de humedad, temperatura y presencia en campos alejados; monitoreo de silos; control de riego automatizado en zonas sin cobertura.
  • Transporte y logística: rastreo de flotas en rutas nacionales con cobertura intermitente; control de temperatura en camiones frigoríficos; telemetría de maquinaria pesada.
  • Infraestructura crítica: telemetría SCADA en plantas de energía, represas y ductos; monitoreo de torres de alta tensión; sistemas de alerta temprana en zonas de riesgo hídrico.
  • Marítimo y pesca: seguimiento de embarcaciones fuera del rango de cobertura costera; monitoreo de redes y capturas; comunicaciones de emergencia.

El impacto competitivo es directo: las telcos cobran actualmente por planes M2M que van desde unos pocos dólares hasta decenas de dólares por SIM mensual, con contratos por volumen. Si Starlink logra servir esos mismos módulos a través de sus satélites —y con el espectro propio adquirido de EchoStar por 17.000 millones de dólares en septiembre de 2025— la necesidad del intermediario telco se reduce drásticamente.


¿Es D2C una solución temporal o el modelo definitivo?

Esta es la pregunta estratégica del sector, y la respuesta honesta tiene dos capas.

En el corto plazo, D2C necesita a las telcos. La tecnología Direct to Cell funciona hoy en alianza con operadores como T-Mobile en Estados Unidos y Entel en Chile y Perú. El usuario final sigue con su línea de siempre; Starlink actúa como una capa adicional que se activa automáticamente cuando no hay señal terrestre. Las telcos son el canal, el billing, el acuerdo regulatorio. Sin ellas, D2C no llega al usuario.

En el largo plazo, el modelo apunta a independizarse. En septiembre de 2025, SpaceX adquirió el espectro radioeléctrico de EchoStar —el operador detrás de Boost Mobile— por 17.000 millones de dólares. Eso no fue una compra de infraestructura: fue la compra de licencias de frecuencias, el activo más regulado y escaso del negocio telco. Con ese espectro propio, Starlink tiene la base legal para operar como operador móvil independiente en Estados Unidos, sin necesitar ningún acuerdo con T-Mobile o cualquier otra telco.

Ya existen 133 acuerdos entre operadores de telecomunicaciones y compañías satelitales para desarrollar soluciones de conectividad híbrida, según un estudio de GSMA Intelligence publicado en enero de 2026. Muchos de esos acuerdos se leen como estrategia defensiva de las telcos: si no podés vencer a Starlink, aliarte con él antes de que te desplace. Deutsche Telekom firmó en el MWC 2026 un acuerdo para extender cobertura 5G satelital Starlink a más de 140 millones de clientes en 10 países europeos. Vodafone, por su parte, apostó a una jugada alternativa creando SatCo junto a AST SpaceMobile, con sus propios satélites 5G en órbita baja.

El panorama que se configura para 2028–2030 no es el fin de las telcos, pero sí el fin de su monopolio sobre la conectividad en zonas sin infraestructura, y potencialmente el comienzo de la competencia directa en zonas urbanas donde hoy dominan sin rivales.


¿Se impondrá el equipo propio de Starlink?

Para el usuario común en zona urbana con buena cobertura 4G/5G, el dish de Starlink probablemente nunca sea el dispositivo principal. La fibra y el 5G terrestre ganan en precio, latencia y estabilidad donde existen.

Pero para todos los demás casos —y son muchos más de lo que la industria telco suele admitir— el equipo de Starlink ya está ganando:

  • Zonas rurales y remotas sin fibra ni 4G estable: el Kit Estándar o el Kit Mini son hoy la única opción con velocidades comparables a una conexión urbana.
  • Movilidad extrema —flotas, barcos, expediciones, zonas de emergencia—: el Kit Mini portátil no tiene competidor real en su segmento.
  • Conectividad de respaldo empresarial: cada vez más empresas instalan un dish Starlink como backup ante cortes de fibra o saturación de red móvil.
  • IoT industrial en zonas sin cobertura: cuando los módulos certificados para D2C estén disponibles (estimado 2027–2028), el mercado M2M satelital podría crecer exponencialmente.

La pregunta no es si el equipo Starlink se impondrá globalmente como reemplazo del celular. La pregunta es si las telcos podrán defender su modelo de negocio en todos los segmentos donde Starlink ya les está comiendo terreno.


Conclusión: el satélite como infraestructura de base

Lo que está ocurriendo con Starlink en 2026 es estructuralmente diferente a lo que ocurrió con los satélites de generaciones anteriores. No es una tecnología cara y lenta para nichos extremos. Es una red con velocidades comparables al 4G avanzado, latencia aceptable para la mayoría de los casos de uso, y cobertura genuinamente global.

La primera movida —conectividad allá donde las telcos no llegaron— ya está consolidada. La segunda movida —IoT y M2M satelital sin SIM de telco— está en marcha. La tercera movida —operar como telco independiente con espectro propio— está en el horizonte regulatorio.

El cielo ya es infraestructura. Las reglas del juego en telecomunicaciones no volverán a ser las mismas.


Fuentes

  • SpaceX / Starlink — starlink.com/es/business/direct-to-cell
  • ITSitio — Starlink en MWC 2026: anuncia internet 5G satelital directo al celular y avanza hacia una red móvil propia (marzo 2026) — itsitio.com
  • Infobae — Starlink Direct to Cell en Latinoamérica: cómo funciona y qué celulares son compatibles (diciembre 2025) — infobae.com
  • Infobae — Internet satelital de Starlink en celulares: lista completa de modelos compatibles (febrero 2026) — infobae.com
  • Infobae — Cómo funciona Starlink en el celular y qué requisitos se deben cumplir (diciembre 2025) — infobae.com
  • SatelliteInternet.com — Starlink Direct to Cell & T-Satellite Guide 2026 — satelliteinternet.com
  • SatelliteInternet.com — Starlink Mini Review 2026 — satelliteinternet.com
  • Semana — Starlink con velocidad extrema para celulares: así funciona el nuevo plan 5G (marzo 2026) — semana.com
  • Ámbito — Starlink actualiza su servicio en 2026: más velocidad, menor consumo y cambios clave (marzo 2026) — ambito.com
  • GSMA Intelligence — Satellite-terrestrial integration agreements report (enero 2026)
  • SEC / EchoStar Corp — Documentos de transferencia de espectro radioeléctrico a SpaceX (septiembre 2025)

Nota periodística de análisis tecnológico. Datos al 22 de mayo de 2026.

Continue Reading

EmpresasTech

OpenAI quiere que dejes de copiar y pegar: por qué ahora conviene trabajar dentro de ChatGPT

Publicado

on

Hasta hace poco ChatGPT era una herramienta brillante para generar ideas, pero después había que salir: copiar el texto a Google Docs, armar las diapositivas en otra app y volver a ChatGPT cuando algo faltaba. Esa fricción se terminó. En el DevDay de esta semana OpenAI presentó un conjunto de funciones que transforman ChatGPT en un verdadero lugar de trabajo, donde documentos, equipo y agentes de inteligencia artificial conviven en el mismo espacio. Y lo hizo bajando costos de forma significativa.

El cambio más concreto se llama ChatGPT Space. Es un entorno compartido donde se guardan páginas, archivos y el contexto del proyecto. Ya no hay que exportar nada. Ahí mismo se crean documentos llamados Pages, que no son un Word con inteligencia artificial pegada: son documentos nativos diseñados para que personas y agentes editen juntos en tiempo real. Se puede pedir un gráfico, una tabla, una imagen o una actualización automática desde Slack o Google Drive sin abandonar la página. Varios miembros del equipo pueden escribir al mismo tiempo y cada uno usa su propio ChatGPT sobre el mismo documento. El resultado es que el trabajo deja de fragmentarse.

Los beneficios prácticos son inmediatos. Un equipo que antes perdía tiempo pasando información de una herramienta a otra ahora mantiene todo el contexto junto. Las reuniones se convierten en notas con action items que se guardan solas en el Space. Los agentes Dots pueden actualizar páginas en segundo plano cuando llega información nueva de un canal o un correo. Las presentaciones, que llegarán en las próximas semanas, se arman conversando y se editan entre varios, con la posibilidad de exportar a PowerPoint o Google Slides si hace falta. En la práctica, se reduce la cantidad de pestañas abiertas, se evita la pérdida de contexto y se gana velocidad en proyectos que antes se estancaban en el traspaso de información.

Además, OpenAI bajó los costos de forma relevante. El nuevo modelo GPT-6.1 Sol ofrece un rendimiento cercano al de su modelo más potente a un quinto del precio por token. Eso significa que tareas más complejas —análisis, generación de documentos largos o trabajo con agentes— se vuelven mucho más accesibles. Para usuarios Pro y Business, el primer Dot (el agente que trabaja de forma continua) viene incluido sin costo extra. El resultado es que se puede hacer más trabajo dentro de ChatGPT sin que la factura se dispare.

Para empresas el atractivo es todavía mayor. Se pueden crear equipos, asignar tareas recurrentes y conectar herramientas corporativas con controles de administración. ChatGPT ya responde dentro de Slack y Microsoft Teams con un simple @ChatGPT, y los compañeros pueden seguir la conversación sin necesidad de tener una licencia individual. Es una forma de llevar la inteligencia artificial al flujo real de trabajo sin obligar a todo el mundo a cambiar de plataforma de un día para el otro.

El argumento de fondo es simple: si la inteligencia artificial ya es parte del proceso creativo y productivo, tiene más sentido que el trabajo viva donde está la IA, y no al revés. Space, Pages y los Dots eliminan el vaivén constante entre herramientas. Bajan la fricción, mantienen el contexto y, con los nuevos precios, también bajan el costo de usarla de forma intensiva. Para quien todavía usa ChatGPT solo para hacer preguntas y después se va a otra aplicación, la invitación es clara: proba trabajar adentro. La diferencia se nota desde el primer proyecto compartido.

Fuentes:

OpenAI – DevDay 2026 Recap: https://openai.com/index/devday-2026-recap/

OpenAI – ChatGPT Space: https://chatgpt.com/features/space/

OpenAI Help Center – Getting started with Space in ChatGPT: https://help.openai.com/en/articles/20001549-getting-started-with-space-in-chatgpt

TechCrunch – OpenAI takes on Microsoft with ChatGPT’s own office suite: https://techcrunch.com/2026/09/29/openai-takes-on-microsoft-with-the-launch-of-what-feels-a-whole-lot-like-chatgpts-own-office-suite/

ZDNet – Is ChatGPT your new Google Workspace alternative?: https://www.zdnet.com/innovation/chatgpt-space-pages-slides-google-workspace-alternative/

Continue Reading

TENDENCIAS