Dubái, un referente mundial en innovación, ha irrumpido en el sector inmobiliario con Prypco Mint, la primera plataforma con licencia en la región MENA para la tokenización de propiedades. Impulsada por el Dubai Land Department (DLD), junto con la Virtual Assets Regulatory Authority (VARA), el Banco Central de los Emiratos Árabes Unidos (EAU) y la Dubai Future Foundation, esta iniciativa introduce los Tokens Real Estate Directo, un modelo que redefine cómo invertimos y gestionamos bienes raíces. Este artículo compara los Tokens Real Estate Intermediario con los Tokens Real Estate Directo, explica para qué sirve poseer una «parte de casa» en Dubái, aclara si los tokens son únicos o distinguibles, analiza el impacto futuro de esta innovación, y responde a la duda de qué pasaría si tienes el 99.9% de los tokens y quieres quedarte con la propiedad entera, incluyendo la necesidad de definir acuerdos al firmar la compra, todo en castellano y de manera clara.
Token Real Estate Intermediario
Un Token Real Estate Intermediario es un activo digital registrado en una blockchain que representa una participación en una propiedad, pero a través de una entidad intermedia como un fondo, una empresa (SPV – Special Purpose Vehicle) o un fideicomiso. Su palabra clave, Intermediario, refleja esta dependencia de estructuras adicionales. Sus características incluyen:
Funcionamiento: Los inversores compran tokens que representan una fracción de una entidad que controla la propiedad, otorgando derechos a ingresos como alquileres o dividendos, pero no a la propiedad directa.
Ejemplos: Plataformas como RealT en EE.UU. o Brickblock en Europa usan este modelo, donde los tokens están ligados a beneficios económicos.
Características:
Acceso a inversiones fraccionadas con montos bajos.
Dependencia de intermediarios, lo que aumenta costos y complejidad.
Seguridad jurídica variable, ya que el inversor no es propietario directo, sino de una participación en la entidad.
Token Real Estate Directo
Un Token Real Estate Directo, como los emitidos por Prypco Mint, vincula los tokens directamente a los títulos de propiedad registrados en el DLD. Su palabra clave, Directo, destaca la eliminación de intermediarios y la conexión inmediata con el derecho de propiedad real. Sus características son:
Funcionamiento: Cada token representa una fracción del derecho de propiedad registrado en el DLD. Por ejemplo, si una propiedad se divide en 1,000 tokens, poseer 10 tokens equivale a ser propietario del 1% de la propiedad en el registro oficial. Estos tokens son fungibles, es decir, todos son idénticos y no representan partes específicas de la propiedad (como el baño o la cocina), sino una participación proporcional en el valor total y los derechos de la propiedad.
Detalles del proyecto:
Plataforma: Prypco Mint, regulada por DLD, VARA y el Banco Central de los EAU.
Inversión mínima: 2,000 AED (~545 USD), accesible para ciudadanos con ID emiratí.
Pagos en dirhams, sin criptomonedas en la fase piloto.
Conexión directa con el registro oficial de propiedades, garantizando validez legal.
Ventajas:
Derecho de propiedad directo, sin intermediarios.
Alta seguridad jurídica gracias al respaldo del DLD.
Costos reducidos al eliminar estructuras intermedias.
Diferencias clave entre ambos modelos
Aspecto
Token Real Estate Intermediario
Token Real Estate Directo
Vinculación
A una entidad intermedia (fondo, SPV, fideicomiso)
Directa al título de propiedad registrado
Derecho de propiedad
Indirecto, basado en la entidad
Directo, registrado en el DLD
Intermediarios
Requiere fondos o empresas
Sin intermediarios
Seguridad jurídica
Variable, depende del intermediario
Alta, respaldada por el registro oficial
Complejidad
Mayor, por la estructura legal intermedia
Menor, por la conexión directa al registro
Costo
Más alto por comisiones de intermediarios
Más bajo, sin intermediarios
¿Para qué sirve un Token Real Estate Directo (una «parte de casa»)?
Poseer un Token Real Estate Directo en Prypco Mint significa ser propietario legal de una fracción de una propiedad real, como una «parte de casa», registrado en el DLD. Los tokens son fungibles, lo que significa que no representan partes específicas de la propiedad (como el baño o la cocina), sino una participación proporcional en el valor total y los derechos asociados. Esto ofrece múltiples beneficios:
Invertir con poco dinero: Con 2,000 AED (~545 USD), puedes ser copropietario de una propiedad en Dubái, un mercado donde las casas completas suelen costar millones.
Ganar con el aumento de valor: Si la propiedad sube de precio, tu parte también se revaloriza, permitiendo vender tus tokens con ganancias.
Recibir ingresos por alquiler: Si la propiedad genera rentas, recibes una parte proporcional a tus tokens, generando ingresos pasivos.
Vender o intercambiar fácilmente: Los tokens se pueden vender en Prypco Mint sin los trámites tradicionales de una venta inmobiliaria, como notarías.
Diversificar tu inversión: Puedes comprar tokens de varias propiedades (casas, apartamentos, locales comerciales), reduciendo riesgos.
Ser parte de la innovación: Participas en un mercado inmobiliario del futuro, impulsado por blockchain, con potencial global.
Ejemplo práctico
Imagina un apartamento en Dubái valorado en 10 millones de AED, dividido en 5,000 tokens de 2,000 AED cada uno. Compras 10 tokens con 20,000 AED, lo que te hace copropietario del 0.2% del apartamento. Estos tokens no representan una parte específica, como el baño, sino el 0.2% de la propiedad entera. Si el apartamento genera 500,000 AED anuales en alquileres, recibes 1,000 AED (tu parte proporcional). Si el valor del apartamento sube a 12 millones de AED, tus tokens ahora valen 24,000 AED, y puedes venderlos en Prypco Mint para obtener la ganancia.
Impacto futuro de los Tokens Real Estate Directo
Según PwC (2024), la tokenización de activos podría alcanzar los 24 billones de dólares para 2030, con el sector inmobiliario como protagonista. Los impactos incluyen:
Acceso universal: Pequeños inversores acceden a mercados de alto valor.
Liquidez mejorada: Los tokens se venden rápidamente, transformando un mercado tradicionalmente lento.
Estándar global: La conexión con registros oficiales puede inspirar sistemas similares en otros países.
Regulación innovadora: La colaboración entre DLD, VARA y el Banco Central establece un modelo para integrar blockchain en sistemas legales.
Diversificación: Inversores distribuyen capital en múltiples propiedades.
Retos a considerar
Educación: Los inversores necesitan entender la tokenización.
Regulaciones internacionales: Expandir a inversores globales requiere armonizar normativas.
Volatilidad: Los valores inmobiliarios pueden fluctuar.
¿Qué pasa si tengo el 99.9% de los tokens y quiero quedarme con la propiedad entera?
Si posees el 99.9% de los Tokens Real Estate Directo de una propiedad, controlas casi la totalidad del derecho de propiedad registrado en el DLD, pero el 0.1% restante pertenece a otro copropietario. Dado que los tokens son fungibles y no representan partes específicas (como el baño o la cocina), tu 99.9% te da derechos sobre el 99.9% de la propiedad entera, no sobre áreas particulares. Para quedarte con la propiedad completa, debes adquirir el 0.1% restante comprando sus tokens a un precio justo (por ejemplo, si la propiedad vale 10 millones de AED, el 0.1% equivale a 10,000 AED; podrías ofrecer una prima, como 12,000 AED). Si el copropietario no vende, podrías negociar un acuerdo para consolidar el título o consultar con un abogado emiratí si las leyes permiten forzar la transferencia con una mayoría del 99.9%, aunque esto es poco común. Alternativamente, puedes mantener el 99.9%, disfrutar del 99.9% de los alquileres (por ejemplo, 499,500 AED de 500,000 AED anuales), y vender tus tokens en Prypco Mint si no logras consolidar el título completo. Es crucial que, al firmar el acuerdo de compra de los tokens, se establezcan términos claros sobre cómo resolver escenarios como este, ya que la consolidación de la propiedad entera requiere definiciones precisas en el marco regulatorio de Prypco Mint y el DLD para evitar disputas o retrasos.
Conclusión
Los Tokens Real Estate Directo de Prypco Mint superan a los Tokens Real Estate Intermediario al eliminar intermediarios y vincularse directamente a los títulos del DLD, ofreciendo seguridad, accesibilidad y eficiencia. Poseer una «parte de casa» permite invertir con poco capital, ganar con alquileres o plusvalías, y disfrutar de liquidez. Los tokens son fungibles, representando fracciones idénticas del derecho de propiedad, no partes específicas como el baño. Si tienes el 99.9% de los tokens, consolidar la propiedad entera requiere negociar con el titular del 0.1% restante, con acuerdos claros establecidos al momento de la compra para evitar complicaciones. Este avance posiciona a Dubái como líder en la tokenización inmobiliaria, con el potencial de transformar cómo el mundo invierte en propiedades.
Fuentes
Dubai Land Department (DLD). (2025). Prypco Mint: The Future of Property Investment. [Comunicado oficial].
Virtual Assets Regulatory Authority (VARA). (2025). Regulatory Framework for Tokenized Assets in the UAE.
PwC. (2024). Tokenization: The Future of Asset Management. Informe global sobre tokenización.
Dubai Future Foundation. (2025). Blockchain and the Future of Real Estate in Dubai.
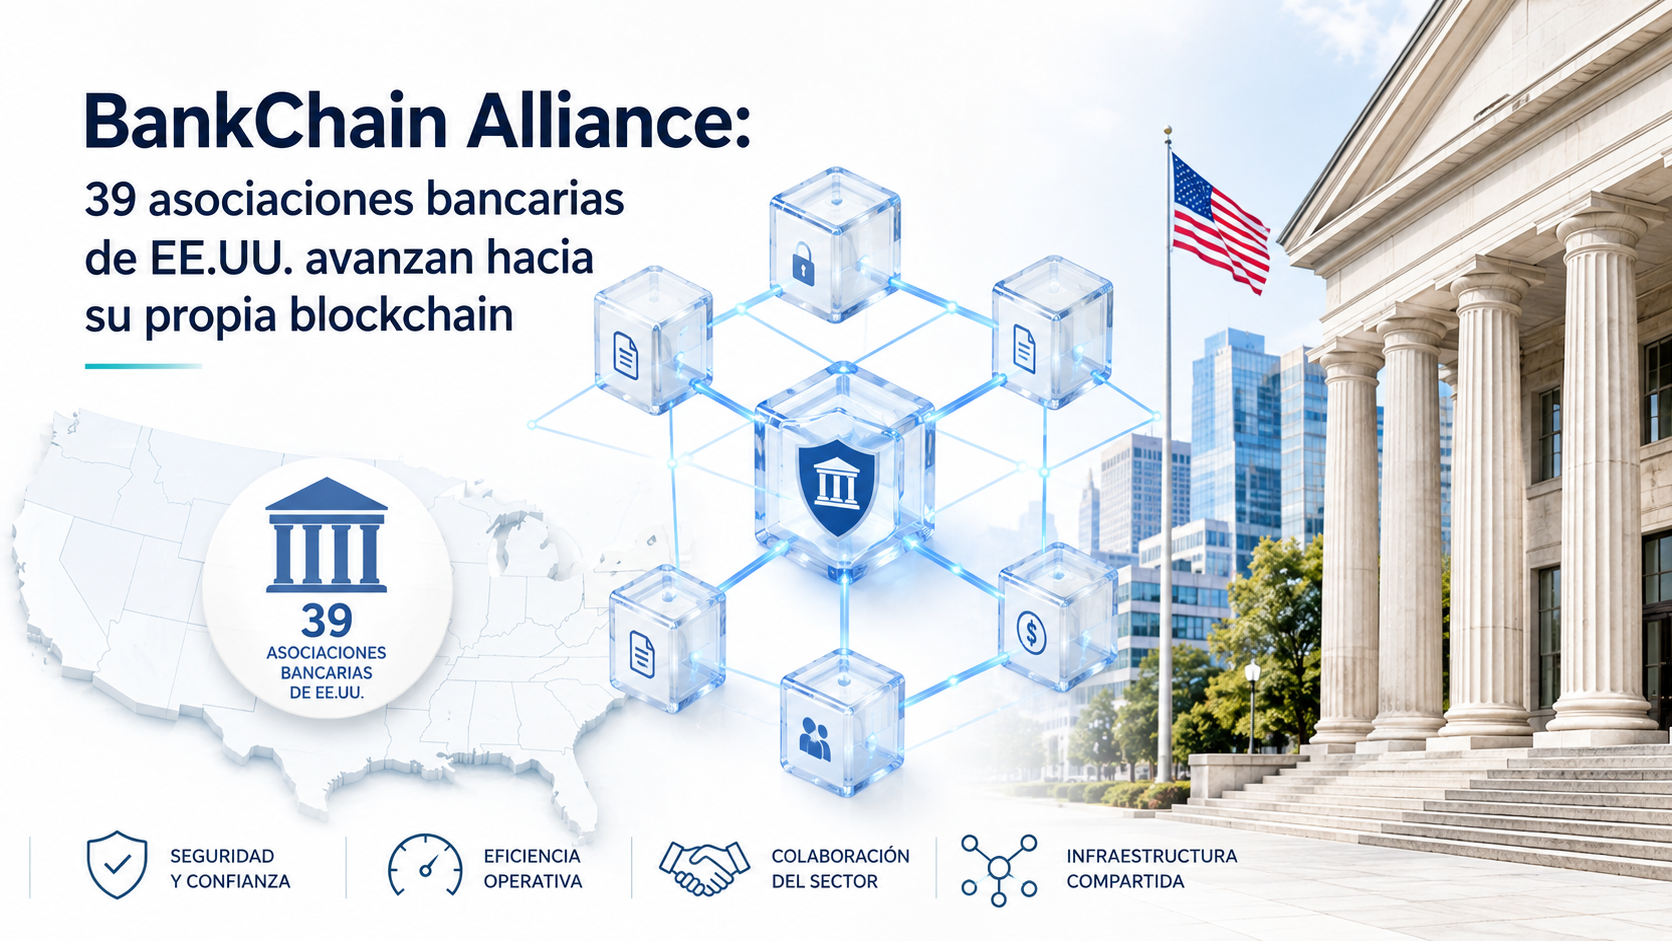
Treinta y nueve asociaciones estatales de banqueros de Estados Unidos anunciaron el 25 de agosto la creación de BankChain Alliance, un consorcio que busca construir una red blockchain propiedad, diseñada y gobernada íntegramente por el sector bancario, con lanzamiento previsto para 2027. El grupo, liderado de forma interina por Kathy Kraninger, expresidenta de la Oficina de Protección Financiera del Consumidor (CFPB) y actual CEO de la Asociación de Banqueros de Florida, representa a unos 3.283 bancos con 21,8 billones de dólares en activos combinados, según datos de la FDIC al 31 de marzo de 2026.
La red contemplada admitirá depósitos tokenizados, stablecoins emitidas por bancos, pagos inteligentes y liquidación automatizada, y la alianza asegura que será interoperable con otras cadenas de bloques ya existentes. Según los comunicados oficiales, la iniciativa está impulsada en particular por la Asociación de Banqueros de Texas y actualmente atraviesa la primera fase de un proceso de selección de socios tecnológicos, sin que se hayan confirmado todavía ni el proveedor de infraestructura ni los bancos individuales que se sumarán como propietarios de la red.
El contexto de la industria explica la urgencia del movimiento: la banca comunitaria y regional quiere evitar depender de infraestructuras controladas por bancos de gran escala como The Clearing House, cuya red de depósitos tokenizados ya reúne a JPMorgan Chase, Bank of America, Citigroup, HSBC y Wells Fargo, o de emisores cripto-nativos como Circle y Tether. BankChain se suma así a un terreno cada vez más poblado de proyectos bancarios sobre blockchain, junto a la red regional Cari y el consorcio comunitario DTX.
Para miles de bancos pequeños y medianos de Estados Unidos, contar con una infraestructura compartida podría significar el acceso a herramientas de pagos programables que hoy solo están al alcance de las entidades más grandes, evitando que sus depósitos migren hacia stablecoins privadas o hacia bancos con capacidad tecnológica propia. El desafío, no obstante, es si una coalición de 39 asociaciones logrará ponerse de acuerdo sobre gobernanza, financiamiento e implementación técnica a un ritmo que le permita competir con los proyectos que ya llevan meses de ventaja.
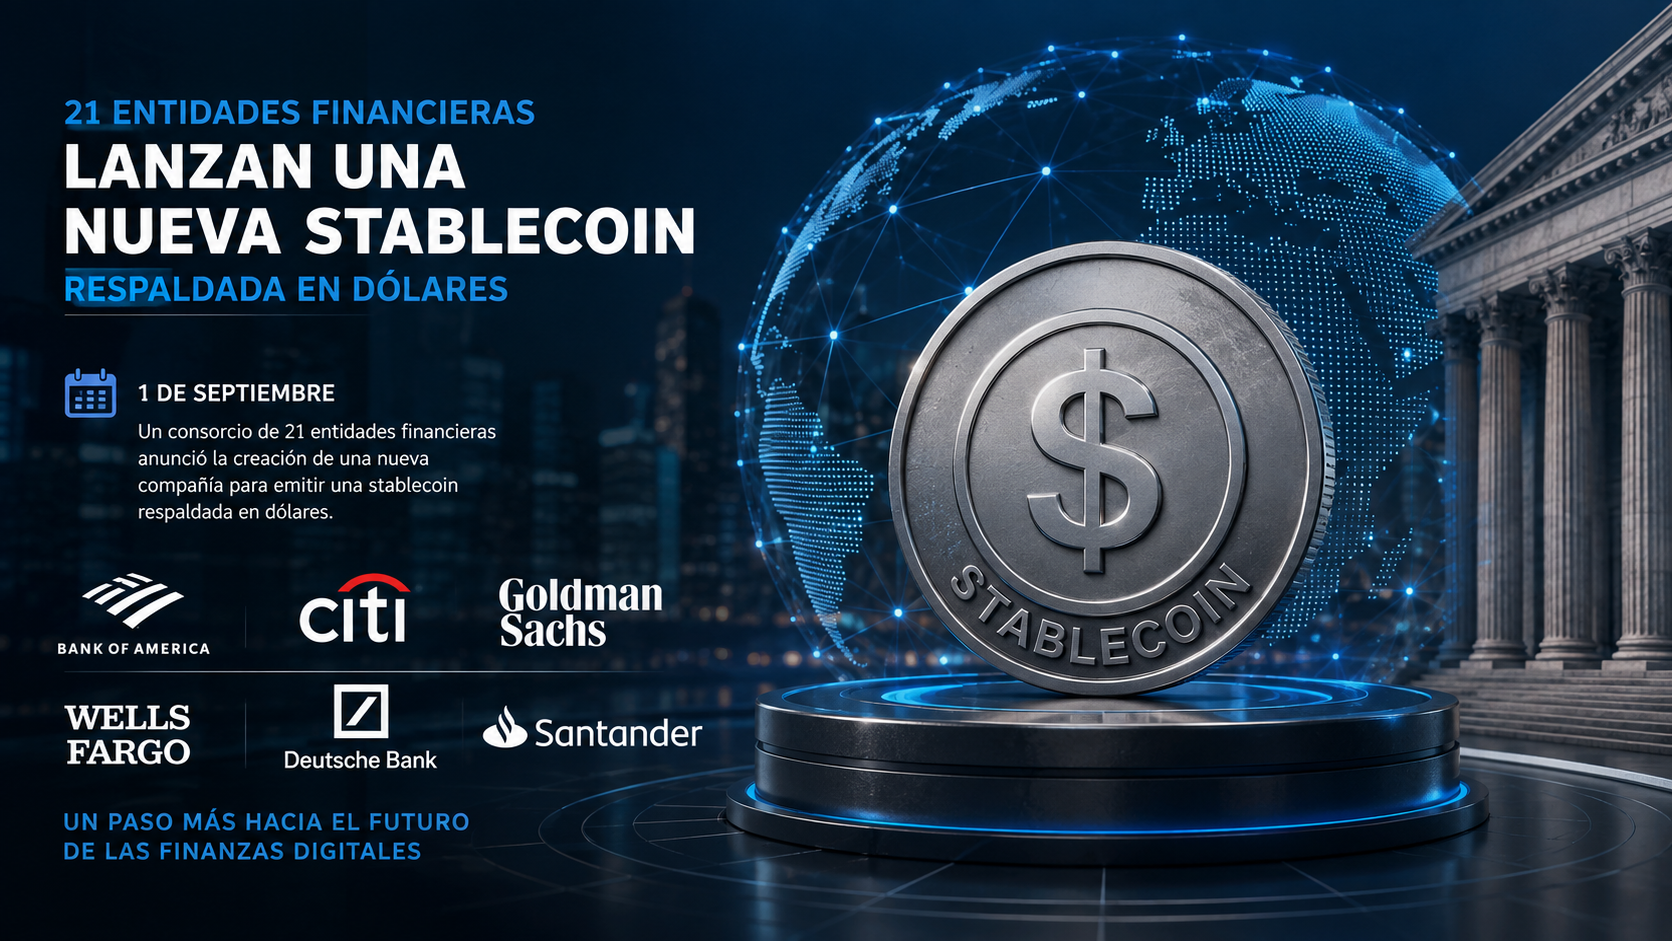
Un consorcio de 21 entidades financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank y Santander, anunció el 1 de septiembre la creación de una nueva compañía para emitir una stablecoin respaldada en dólares con lanzamiento previsto para la primera mitad de 2027. La iniciativa amplía un proyecto que en octubre de 2025 había arrancado con apenas diez bancos y que ahora reúne instituciones de América del Norte, Europa, Asia oriental, Medio Oriente y África.
El anuncio detalla que la compañía, cuyo nombre todavía no fue revelado, se constituirá en la segunda mitad de 2026 y que el producto buscará cumplir simultáneamente con la ley GENIUS de Estados Unidos y con el reglamento MiCA de la Unión Europea. El diseño contempla tres segmentos de uso: mercados mayoristas, institucionales y minoristas, con foco inicial en pagos transfronterizos y liquidación de activos digitales on-chain. Una vez asentada la moneda en dólares, el grupo planea sumar versiones ligadas a otras divisas del G7, con el euro como prioridad inmediata.
El movimiento confirma que la banca tradicional dejó de mirar desde afuera el crecimiento de las stablecoins privadas y ahora compite directamente por ese terreno con vehículos propios. La consultora de pagos PYMNTS señaló que el proyecto no compite exactamente con la iniciativa Open USD, respaldada por más de 140 empresas de pagos y cripto, ya que apenas hay superposición entre ambos grupos de socios: BBVA es la única entidad presente en las dos coaliciones. Para JPMorgan Chase, ausente de ambos consorcios, la jugada abre un interrogante sobre si terminará sumándose a alguno de los dos bloques o si seguirá apostando en solitario a su token JPM Coin.
Para los clientes corporativos y los usuarios finales, la multiplicación de stablecoins bancarias promete liquidaciones más rápidas y trazables, pero también fragmenta un mercado que hasta hace apenas un año estaba dominado por dos o tres emisores cripto-nativos. La pregunta de fondo, señalan varios analistas del sector de pagos, es si esta carrera terminará en una consolidación entre pocos actores de escala global o si la proliferación de monedas bancarias y privadas dejará a usuarios y comercios lidiando con un mosaico de rieles digitales que compiten por interoperabilidad y confianza regulatoria.
Un consorcio integrado por JPMorgan Chase, Bank of America, HSBC, Citigroup y Wells Fargo presentó los planes para una red compartida de depósitos bancarios tokenizados, en un intento explícito de frenar el avance de las stablecoins sobre su negocio de pagos. La iniciativa busca replicar el modelo colaborativo que ya dio resultado con Zelle, apostando a que una infraestructura común entre bancos es la mejor defensa frente al crecimiento acelerado del dinero digital privado.
Durante años, la banca tradicional observó desde afuera cómo las stablecoins pasaban de ser un producto cripto de nicho a mover decenas de billones de dólares anuales en pagos. El volumen ajustado de transacciones en stablecoins alcanzó un récord de USD 1,79 billones solo en junio, un salto del 63% respecto de mayo y del 125% interanual, de acuerdo con datos del panel on-chain de Visa. Ese crecimiento explosivo es, justamente, lo que llevó a los bancos más grandes de Estados Unidos a coordinar una respuesta conjunta en lugar de competir cada uno por separado.
La lógica de negocio es clara: los depósitos tokenizados permitirían a los bancos ofrecer liquidaciones instantáneas y programables sin ceder terreno regulatorio ni de custodia frente a emisores de stablecoins como Circle o Tether, que operan fuera del perímetro bancario tradicional. Para los clientes corporativos, la promesa es una gestión de tesorería más ágil, con transferencias que hoy pueden demorar días resueltas en minutos, sin perder las protecciones y el respaldo asociados a una cuenta bancaria regulada.
La jugada llega en paralelo a un momento regulatorio clave: la Ley GENIUS, que exige a las agencias federales terminar de definir las reglas de capital, reservas y licencias para emisores de stablecoins, fija distintos plazos de implementación a lo largo de 2026. En ese contexto, la banca tradicional busca posicionarse antes de que la infraestructura de pagos del futuro quede definida exclusivamente por actores cripto. La pregunta que queda abierta es si los usuarios finales notarán la diferencia entre un dólar tokenizado emitido por un banco y una stablecoin privada, o si, tal como ocurrió con Zelle, la tecnología subyacente terminará siendo invisible para el público general.











 AI1 año ago
 Nano1 año ago

 AI10 meses ago

 AI1 año ago