En 2025, la tokenización de activos reales (Real World Assets – RWA) superó los 15.000 millones de dólares en valor tokenizado y se proyecta que alcance el billón de dólares antes de 2030. Sin embargo, el gran cuello de botella no es técnico: es jurídico y de confianza. Un contrato inteligente no puede “ver” si una escritura de un departamento en Recoleta fue realmente firmada, si un pagaré fue aceptado o si un fideicomiso está correctamente constituido. Aquí entran los oráculos humanos y digitales, el concepto conocido como Human-in-the-Loop.
Este tema fue el eje central del panel “Human-in-the-Loop: Oráculos humanos y digitales en Tokenización” realizado en LABITCONF 2025, con tres escribanas del Colegio de Escribanos de la Ciudad de Buenos Aires (Sonia Lukaszewicz, Magdalena Tato y Cecilia Garcia Puente) y moderado por Paula Vigliano (palablockchain.io). Si buscas insights sobre tokenización RWA Argentina, oráculos blockchain jurídicos o Human-in-the-Loop inmobiliario, este artículo te guía paso a paso.
¿Qué es Human-in-the-Loop en Tokenización de Activos?
Human-in-the-Loop es el mecanismo híbrido que combina:
Oráculos digitales (Chainlink, Pyth, API3, etc.) → datos de mercado, precios, eventos automatizados.
Oráculos humanos (escribanos, contadores, peritos, registros públicos) → validación de hechos jurídicos y extraprotocolarios que ningún smart contract puede leer por sí solo.
Ejemplos reales que ya funcionan en Argentina y Latam:
Tokenización de departamentos: la escritura pública firmada por escribano es el trigger que desbloquea la emisión del token ERC-3643 o ERC-20 fraccionado.
Fideicomisos tokenizados: el escribano actúa como oráculo humano que certifica la constitución del fideicomiso y la transferencia de dominio fiduciario.
Pagarés y facturas de crédito electrónicas (Echeq): el aceptante + escribano validan la existencia jurídica antes de mint del token.
Los 4 Pilares del Human-in-the-Loop según las Escribanas de CABA (2025)
Identidad y KYC/AML soberano El escribano argentino verifica identidad con valor legal (art. 979 Código Civil y Comercial) y genera un hash notarial que se inscribe on-chain. Este acto tiene fuerza probatoria superior a cualquier KYC privado.
Prueba jurídica inmutable La escritura pública o protocolo notarial se hashea y se guarda en IPFS/Arweave + timestamp en blockchain (Bitcoin, Ethereum L2 o LacChain). Resultado: un documento jurídico argentino con inmutabilidad criptográfica.
Trigger de ejecución automática Una vez que el oráculo humano (escribano) firma digitalmente y sube el hash, el smart contract ejecuta automáticamente: mint del token, transferencia de dominio, pago de rentas, etc.
Resolución de controversias off-chain con fuerza ejecutiva Si hay conflicto, la escritura pública argentina prevalece sobre el código. El juez argentino puede ordenar la quema o congelación de tokens porque existe un vínculo jurídico real (no solo código).
Casos Reales Argentinos que ya Operan con Human-in-the-Loop (2025)
Proyecto
Activo Tokenizado
Oráculo Humano
Blockchain
Estado 2025
Grupo Binder
Departamentos en pozo
Escribanos CABA
Polygon
+400 unidades tokenizadas
Fiwind
Fideicomisos inmobiliarios
Escribano + contador público
Ethereum L2
USD 120M en AUM
Tokenizar Argentina
Fideicomisos ganaderos
Escribanos Corrientes
Arbitrum
8.000 hectáreas tokenizadas
Criptoactivos Argentina
Pagarés y Echeq
Cámara Argentina de Fintech + escribanos
LacChain (BID)
Integrado con AFIP y BCRA
Ventajas Competitivas de Argentina gracias a los Escribanos como Oráculos
Fuerza ejecutiva: la escritura pública argentina es título ejecutivo (art. 525 CPCCN).
Costo muy bajo: protocolo notarial ≈ 1-1,5 % del valor del activo (vs. 5-8 % en setups legales de Islas Caimán o Delaware).
Equilibrio en el Sistema: Evitando Lentitud y Encargos Excesivos con Digitalización de Escribanos
Un punto de vista clave para la implementación efectiva de Human-in-the-Loop es mantener un equilibrio en el sistema para que no se vuelva lento ni encarezca el proceso (o «circuito» jurídico-económico). La intervención humana, aunque esencial para la validación jurídica, debe optimizarse para no generar cuellos de botella en transacciones que buscan la eficiencia de blockchain.
Aquí, la digitalización del rol del escribano emerge como solución ideal: mediante herramientas como firmas digitales avanzadas (Ley 27.446 de Firma Digital en Argentina), hash notariales automatizados y plataformas integradas con blockchain (ej. LacChain o Ethereum L2), el escribano puede actuar como oráculo remoto y en tiempo real, reduciendo tiempos de días a horas sin sacrificar la fe pública. Esto evita que el sistema se ralentice por trámites presenciales y mantiene costos accesibles, fomentando una adopción masiva sin comprometer la confianza verificable.
Este enfoque híbrido —donde la digitalización del escribano equilibra velocidad, costo y seguridad— asegura que la tokenización sea escalable, accesible y jurídicamente robusta, alineándose con la visión de un ecosistema RWA inclusivo en Argentina y Latam.
Conclusión: 2026 será el año del Human-in-the-Loop Masivo
Las escribanas Sonia Lukaszewicz, Magdalena Tato y Cecilia García Puente coincidieron en LABITCONF 2025: “La tokenización no reemplaza al derecho, lo potencia. El escribano no compite con el smart contract: es el oráculo humano que le da validez jurídica al código.”
En un mundo donde BlackRock, Ondo Finance y Securitize tokenizan miles de millones, Argentina se posiciona como jurisdicción líder en RWA gracias a la combinación única de:
Escribanos con fe pública
Firma digital reconocida por ley
Integración con registros públicos y BCRA
¿Querés tokenizar un inmueble, fideicomiso o pagaré en Argentina con validez jurídica total? 2026 será el año en que el Human-in-the-Loop pase de experimento a estándar global, y Argentina está liderando la carrera.
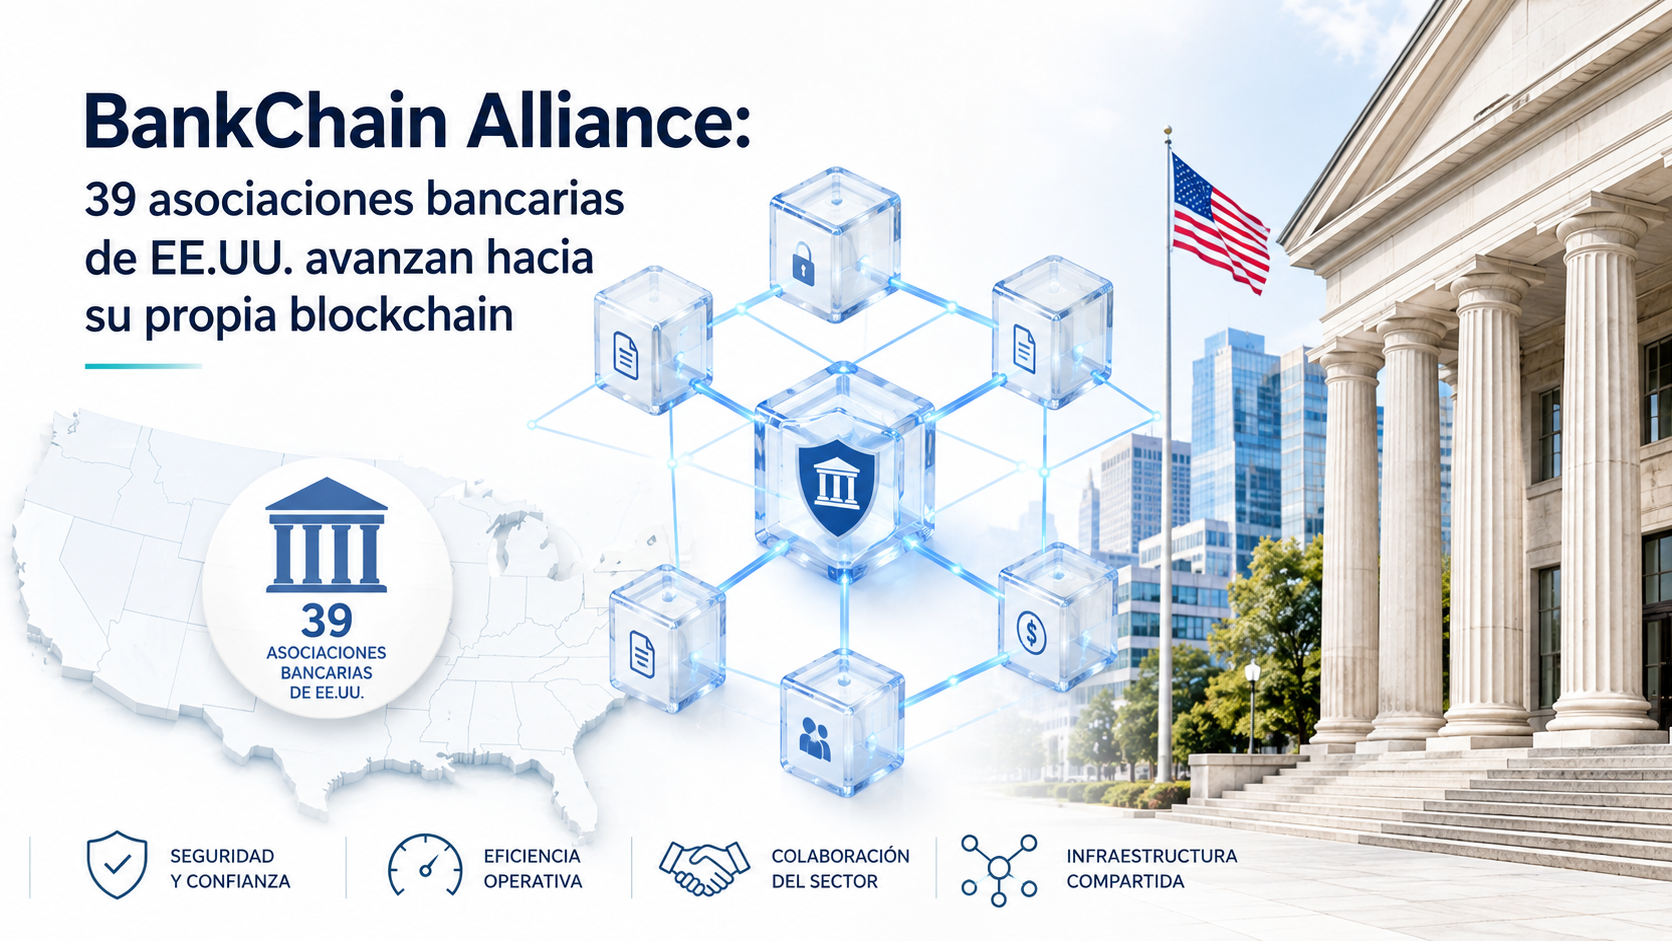
Treinta y nueve asociaciones estatales de banqueros de Estados Unidos anunciaron el 25 de agosto la creación de BankChain Alliance, un consorcio que busca construir una red blockchain propiedad, diseñada y gobernada íntegramente por el sector bancario, con lanzamiento previsto para 2027. El grupo, liderado de forma interina por Kathy Kraninger, expresidenta de la Oficina de Protección Financiera del Consumidor (CFPB) y actual CEO de la Asociación de Banqueros de Florida, representa a unos 3.283 bancos con 21,8 billones de dólares en activos combinados, según datos de la FDIC al 31 de marzo de 2026.
La red contemplada admitirá depósitos tokenizados, stablecoins emitidas por bancos, pagos inteligentes y liquidación automatizada, y la alianza asegura que será interoperable con otras cadenas de bloques ya existentes. Según los comunicados oficiales, la iniciativa está impulsada en particular por la Asociación de Banqueros de Texas y actualmente atraviesa la primera fase de un proceso de selección de socios tecnológicos, sin que se hayan confirmado todavía ni el proveedor de infraestructura ni los bancos individuales que se sumarán como propietarios de la red.
El contexto de la industria explica la urgencia del movimiento: la banca comunitaria y regional quiere evitar depender de infraestructuras controladas por bancos de gran escala como The Clearing House, cuya red de depósitos tokenizados ya reúne a JPMorgan Chase, Bank of America, Citigroup, HSBC y Wells Fargo, o de emisores cripto-nativos como Circle y Tether. BankChain se suma así a un terreno cada vez más poblado de proyectos bancarios sobre blockchain, junto a la red regional Cari y el consorcio comunitario DTX.
Para miles de bancos pequeños y medianos de Estados Unidos, contar con una infraestructura compartida podría significar el acceso a herramientas de pagos programables que hoy solo están al alcance de las entidades más grandes, evitando que sus depósitos migren hacia stablecoins privadas o hacia bancos con capacidad tecnológica propia. El desafío, no obstante, es si una coalición de 39 asociaciones logrará ponerse de acuerdo sobre gobernanza, financiamiento e implementación técnica a un ritmo que le permita competir con los proyectos que ya llevan meses de ventaja.
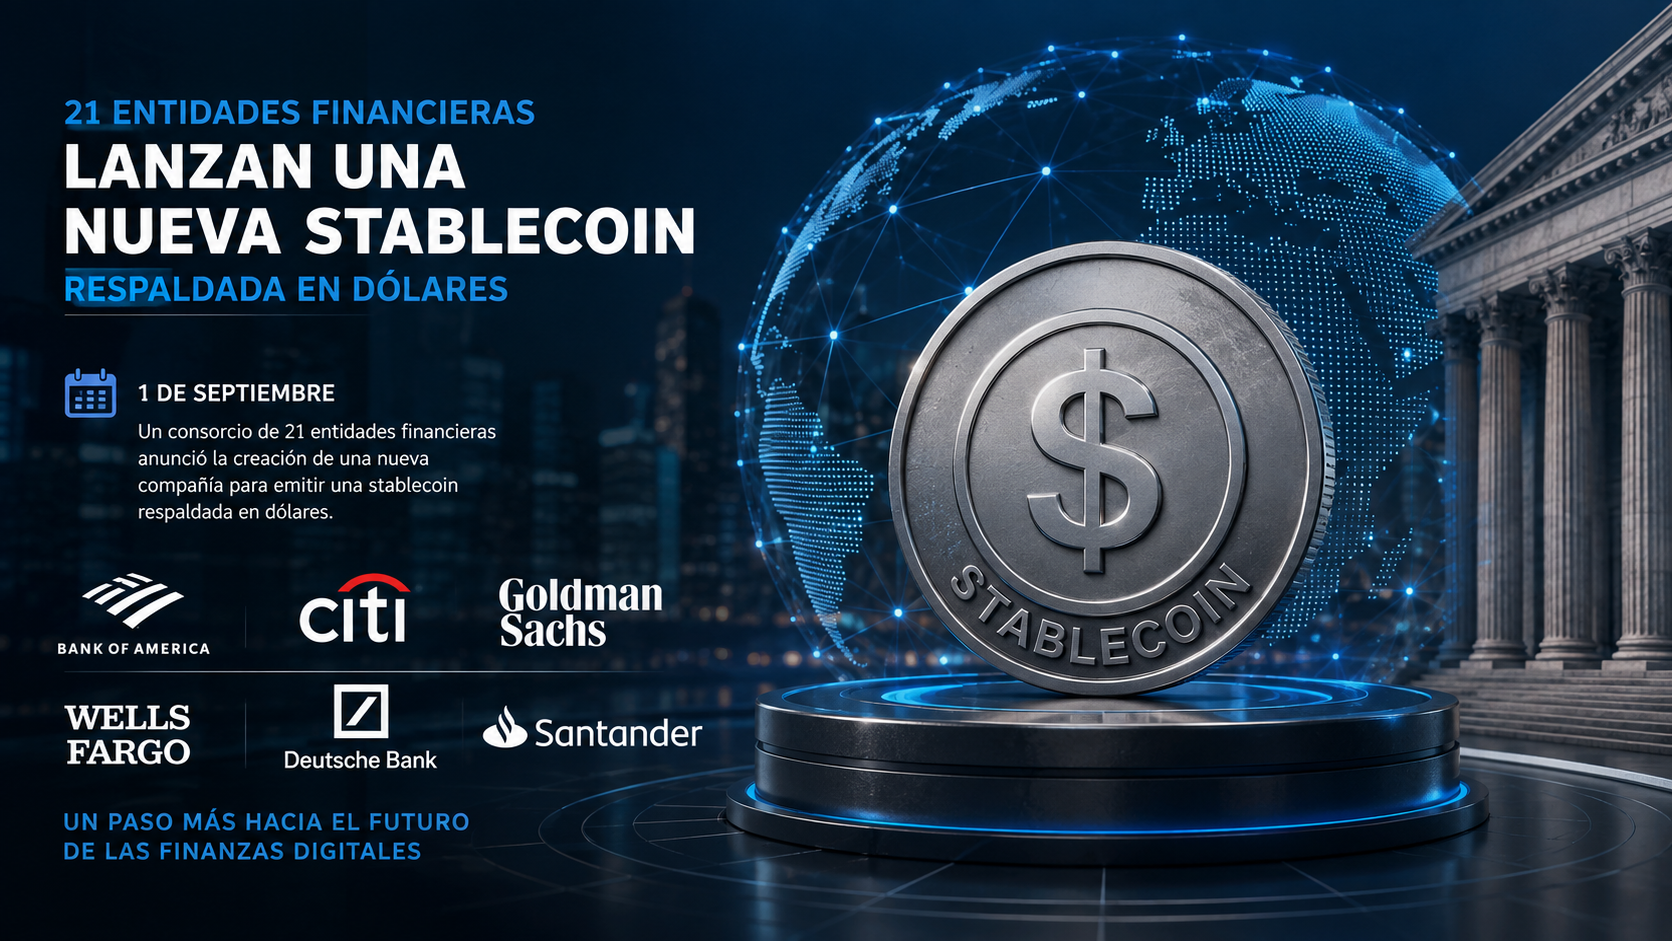
Un consorcio de 21 entidades financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank y Santander, anunció el 1 de septiembre la creación de una nueva compañía para emitir una stablecoin respaldada en dólares con lanzamiento previsto para la primera mitad de 2027. La iniciativa amplía un proyecto que en octubre de 2025 había arrancado con apenas diez bancos y que ahora reúne instituciones de América del Norte, Europa, Asia oriental, Medio Oriente y África.
El anuncio detalla que la compañía, cuyo nombre todavía no fue revelado, se constituirá en la segunda mitad de 2026 y que el producto buscará cumplir simultáneamente con la ley GENIUS de Estados Unidos y con el reglamento MiCA de la Unión Europea. El diseño contempla tres segmentos de uso: mercados mayoristas, institucionales y minoristas, con foco inicial en pagos transfronterizos y liquidación de activos digitales on-chain. Una vez asentada la moneda en dólares, el grupo planea sumar versiones ligadas a otras divisas del G7, con el euro como prioridad inmediata.
El movimiento confirma que la banca tradicional dejó de mirar desde afuera el crecimiento de las stablecoins privadas y ahora compite directamente por ese terreno con vehículos propios. La consultora de pagos PYMNTS señaló que el proyecto no compite exactamente con la iniciativa Open USD, respaldada por más de 140 empresas de pagos y cripto, ya que apenas hay superposición entre ambos grupos de socios: BBVA es la única entidad presente en las dos coaliciones. Para JPMorgan Chase, ausente de ambos consorcios, la jugada abre un interrogante sobre si terminará sumándose a alguno de los dos bloques o si seguirá apostando en solitario a su token JPM Coin.
Para los clientes corporativos y los usuarios finales, la multiplicación de stablecoins bancarias promete liquidaciones más rápidas y trazables, pero también fragmenta un mercado que hasta hace apenas un año estaba dominado por dos o tres emisores cripto-nativos. La pregunta de fondo, señalan varios analistas del sector de pagos, es si esta carrera terminará en una consolidación entre pocos actores de escala global o si la proliferación de monedas bancarias y privadas dejará a usuarios y comercios lidiando con un mosaico de rieles digitales que compiten por interoperabilidad y confianza regulatoria.
Un consorcio integrado por JPMorgan Chase, Bank of America, HSBC, Citigroup y Wells Fargo presentó los planes para una red compartida de depósitos bancarios tokenizados, en un intento explícito de frenar el avance de las stablecoins sobre su negocio de pagos. La iniciativa busca replicar el modelo colaborativo que ya dio resultado con Zelle, apostando a que una infraestructura común entre bancos es la mejor defensa frente al crecimiento acelerado del dinero digital privado.
Durante años, la banca tradicional observó desde afuera cómo las stablecoins pasaban de ser un producto cripto de nicho a mover decenas de billones de dólares anuales en pagos. El volumen ajustado de transacciones en stablecoins alcanzó un récord de USD 1,79 billones solo en junio, un salto del 63% respecto de mayo y del 125% interanual, de acuerdo con datos del panel on-chain de Visa. Ese crecimiento explosivo es, justamente, lo que llevó a los bancos más grandes de Estados Unidos a coordinar una respuesta conjunta en lugar de competir cada uno por separado.
La lógica de negocio es clara: los depósitos tokenizados permitirían a los bancos ofrecer liquidaciones instantáneas y programables sin ceder terreno regulatorio ni de custodia frente a emisores de stablecoins como Circle o Tether, que operan fuera del perímetro bancario tradicional. Para los clientes corporativos, la promesa es una gestión de tesorería más ágil, con transferencias que hoy pueden demorar días resueltas en minutos, sin perder las protecciones y el respaldo asociados a una cuenta bancaria regulada.
La jugada llega en paralelo a un momento regulatorio clave: la Ley GENIUS, que exige a las agencias federales terminar de definir las reglas de capital, reservas y licencias para emisores de stablecoins, fija distintos plazos de implementación a lo largo de 2026. En ese contexto, la banca tradicional busca posicionarse antes de que la infraestructura de pagos del futuro quede definida exclusivamente por actores cripto. La pregunta que queda abierta es si los usuarios finales notarán la diferencia entre un dólar tokenizado emitido por un banco y una stablecoin privada, o si, tal como ocurrió con Zelle, la tecnología subyacente terminará siendo invisible para el público general.











 AI1 año ago
 Nano1 año ago

 AI9 meses ago

 AI1 año ago