Una blockchain es un libro mayor digital, distribuido y descentralizado que registra transacciones en bloques encadenados criptográficamente, garantizando transparencia, inmutabilidad y seguridad sin intermediarios. Cada bloque contiene transacciones validadas mediante un mecanismo de consenso, y la cadena es mantenida por nodos que acuerdan su estado. Existen tres tipos principales: públicas (sin permiso, como Bitcoin), privadas (con permiso, para empresas) y híbridas. Sus aplicaciones incluyen criptomonedas, contratos inteligentes, finanzas descentralizadas (DeFi), gestión de datos, cadenas de suministro y más.
El Trilema de la Blockchain: Descentralización, Seguridad y Escalabilidad
El trilema de la blockchain describe el desafío de equilibrar tres características esenciales: descentralización, seguridad y escalabilidad. Optimizar una suele comprometer las otras, lo que representa un reto para diseñar redes blockchain eficientes.
Ventajas de las Blockchains para Negocios
Descentralización: Elimina intermediarios, reduciendo costos y puntos de fallo. Ideal para startups DeFi, plataformas de gobernanza o negocios que buscan autonomía.
Transparencia e Inmutabilidad: Las transacciones en blockchains públicas son visibles y no modificables, generando confianza en aplicaciones como finanzas o trazabilidad (ej., cadenas de suministro).
Seguridad: La criptografía y los mecanismos de consenso protegen contra fraudes, esenciales para sectores como banca o salud.
Automatización: Los contratos inteligentes automatizan procesos, reduciendo costos en industrias como seguros o logística.
Accesibilidad Global: Facilita transacciones transfronterizas rápidas, beneficiando el comercio internacional y las remesas.
Desventajas de las Blockchains
Escalabilidad Limitada: Redes como Bitcoin procesan pocas transacciones por segundo (~7 TPS), un obstáculo para marketplaces de alto volumen.
Consumo Energético: Blockchains con Proof of Work (PoW), como Bitcoin, consumen mucha energía, un desafío para empresas con metas de sostenibilidad.
Complejidad Técnica: Implementar blockchains requiere experiencia, un reto para PYMES o negocios no tecnológicos.
Costos de Transacciones: En redes congestionadas (ej., Ethereum pre-capa 2), las tarifas pueden ser altas, afectando microtransacciones.
Regulación: La incertidumbre regulatoria complica la adopción en sectores como finanzas o salud.
Cómo Elegir una Blockchain para tu Negocio
La elección depende de las necesidades del negocio:
Definición: Técnica criptográfica que valida transacciones sin revelar datos (ej., monto, remitente). Incluye zk-SNARKs (compactos) y zk-STARKs (escalables).
Ventajas:
Privacidad: Ideal para salud o finanzas privadas.
Escalabilidad: Reduce datos en la cadena principal.
Definición: Protocolos sobre blockchains de capa 1 (como Ethereum) que procesan transacciones fuera de la cadena principal, reduciendo costos y mejorando velocidad, heredando la seguridad de la capa 1.
Tiempo de Confirmación: ~1-5 minutos (L2), ~15-20 minutos (L1).
Negocios ideales: DeFi, microtransacciones.
StarkNet:
Consenso: PoS (integrado con Ethereum).
Características: ZKP (zk-STARKs) para privacidad y escalabilidad.
Limitaciones: Complejidad técnica.
Tiempo de Confirmación: ~1-5 minutos (L2), ~15-20 minutos (L1).
Negocios ideales: Salud, finanzas escalables.
Resumen Comparativo de Blockchains
Blockchain
Consenso
Capa 2
ZKP
Optimistic Rollups
Ventajas
Limitaciones
Tiempo de Confirmación
Negocios Ideales
Bitcoin
PoW
Sí (Lightning)
No
No
Seguridad, descentralización
Consumo energético
~10-60 min
Banca, reservas de valor
Litecoin
PoW
Sí (Lightning)
No
No
Transacciones rápidas
Menor adopción
~15-60 min
Pagos minoristas
Monero
PoW
No
Sí (firmas en anillo)
No
Privacidad
Consumo energético
~20 min
Transacciones confidenciales
Ethereum
PoS
Sí
Sí (zkEVM)
Sí
Ecosistema dApps
Centralización potencial
~3-6 min
DeFi, NFTs, gaming
Cardano
PoS
No
No
No
Investigación académica
Menor adopción dApps
~5-20 min
ONGs, educación
Solana
PoS + PoH
No
No
No
Alta velocidad
Interrupciones ocasionales
~0.4-2 seg
DeFi, marketplaces, gaming
Polkadot
NPoS
No
No
No
Interoperabilidad
Complejidad técnica
~6-12 seg
Ecosistemas multi-cadena
Binance Coin
PoS
No
No
No
Ecosistema DeFi
Centralización
~3-15 seg
Trading, DeFi
Avalanche
PoS
No
No
No
Alta velocidad, subredes
Competencia alta
~1-2 seg
DeFi, fintech, cadenas de suministro
Algorand
PPoS
No
No
No
Sostenibilidad, velocidad
Menor adopción dApps
~4-5 seg
Pagos, banca verde
Zcash
PoW
No
Sí (zk-SNARKs)
No
Privacidad
Consumo energético
~15-75 min
Finanzas privadas, salud
Polygon
PoS
Sí (zkEVM)
Sí
Sí
Escalabilidad, bajo costo
Dependencia de Ethereum
~2-5 min
NFTs, gaming, DeFi
Arbitrum
PoS
Sí
No
Sí
Bajo costo
Dependencia de Ethereum
~1-5 min (L2)
DeFi, microtransacciones
Optimism
PoS
Sí
No
Sí
Velocidad
Riesgo de disputas
~1-5 min (L2)
DeFi, microtransacciones
StarkNet
PoS
Sí
Sí (zk-STARKs)
No
Privacidad, escalabilidad
Adopción en desarrollo
~1-5 min (L2)
Salud, finanzas escalables
Conclusión: Cómo Elegir la Blockchain Adecuada
La elección de una blockchain depende de las prioridades del negocio:
PoW (Bitcoin, Monero): Seguridad y privacidad, pero largos tiempos de confirmación (10-75 minutos) y alto consumo energético. Ideal para banca o finanzas privadas.
PoS (Ethereum, Solana, Avalanche, Algorand): Rápidas (0.4-20 segundos), eficientes y sostenibles, perfectas para DeFi, fintech y comercio electrónico. Avalanche destaca por subredes personalizables (~1-2 segundos).
Capa 2 (Arbitrum, Optimism, StarkNet): Escalabilidad y bajos costos en Ethereum, ideales para dApps y microtransacciones, aunque con finalidad en L1 (~15-20 minutos).
ZKP (Zcash, StarkNet): Privacidad para salud o finanzas confidenciales.
Polkadot: Interoperabilidad para ecosistemas multi-cadena.
Evalúa velocidad, costos, privacidad, descentralización y sostenibilidad para seleccionar la blockchain adecuada para tu negocio.
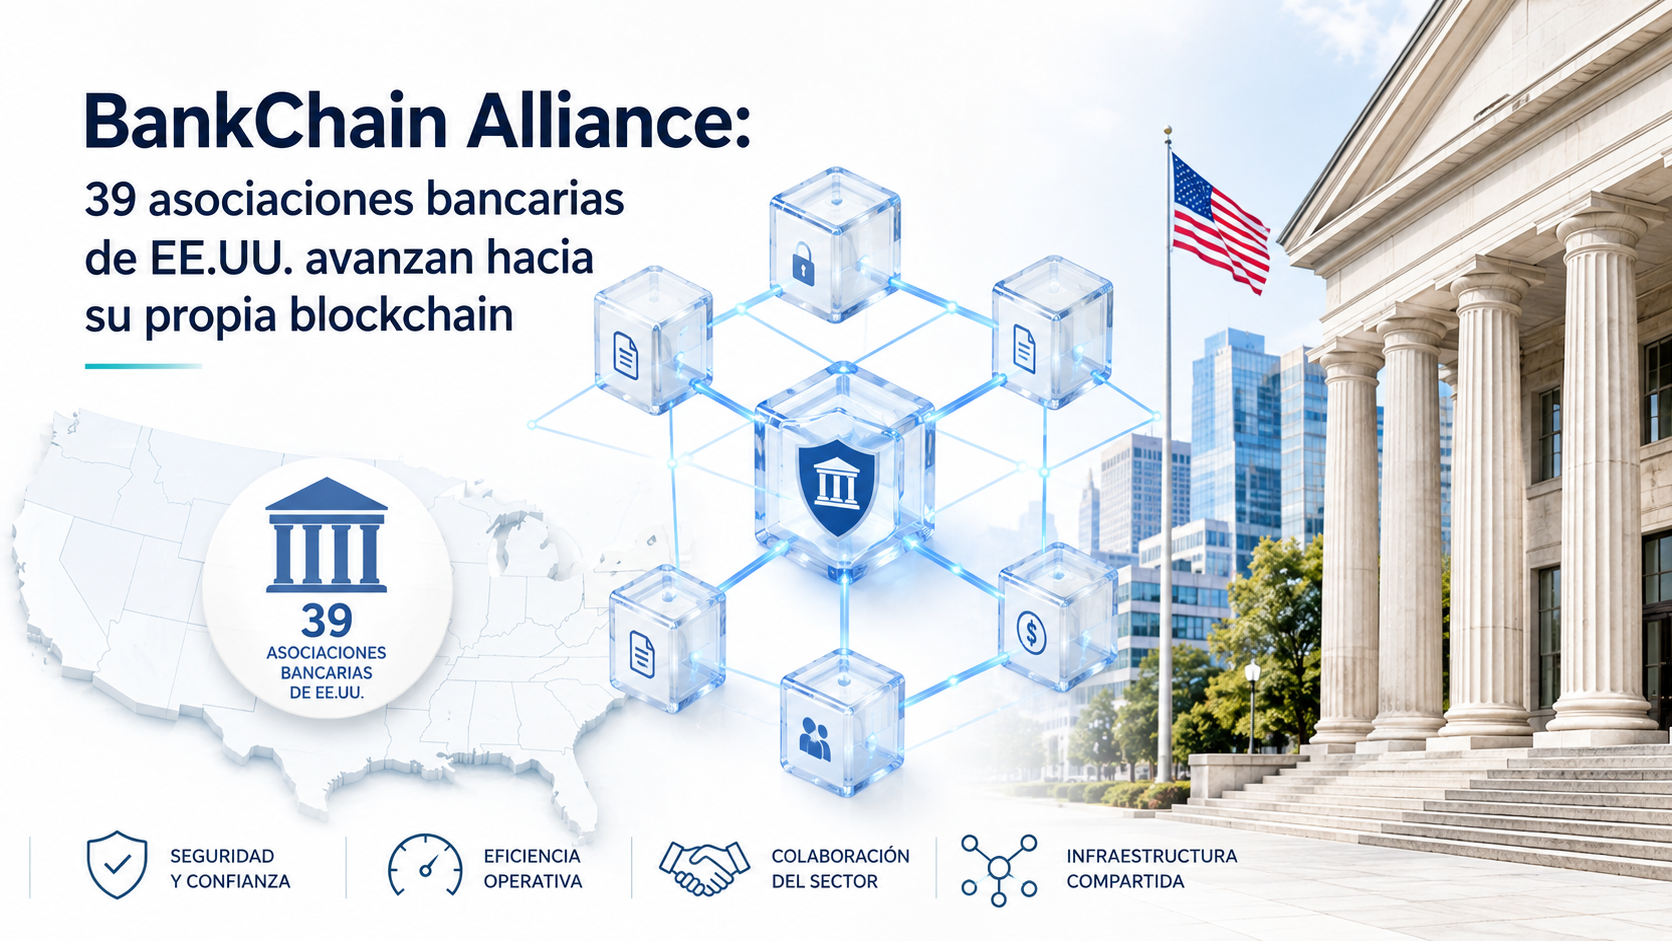
Treinta y nueve asociaciones estatales de banqueros de Estados Unidos anunciaron el 25 de agosto la creación de BankChain Alliance, un consorcio que busca construir una red blockchain propiedad, diseñada y gobernada íntegramente por el sector bancario, con lanzamiento previsto para 2027. El grupo, liderado de forma interina por Kathy Kraninger, expresidenta de la Oficina de Protección Financiera del Consumidor (CFPB) y actual CEO de la Asociación de Banqueros de Florida, representa a unos 3.283 bancos con 21,8 billones de dólares en activos combinados, según datos de la FDIC al 31 de marzo de 2026.
La red contemplada admitirá depósitos tokenizados, stablecoins emitidas por bancos, pagos inteligentes y liquidación automatizada, y la alianza asegura que será interoperable con otras cadenas de bloques ya existentes. Según los comunicados oficiales, la iniciativa está impulsada en particular por la Asociación de Banqueros de Texas y actualmente atraviesa la primera fase de un proceso de selección de socios tecnológicos, sin que se hayan confirmado todavía ni el proveedor de infraestructura ni los bancos individuales que se sumarán como propietarios de la red.
El contexto de la industria explica la urgencia del movimiento: la banca comunitaria y regional quiere evitar depender de infraestructuras controladas por bancos de gran escala como The Clearing House, cuya red de depósitos tokenizados ya reúne a JPMorgan Chase, Bank of America, Citigroup, HSBC y Wells Fargo, o de emisores cripto-nativos como Circle y Tether. BankChain se suma así a un terreno cada vez más poblado de proyectos bancarios sobre blockchain, junto a la red regional Cari y el consorcio comunitario DTX.
Para miles de bancos pequeños y medianos de Estados Unidos, contar con una infraestructura compartida podría significar el acceso a herramientas de pagos programables que hoy solo están al alcance de las entidades más grandes, evitando que sus depósitos migren hacia stablecoins privadas o hacia bancos con capacidad tecnológica propia. El desafío, no obstante, es si una coalición de 39 asociaciones logrará ponerse de acuerdo sobre gobernanza, financiamiento e implementación técnica a un ritmo que le permita competir con los proyectos que ya llevan meses de ventaja.
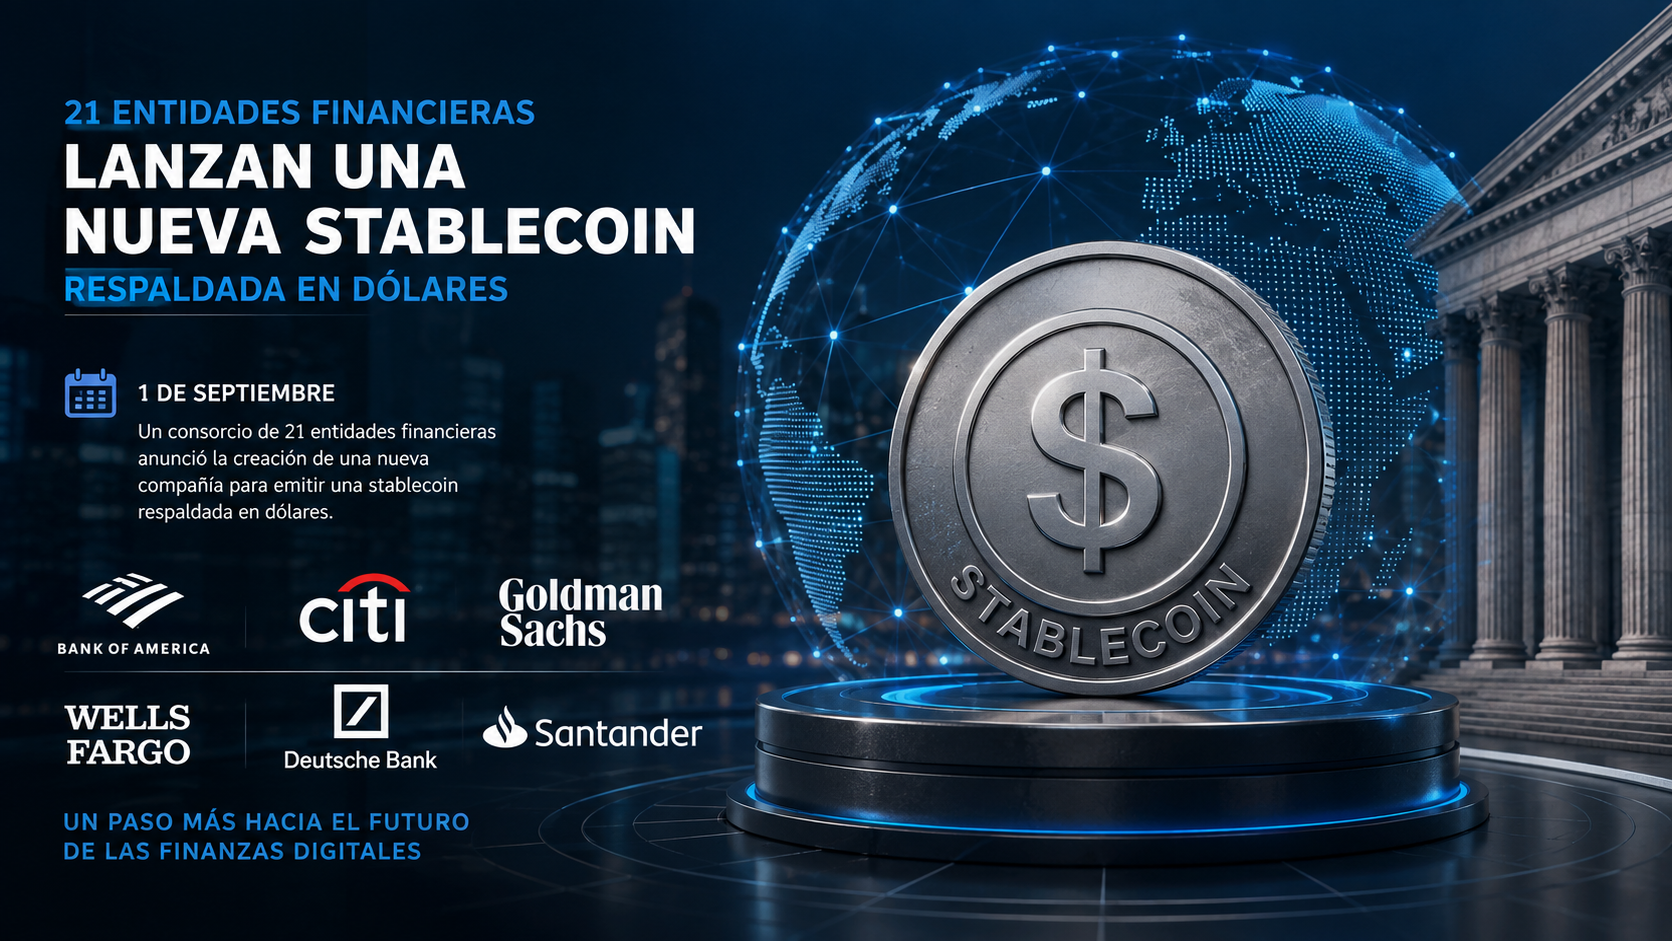
Un consorcio de 21 entidades financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank y Santander, anunció el 1 de septiembre la creación de una nueva compañía para emitir una stablecoin respaldada en dólares con lanzamiento previsto para la primera mitad de 2027. La iniciativa amplía un proyecto que en octubre de 2025 había arrancado con apenas diez bancos y que ahora reúne instituciones de América del Norte, Europa, Asia oriental, Medio Oriente y África.
El anuncio detalla que la compañía, cuyo nombre todavía no fue revelado, se constituirá en la segunda mitad de 2026 y que el producto buscará cumplir simultáneamente con la ley GENIUS de Estados Unidos y con el reglamento MiCA de la Unión Europea. El diseño contempla tres segmentos de uso: mercados mayoristas, institucionales y minoristas, con foco inicial en pagos transfronterizos y liquidación de activos digitales on-chain. Una vez asentada la moneda en dólares, el grupo planea sumar versiones ligadas a otras divisas del G7, con el euro como prioridad inmediata.
El movimiento confirma que la banca tradicional dejó de mirar desde afuera el crecimiento de las stablecoins privadas y ahora compite directamente por ese terreno con vehículos propios. La consultora de pagos PYMNTS señaló que el proyecto no compite exactamente con la iniciativa Open USD, respaldada por más de 140 empresas de pagos y cripto, ya que apenas hay superposición entre ambos grupos de socios: BBVA es la única entidad presente en las dos coaliciones. Para JPMorgan Chase, ausente de ambos consorcios, la jugada abre un interrogante sobre si terminará sumándose a alguno de los dos bloques o si seguirá apostando en solitario a su token JPM Coin.
Para los clientes corporativos y los usuarios finales, la multiplicación de stablecoins bancarias promete liquidaciones más rápidas y trazables, pero también fragmenta un mercado que hasta hace apenas un año estaba dominado por dos o tres emisores cripto-nativos. La pregunta de fondo, señalan varios analistas del sector de pagos, es si esta carrera terminará en una consolidación entre pocos actores de escala global o si la proliferación de monedas bancarias y privadas dejará a usuarios y comercios lidiando con un mosaico de rieles digitales que compiten por interoperabilidad y confianza regulatoria.
Un consorcio integrado por JPMorgan Chase, Bank of America, HSBC, Citigroup y Wells Fargo presentó los planes para una red compartida de depósitos bancarios tokenizados, en un intento explícito de frenar el avance de las stablecoins sobre su negocio de pagos. La iniciativa busca replicar el modelo colaborativo que ya dio resultado con Zelle, apostando a que una infraestructura común entre bancos es la mejor defensa frente al crecimiento acelerado del dinero digital privado.
Durante años, la banca tradicional observó desde afuera cómo las stablecoins pasaban de ser un producto cripto de nicho a mover decenas de billones de dólares anuales en pagos. El volumen ajustado de transacciones en stablecoins alcanzó un récord de USD 1,79 billones solo en junio, un salto del 63% respecto de mayo y del 125% interanual, de acuerdo con datos del panel on-chain de Visa. Ese crecimiento explosivo es, justamente, lo que llevó a los bancos más grandes de Estados Unidos a coordinar una respuesta conjunta en lugar de competir cada uno por separado.
La lógica de negocio es clara: los depósitos tokenizados permitirían a los bancos ofrecer liquidaciones instantáneas y programables sin ceder terreno regulatorio ni de custodia frente a emisores de stablecoins como Circle o Tether, que operan fuera del perímetro bancario tradicional. Para los clientes corporativos, la promesa es una gestión de tesorería más ágil, con transferencias que hoy pueden demorar días resueltas en minutos, sin perder las protecciones y el respaldo asociados a una cuenta bancaria regulada.
La jugada llega en paralelo a un momento regulatorio clave: la Ley GENIUS, que exige a las agencias federales terminar de definir las reglas de capital, reservas y licencias para emisores de stablecoins, fija distintos plazos de implementación a lo largo de 2026. En ese contexto, la banca tradicional busca posicionarse antes de que la infraestructura de pagos del futuro quede definida exclusivamente por actores cripto. La pregunta que queda abierta es si los usuarios finales notarán la diferencia entre un dólar tokenizado emitido por un banco y una stablecoin privada, o si, tal como ocurrió con Zelle, la tecnología subyacente terminará siendo invisible para el público general.










 Bio1 año ago
 EmpresasTech9 meses ago

 Researchland1 año ago
 AI1 año ago
 Nano1 año ago

 AI9 meses ago

 AI1 año ago