En el emocionante mundo de las finanzas descentralizadas (DeFi), Rootstock (RSK) se posiciona como el líder indiscutible al convertir Bitcoin en un activo dinámico y rentable. Imagina transformar esos miles de millones de dólares en Bitcoin «dormido» en oportunidades de ingresos reales, todo sin perder la seguridad legendaria de la red Bitcoin. ¡Eso es exactamente lo que trae el lanzamiento de la Fase 2 de Rootstock Institutional en diciembre de 2025! Liderado por RootstockLabs, este programa innovador atrae a inversores institucionales y desbloquea más de $260 mil millones en Bitcoin inactivo, convirtiéndolo en colateral activo para préstamos, staking y yields.
Esta fase introduce vaults regulados que generan rendimientos en BTC y stablecoins, junto con la tokenización de activos del mundo real (RWA) como inmuebles y bonos. Todo on-chain, sin salir del ecosistema Bitcoin. Anunciado en octubre de 2025, el rollout completo ya está aquí, con integraciones listas con protocolos top como LayerBank, Midas y Solv Protocol. ¡Y hay más! Para 2026, llegarán seis estrategias adicionales que incluyen RWAs avanzados, liquidez cross-chain y productos financieros creativos.
¿Por Qué Rootstock Cambia Todo en Bitcoin DeFi?
Rootstock no solo es una capa 2 de Bitcoin; es el puente perfecto hacia un futuro donde el «oro digital» genera ingresos reales. Aquí va lo más disruptivo, explicado de forma simple:
Activa Tu Bitcoin Dormido: Convierte BTC inactivo en colateral para préstamos o staking líquido, ganando yields en BTC o dólares. Mantienes el 100% de exposición a Bitcoin y su proof-of-work seguro. Esto podría catapultar el TVL de Rootstock (actualmente en $270M, con +9.8% trimestral) a competir con las mejores L2 de Ethereum, atrayendo liquidez masiva y adopción institucional.
Seguro y Accesible para Grandes Jugadores: Los vaults son auditables, con soporte KYC/AML y regulaciones integradas. Ideal para fondos y tesorerías que quieren yields nativos en Bitcoin, más allá de solo «guardar» el activo.
Impulsa BTCFi al Siguiente Nivel: Con proyecciones de BTC entre $131K y $200K en Q4 2025 gracias a ETFs y adopción global, Rootstock acelera la madurez de DeFi en Bitcoin. Ofrece swaps atómicos y pagos fáciles vía RIF Relay, posicionando BTC como generador de riqueza en mercados emergentes.
Innovaciones Que Hacen la Diferencia
Rootstock brilla por su simplicidad técnica y potencia:
Vaults Inteligentes: Estructuras on-chain para yields en BTC (como staking con Solv) o stablecoins (usando USDT0 en Rootstock). Todo mantiene tu exposición total a BTC, sin riesgos innecesarios.
RWAs Tokenizados: Tokeniza bienes reales directamente en RSK, respaldados por BTC. ¡Adiós custodios centralizados! Integraciones con protocolos RWA de élite llegarán en 2026 para multiplicar oportunidades.
Impulsos Inminentes: Actualizaciones como el hard fork Vetiver para escalabilidad, el puente Union con BitVMX para transferencias programables de BTC, y campañas como Staking Surge que ya dispararon +65% en direcciones activas en Q2 2025.
El Boom del Mercado: Números Que Inspiran
Rootstock está en racha: TVL en récord, usuarios multiplicándose y transacciones en alza. Protocolos como Money on Chain, Sovryn, Tropykus y Uniswap lideran, con $50K en incentivos para pares como rBTC/USDT0 en LayerBank. Para 2026, alianzas con DeFi institucional y TradFi podrían inyectar miles de millones en liquidez.
Métricas Clave de Crecimiento (Q2-Q3 2025)
Métrica
Valor Actual
Crecimiento QoQ
TVL
$270M (ATH)
+9.8%
Direcciones Activas Diarias
420
+65%
Nuevas Direcciones
8.300+
Récord Q2
Transacciones
1.05M+
+15%
Herramientas para Desarrolladores: Construye Fácil y Rápido en Rootstock
¿Quieres crear dApps en Bitcoin? Rootstock lo hace sencillo con herramientas EVM-compatibles, ancladas a la seguridad de BTC. El portal dev.rootstock.io es tu hub gratuito, con grants para innovadores web3. Aquí un resumen amigable:
SDKs y Bibliotecas:
Ethers.js: Interactúa fácil con la Rootstock Virtual Machine (RVM). Documentación.
RSK CLI (SDK): Gestiona wallets, transacciones y contratos en la sidechain Bitcoin. Perfecto para tests. Guía.
Entornos de Desarrollo:
Hardhat: Compila, testa y despliega contratos Solidity en Rootstock. Instalación.
Foundry: Eficiente para desarrollo y auditorías. Recursos.
Remix IDE: Compilador en browser para deploy y debug. Accede.
Comunidad: Discord, Telegram y YouTube con tutoriales como «RPC API para Smart Contracts». Vídeo.
Con estas herramientas, desarrollar en Rootstock es rápido, seguro y compatible con Ethereum, pero potenciado por Bitcoin. ¡Únete al movimiento y construye el futuro de BTCFi!
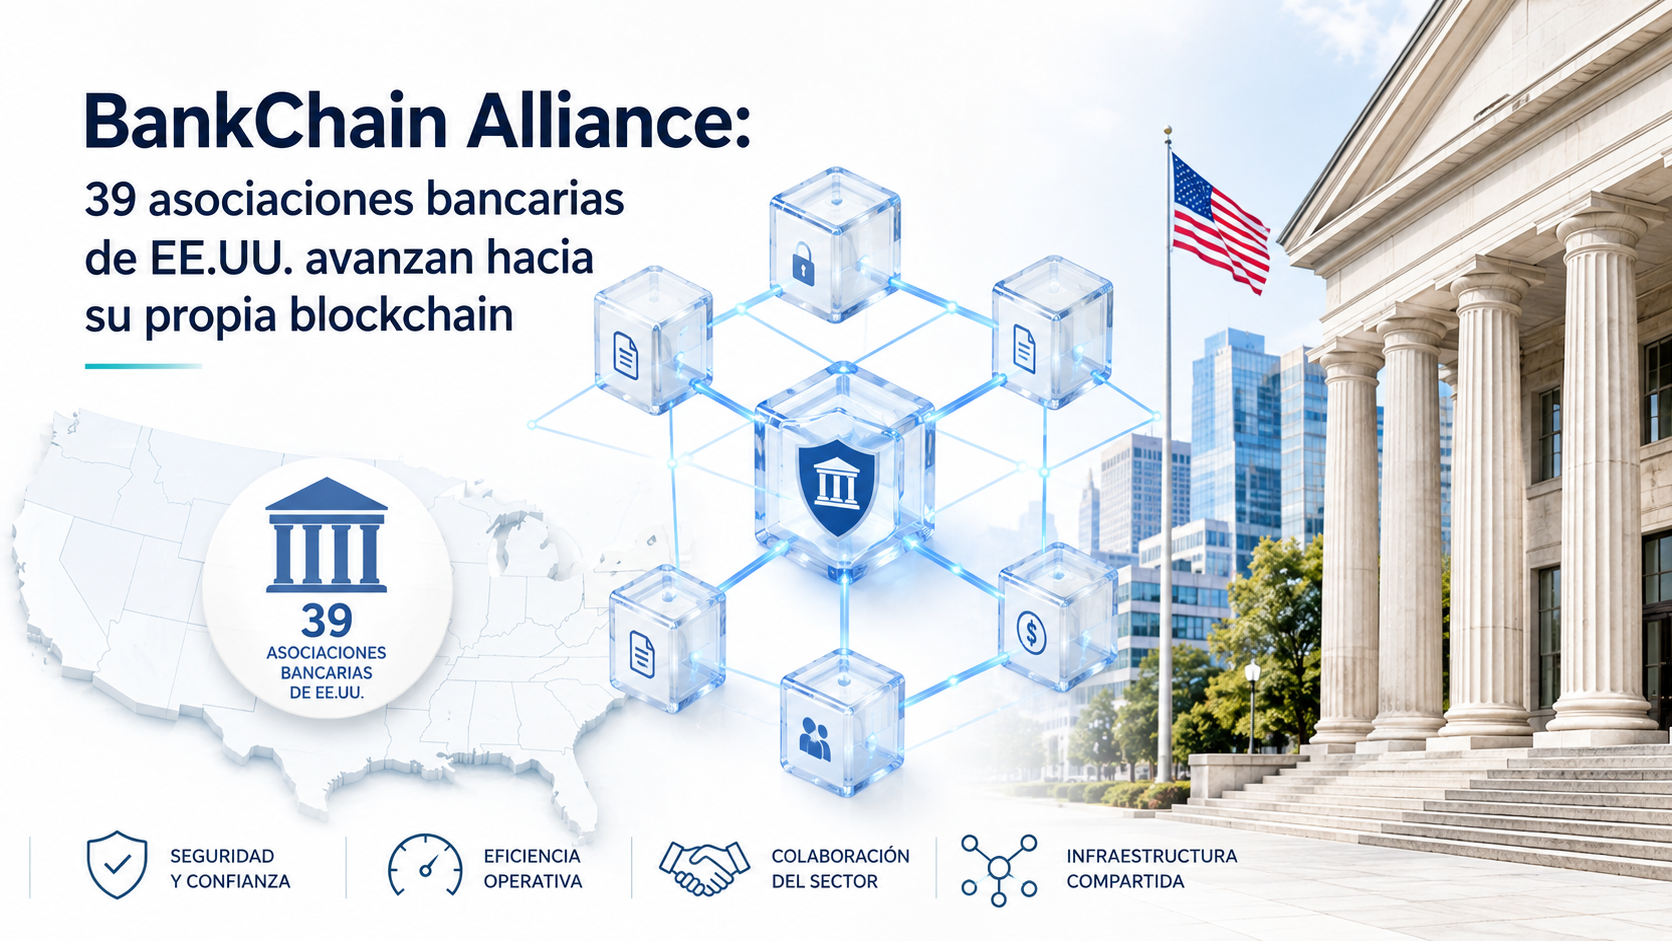
Treinta y nueve asociaciones estatales de banqueros de Estados Unidos anunciaron el 25 de agosto la creación de BankChain Alliance, un consorcio que busca construir una red blockchain propiedad, diseñada y gobernada íntegramente por el sector bancario, con lanzamiento previsto para 2027. El grupo, liderado de forma interina por Kathy Kraninger, expresidenta de la Oficina de Protección Financiera del Consumidor (CFPB) y actual CEO de la Asociación de Banqueros de Florida, representa a unos 3.283 bancos con 21,8 billones de dólares en activos combinados, según datos de la FDIC al 31 de marzo de 2026.
La red contemplada admitirá depósitos tokenizados, stablecoins emitidas por bancos, pagos inteligentes y liquidación automatizada, y la alianza asegura que será interoperable con otras cadenas de bloques ya existentes. Según los comunicados oficiales, la iniciativa está impulsada en particular por la Asociación de Banqueros de Texas y actualmente atraviesa la primera fase de un proceso de selección de socios tecnológicos, sin que se hayan confirmado todavía ni el proveedor de infraestructura ni los bancos individuales que se sumarán como propietarios de la red.
El contexto de la industria explica la urgencia del movimiento: la banca comunitaria y regional quiere evitar depender de infraestructuras controladas por bancos de gran escala como The Clearing House, cuya red de depósitos tokenizados ya reúne a JPMorgan Chase, Bank of America, Citigroup, HSBC y Wells Fargo, o de emisores cripto-nativos como Circle y Tether. BankChain se suma así a un terreno cada vez más poblado de proyectos bancarios sobre blockchain, junto a la red regional Cari y el consorcio comunitario DTX.
Para miles de bancos pequeños y medianos de Estados Unidos, contar con una infraestructura compartida podría significar el acceso a herramientas de pagos programables que hoy solo están al alcance de las entidades más grandes, evitando que sus depósitos migren hacia stablecoins privadas o hacia bancos con capacidad tecnológica propia. El desafío, no obstante, es si una coalición de 39 asociaciones logrará ponerse de acuerdo sobre gobernanza, financiamiento e implementación técnica a un ritmo que le permita competir con los proyectos que ya llevan meses de ventaja.
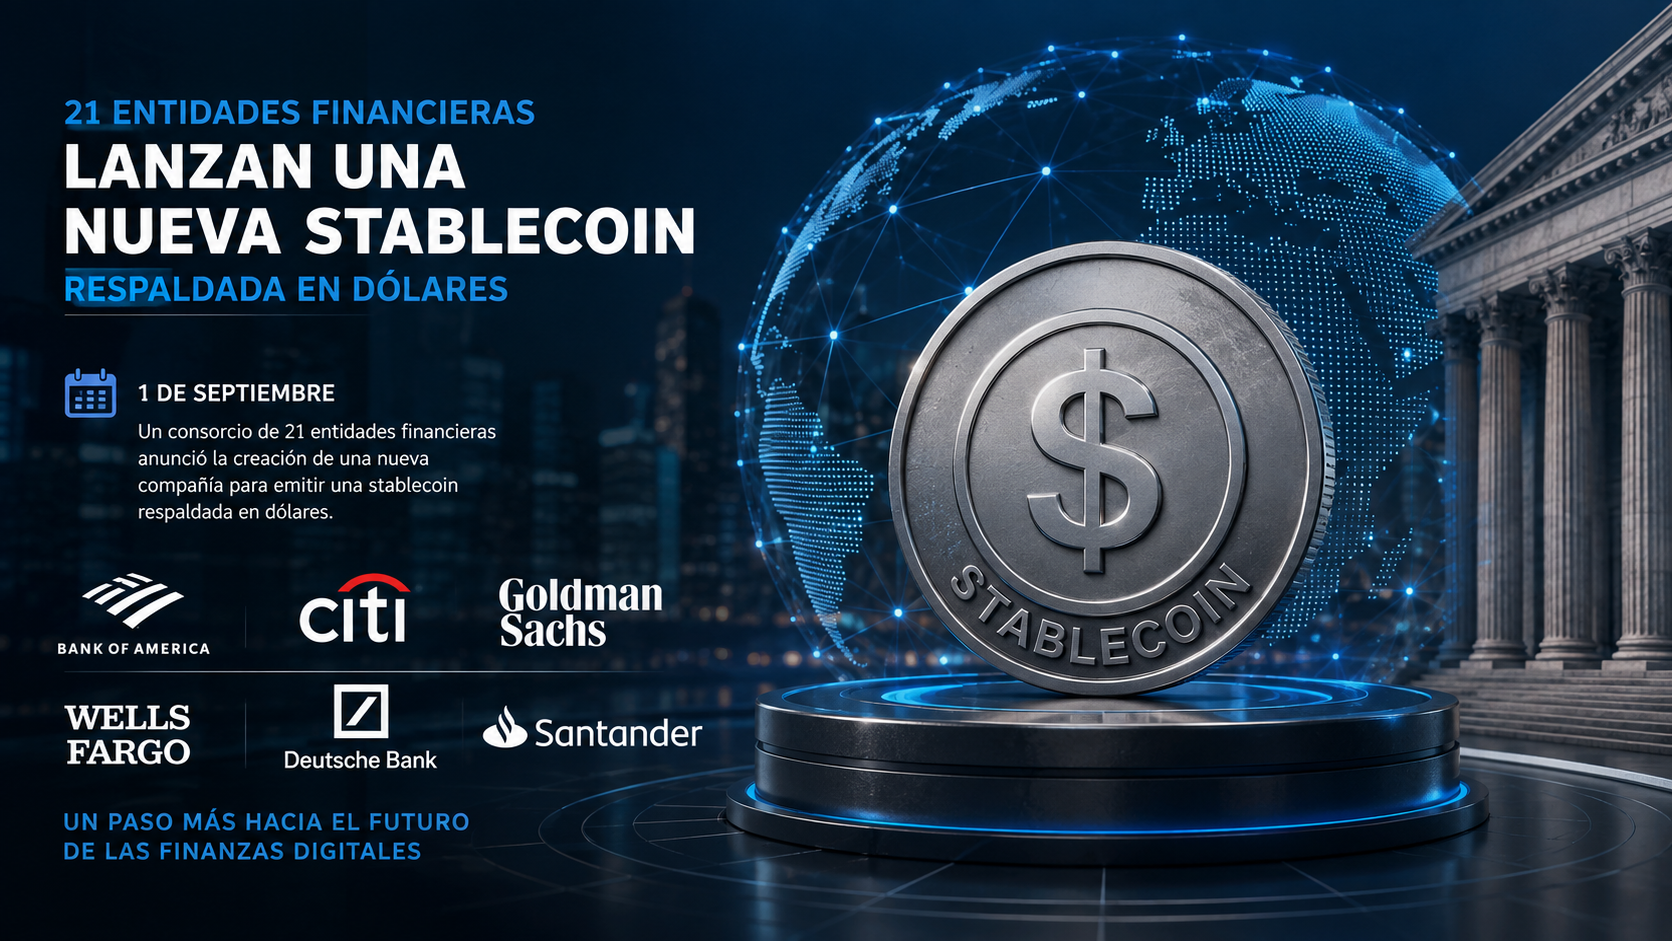
Un consorcio de 21 entidades financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank y Santander, anunció el 1 de septiembre la creación de una nueva compañía para emitir una stablecoin respaldada en dólares con lanzamiento previsto para la primera mitad de 2027. La iniciativa amplía un proyecto que en octubre de 2025 había arrancado con apenas diez bancos y que ahora reúne instituciones de América del Norte, Europa, Asia oriental, Medio Oriente y África.
El anuncio detalla que la compañía, cuyo nombre todavía no fue revelado, se constituirá en la segunda mitad de 2026 y que el producto buscará cumplir simultáneamente con la ley GENIUS de Estados Unidos y con el reglamento MiCA de la Unión Europea. El diseño contempla tres segmentos de uso: mercados mayoristas, institucionales y minoristas, con foco inicial en pagos transfronterizos y liquidación de activos digitales on-chain. Una vez asentada la moneda en dólares, el grupo planea sumar versiones ligadas a otras divisas del G7, con el euro como prioridad inmediata.
El movimiento confirma que la banca tradicional dejó de mirar desde afuera el crecimiento de las stablecoins privadas y ahora compite directamente por ese terreno con vehículos propios. La consultora de pagos PYMNTS señaló que el proyecto no compite exactamente con la iniciativa Open USD, respaldada por más de 140 empresas de pagos y cripto, ya que apenas hay superposición entre ambos grupos de socios: BBVA es la única entidad presente en las dos coaliciones. Para JPMorgan Chase, ausente de ambos consorcios, la jugada abre un interrogante sobre si terminará sumándose a alguno de los dos bloques o si seguirá apostando en solitario a su token JPM Coin.
Para los clientes corporativos y los usuarios finales, la multiplicación de stablecoins bancarias promete liquidaciones más rápidas y trazables, pero también fragmenta un mercado que hasta hace apenas un año estaba dominado por dos o tres emisores cripto-nativos. La pregunta de fondo, señalan varios analistas del sector de pagos, es si esta carrera terminará en una consolidación entre pocos actores de escala global o si la proliferación de monedas bancarias y privadas dejará a usuarios y comercios lidiando con un mosaico de rieles digitales que compiten por interoperabilidad y confianza regulatoria.
Un consorcio integrado por JPMorgan Chase, Bank of America, HSBC, Citigroup y Wells Fargo presentó los planes para una red compartida de depósitos bancarios tokenizados, en un intento explícito de frenar el avance de las stablecoins sobre su negocio de pagos. La iniciativa busca replicar el modelo colaborativo que ya dio resultado con Zelle, apostando a que una infraestructura común entre bancos es la mejor defensa frente al crecimiento acelerado del dinero digital privado.
Durante años, la banca tradicional observó desde afuera cómo las stablecoins pasaban de ser un producto cripto de nicho a mover decenas de billones de dólares anuales en pagos. El volumen ajustado de transacciones en stablecoins alcanzó un récord de USD 1,79 billones solo en junio, un salto del 63% respecto de mayo y del 125% interanual, de acuerdo con datos del panel on-chain de Visa. Ese crecimiento explosivo es, justamente, lo que llevó a los bancos más grandes de Estados Unidos a coordinar una respuesta conjunta en lugar de competir cada uno por separado.
La lógica de negocio es clara: los depósitos tokenizados permitirían a los bancos ofrecer liquidaciones instantáneas y programables sin ceder terreno regulatorio ni de custodia frente a emisores de stablecoins como Circle o Tether, que operan fuera del perímetro bancario tradicional. Para los clientes corporativos, la promesa es una gestión de tesorería más ágil, con transferencias que hoy pueden demorar días resueltas en minutos, sin perder las protecciones y el respaldo asociados a una cuenta bancaria regulada.
La jugada llega en paralelo a un momento regulatorio clave: la Ley GENIUS, que exige a las agencias federales terminar de definir las reglas de capital, reservas y licencias para emisores de stablecoins, fija distintos plazos de implementación a lo largo de 2026. En ese contexto, la banca tradicional busca posicionarse antes de que la infraestructura de pagos del futuro quede definida exclusivamente por actores cripto. La pregunta que queda abierta es si los usuarios finales notarán la diferencia entre un dólar tokenizado emitido por un banco y una stablecoin privada, o si, tal como ocurrió con Zelle, la tecnología subyacente terminará siendo invisible para el público general.











 AI1 año ago
 Nano1 año ago

 AI9 meses ago

 AI1 año ago