Connect with us

Publicado

on

En enero de 2025, 0G Labs introdujo ERC-7857, un estándar NFT revolucionario diseñado específicamente para agentes de IA que da vida a los NFTs Inteligentes (iNFTs). Los iNFTs representan Agentes de IA como NFTs, proporcionando numerosas ventajas como transferibilidad, descentralización, control completo de activos, regalías y más.

¿Qué Hace Único al ERC-7857?

ERC-7857 supera las limitaciones de los estándares NFT existentes como ERC-721 y ERC-1155 al ofrecer:

  • Encriptación de metadatos para proteger la propiedad intelectual
  • Transferencia segura de agentes de IA completos
  • Actualizaciones predecibles sin riesgo de filtración de datos

¿Qué son los iNFTs? Más Allá de los Coleccionables Estáticos

Considera un coleccionable digital representado como NFT. Al incorporar un agente de IA, este coleccionable puede interactuar con su propietario, aprender de estas interacciones e incluso realizar funciones específicas de forma autónoma. Esto añade una capa dinámica a la naturaleza estática de los NFTs tradicionales.

Ejemplo Práctico: El Modelo de Redes Neuronales

Si un desarrollador ha ajustado una red neuronal para tareas avanzadas, puede adjuntar ese modelo a un iNFT. Cuando cambia de manos, el comprador recibe acceso completo, sin riesgo de que los datos se filtren durante la transacción.

Aplicaciones Revolucionarias en 2025

1. Mercados de IA Descentralizados

Los iNFTs pueden comprarse, venderse e intercambiarse en mercados descentralizados. Estas plataformas permitirían a los creadores monetizar sus agentes de IA y a los compradores adquirir agentes completamente funcionales con metadatos encriptados.

2. Agentes de Trading Autónomos

Los agentes de IA pueden detectar movimientos de «ballenas» en exchanges descentralizados, evaluar el impacto en la liquidez y cubrir automáticamente la exposición antes de que los precios colapsen. Por ejemplo, un agente de trading podría usar datos para encontrar puntos de entrada potencialmente rentables para operaciones cripto.

3. Creación y Gestión de NFTs

Los agentes de IA pueden ayudar a acuñar, fijar precios y listar NFTs basándose en dinámicas del mercado. En el lado creativo, la IA generativa puede diseñar contenido, analizar tendencias o incluso simular lanzamientos completos de NFTs.

4. Compañeros Digitales Inteligentes

Los iNFTs pueden servir como compañeros digitales personalizados o asistentes, ofreciendo interacciones únicas basadas en su programación de IA y aprendiendo de las interacciones del usuario.

5. Mundos Virtuales Poblados por IA

Investigadores han creado pequeñas ciudades virtuales pobladas con IA, como el «Stanford AI Village» con 25 agentes. En este pueblo, los usuarios pueden observar e interactuar con agentes mientras comparten noticias, construyen relaciones y organizan actividades grupales.

Casos de Uso Específicos por Industria

Fintech y Trading

  • Gestión de Portafolios: Empresas fintech usan IA agéntica para monitorear fluctuaciones del mercado y ajustar automáticamente las asignaciones de portafolio
  • Detección de Oportunidades: Agentes que identifican patrones de trading y ejecutan operaciones en tiempo real

Gaming y Entretenimiento

  • NPCs Inteligentes: Personajes no jugables que evolucionan y aprenden del comportamiento del jugador
  • Mundos Procedurales: Entornos que se adaptan dinámicamente basándose en las acciones de los usuarios

Servicios Empresariales

  • Selección de Proveedores: Agentes que eligen proveedores externos que mejor coincidan con las prioridades de la empresa como efectividad de costos
  • Atención al Cliente: Bots que responden consultas, guían transacciones y ayudan con la incorporación de nuevos usuarios

El Futuro Inmediato: Agentes Completamente Autónomos

Los agentes de 2025 serán programas de IA completamente autónomos que pueden delimitar un proyecto y completarlo con todas las herramientas necesarias y sin ayuda de socios humanos. La IA combinada con Web3 está creando una innovación que podría remodelar internet una vez más: los agentes de IA.

Características Clave de los Agentes 2025:

  • Autonomía Completa: Capacidad de tomar decisiones independientes
  • Interoperabilidad: Funcionamiento seamless entre diferentes blockchains
  • Aprendizaje Continuo: Mejora constante basada en experiencias
  • Monetización Automática: Generación de ingresos sin intervención humana

Impacto Transformador en la Economía Digital

Los iNFTs representan un salto cuántico más allá del simple arte generativo. Ahora estamos hablando de NFTs que piensan, aprenden y actúan de forma autónoma, creando un ecosistema completamente nuevo donde los activos digitales tienen personalidad e inteligencia propias.

Ventajas Competitivas:

  • Transferibilidad: Los agentes pueden cambiar de propietario manteniendo su funcionalidad
  • Descentralización: No dependen de servidores centralizados
  • Control Total: Los propietarios tienen acceso completo a los activos
  • Generación de Regalías: Ingresos pasivos por el uso de los agentes

Fuentes y Referencias

  1. 0G Labs Official Blog – «0G Introducing ERC-7857» (2025)
  2. NFT News Today – «Transforming AI Agents into ‘Intelligent NFTs'» (Enero 28, 2025)
  3. TheCryptoUpdates – «0G Labs Launches ERC-7857: Revolutionizing NFT Standards» (Enero 28, 2025)
  4. NFT Plazas – «What is ERC-7857? A New Standard for Intelligent NFTs» (Enero 28, 2025)
  5. Thirdweb Blog – «ERC-7857: Intelligent NFTs for AI Agents» (Febrero 11, 2025)
  6. Ulam Labs – «AI Crypto Agents in Crypto Trading: Key Use Cases & Trends» (Febrero 18, 2025)
  7. IBM Think – «Agentic AI vs. Generative AI» (Mayo 2, 2025)
  8. Binance Academy – «What Are AI Agents?» (Noviembre 26, 2024)

Esta revolución de los iNFTs está apenas comenzando. La convergencia entre IA y blockchain está creando oportunidades sin precedentes para desarrolladores, inversores y usuarios que buscan participar en la próxima generación de activos digitales inteligentes.

Continue Reading
Advertisement
Click to comment

Leave a Reply

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Blockchain

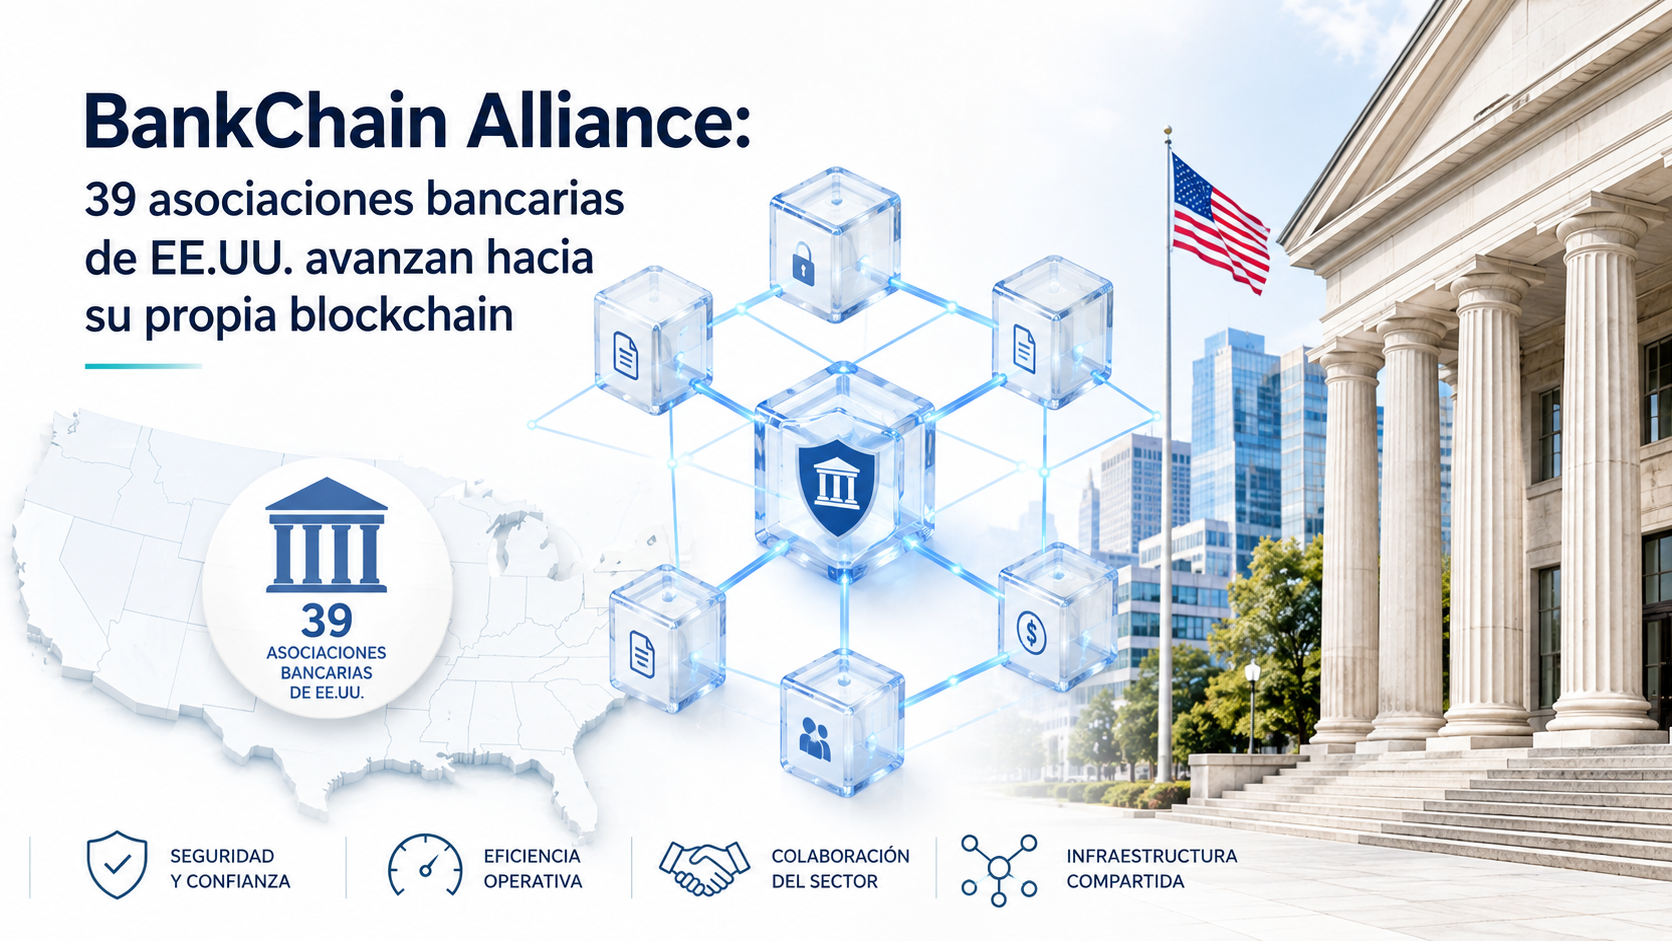
BankChain Alliance: 39 asociaciones bancarias de EE.UU. avanzan hacia su propia blockchain

Publicado

on

Treinta y nueve asociaciones estatales de banqueros de Estados Unidos anunciaron el 25 de agosto la creación de BankChain Alliance, un consorcio que busca construir una red blockchain propiedad, diseñada y gobernada íntegramente por el sector bancario, con lanzamiento previsto para 2027. El grupo, liderado de forma interina por Kathy Kraninger, expresidenta de la Oficina de Protección Financiera del Consumidor (CFPB) y actual CEO de la Asociación de Banqueros de Florida, representa a unos 3.283 bancos con 21,8 billones de dólares en activos combinados, según datos de la FDIC al 31 de marzo de 2026.

La red contemplada admitirá depósitos tokenizados, stablecoins emitidas por bancos, pagos inteligentes y liquidación automatizada, y la alianza asegura que será interoperable con otras cadenas de bloques ya existentes. Según los comunicados oficiales, la iniciativa está impulsada en particular por la Asociación de Banqueros de Texas y actualmente atraviesa la primera fase de un proceso de selección de socios tecnológicos, sin que se hayan confirmado todavía ni el proveedor de infraestructura ni los bancos individuales que se sumarán como propietarios de la red.

El contexto de la industria explica la urgencia del movimiento: la banca comunitaria y regional quiere evitar depender de infraestructuras controladas por bancos de gran escala como The Clearing House, cuya red de depósitos tokenizados ya reúne a JPMorgan Chase, Bank of America, Citigroup, HSBC y Wells Fargo, o de emisores cripto-nativos como Circle y Tether. BankChain se suma así a un terreno cada vez más poblado de proyectos bancarios sobre blockchain, junto a la red regional Cari y el consorcio comunitario DTX.

Para miles de bancos pequeños y medianos de Estados Unidos, contar con una infraestructura compartida podría significar el acceso a herramientas de pagos programables que hoy solo están al alcance de las entidades más grandes, evitando que sus depósitos migren hacia stablecoins privadas o hacia bancos con capacidad tecnológica propia. El desafío, no obstante, es si una coalición de 39 asociaciones logrará ponerse de acuerdo sobre gobernanza, financiamiento e implementación técnica a un ritmo que le permita competir con los proyectos que ya llevan meses de ventaja.

Fuentes: Cointribune: https://www.cointribune.com/es/cripto-bancos-de-ee-uu-quieren-crear-su-propia-red-blockchain PPC Land: https://ppc.land/l1ve-wins-exclusive-fiba-3×3-vr-rights-for-three-seasons/

Continue Reading

Blockchain

21 bancos globales forman una empresa para emitir una stablecoin en dólares

Publicado

on

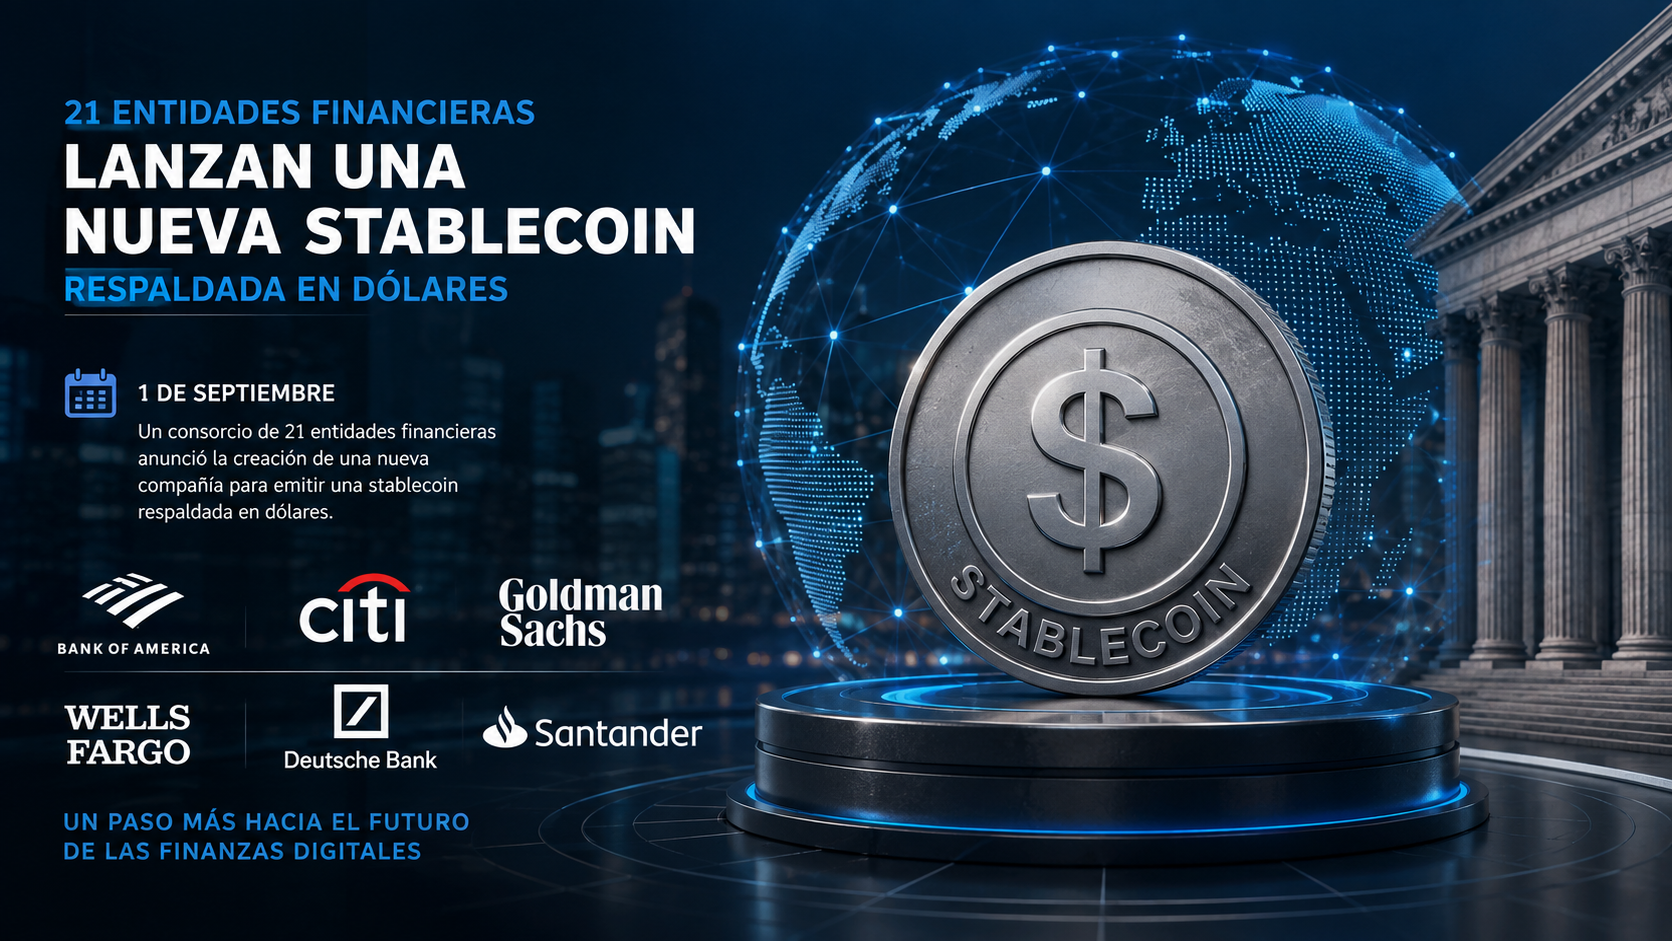
Un consorcio de 21 entidades financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank y Santander, anunció el 1 de septiembre la creación de una nueva compañía para emitir una stablecoin respaldada en dólares con lanzamiento previsto para la primera mitad de 2027. La iniciativa amplía un proyecto que en octubre de 2025 había arrancado con apenas diez bancos y que ahora reúne instituciones de América del Norte, Europa, Asia oriental, Medio Oriente y África.

El anuncio detalla que la compañía, cuyo nombre todavía no fue revelado, se constituirá en la segunda mitad de 2026 y que el producto buscará cumplir simultáneamente con la ley GENIUS de Estados Unidos y con el reglamento MiCA de la Unión Europea. El diseño contempla tres segmentos de uso: mercados mayoristas, institucionales y minoristas, con foco inicial en pagos transfronterizos y liquidación de activos digitales on-chain. Una vez asentada la moneda en dólares, el grupo planea sumar versiones ligadas a otras divisas del G7, con el euro como prioridad inmediata.

El movimiento confirma que la banca tradicional dejó de mirar desde afuera el crecimiento de las stablecoins privadas y ahora compite directamente por ese terreno con vehículos propios. La consultora de pagos PYMNTS señaló que el proyecto no compite exactamente con la iniciativa Open USD, respaldada por más de 140 empresas de pagos y cripto, ya que apenas hay superposición entre ambos grupos de socios: BBVA es la única entidad presente en las dos coaliciones. Para JPMorgan Chase, ausente de ambos consorcios, la jugada abre un interrogante sobre si terminará sumándose a alguno de los dos bloques o si seguirá apostando en solitario a su token JPM Coin.

Para los clientes corporativos y los usuarios finales, la multiplicación de stablecoins bancarias promete liquidaciones más rápidas y trazables, pero también fragmenta un mercado que hasta hace apenas un año estaba dominado por dos o tres emisores cripto-nativos. La pregunta de fondo, señalan varios analistas del sector de pagos, es si esta carrera terminará en una consolidación entre pocos actores de escala global o si la proliferación de monedas bancarias y privadas dejará a usuarios y comercios lidiando con un mosaico de rieles digitales que compiten por interoperabilidad y confianza regulatoria.

Fuentes: Cointelegraph: https://cointelegraph.com/news/21-financial-institutions-g7-stablecoin-venture PYMNTS: https://www.pymnts.com/cryptocurrency/2026/how-21-banks-changed-the-conversation-around-stablecoins-and-tokenized-deposits/

Continue Reading

Blockchain

Grandes bancos de EE.UU. arman una red conjunta de depósitos tokenizados

Publicado

on

Un consorcio integrado por JPMorgan Chase, Bank of America, HSBC, Citigroup y Wells Fargo presentó los planes para una red compartida de depósitos bancarios tokenizados, en un intento explícito de frenar el avance de las stablecoins sobre su negocio de pagos. La iniciativa busca replicar el modelo colaborativo que ya dio resultado con Zelle, apostando a que una infraestructura común entre bancos es la mejor defensa frente al crecimiento acelerado del dinero digital privado.

Durante años, la banca tradicional observó desde afuera cómo las stablecoins pasaban de ser un producto cripto de nicho a mover decenas de billones de dólares anuales en pagos. El volumen ajustado de transacciones en stablecoins alcanzó un récord de USD 1,79 billones solo en junio, un salto del 63% respecto de mayo y del 125% interanual, de acuerdo con datos del panel on-chain de Visa. Ese crecimiento explosivo es, justamente, lo que llevó a los bancos más grandes de Estados Unidos a coordinar una respuesta conjunta en lugar de competir cada uno por separado.

La lógica de negocio es clara: los depósitos tokenizados permitirían a los bancos ofrecer liquidaciones instantáneas y programables sin ceder terreno regulatorio ni de custodia frente a emisores de stablecoins como Circle o Tether, que operan fuera del perímetro bancario tradicional. Para los clientes corporativos, la promesa es una gestión de tesorería más ágil, con transferencias que hoy pueden demorar días resueltas en minutos, sin perder las protecciones y el respaldo asociados a una cuenta bancaria regulada.

La jugada llega en paralelo a un momento regulatorio clave: la Ley GENIUS, que exige a las agencias federales terminar de definir las reglas de capital, reservas y licencias para emisores de stablecoins, fija distintos plazos de implementación a lo largo de 2026. En ese contexto, la banca tradicional busca posicionarse antes de que la infraestructura de pagos del futuro quede definida exclusivamente por actores cripto. La pregunta que queda abierta es si los usuarios finales notarán la diferencia entre un dólar tokenizado emitido por un banco y una stablecoin privada, o si, tal como ocurrió con Zelle, la tecnología subyacente terminará siendo invisible para el público general.

Fuentes:
Bloomberg: https://www.bloomberg.com/news/articles/2026-07-13/wall-street-mounts-pushback-on-trillion-dollar-stablecoin-boom
CoinDesk: https://www.coindesk.com/business/2026/07/06/circle-s-usdc-is-leaving-tether-behind-in-the-stablecoin-volume-race

Continue Reading

TENDENCIAS