Connect with us

Publicado

on

En el panorama de la gobernanza digital en India, la adopción de blockchain marca un hito transformador. Hasta el 21 de octubre de 2025, la National Blockchain Framework (NBF) de India ha verificado más de 340 millones de documentos gubernamentales bajo el marco del Ministerio de Electrónica e Información Tecnológica (MeitY), con un presupuesto de ₹64.76 crore ($7.33 million USD). Esta iniciativa no solo mejora la transparencia en la gobernanza digital, sino que incluye certificados educativos, registros civiles y más, posicionando al país como líder en adopción soberana de blockchain en mercados emergentes. Si buscas información sobre plataforma blockchain India, verificación de documentos blockchain o aplicaciones de blockchain en e-gov, esta nota te ofrece un análisis completo con datos verificados.

¿Qué es la National Blockchain Framework de India y Por Qué Importa?

La National Blockchain Framework (NBF), lanzada oficialmente el 4 de septiembre de 2024 e iniciada en marzo de 2021, es una plataforma indígena modular desarrollada por el MeitY para integrar blockchain en servicios gubernamentales. Su componente principal, el Vishvasya Blockchain Stack, ofrece Blockchain-as-a-Service (BaaS) con infraestructura distribuida en centros de datos del National Informatics Centre (NIC) en Bhubaneswar, Pune y Hyderabad. Otros elementos incluyen NBFLite para prototipos en startups y academia, Praamaanik para verificar apps móviles, y un portal nacional que promueve la innovación y estandarización.

Esta framework invierte en adopción soberana de blockchain en emergentes, reduciendo la dependencia de tecnologías extranjeras y fomentando la interoperabilidad con plataformas de e-governance. Almacena y recupera documentos de forma segura e inmutable, mitigando fraudes y demoras en procesos administrativos. Técnicamente, se basa en un blockchain permissioned (de acceso controlado), con un ledger descentralizado e inmutable que asegura registros tamper-proof mediante firmas criptográficas y sellos de tiempo. Incluye APIs abiertas para integración con plataformas e-Gov, y soporta escalabilidad a través de su infraestructura distribuida en múltiples centros de datos NIC para tolerancia a fallos y resiliencia. No se especifica un mecanismo de consenso particular, pero enfatiza la confidencialidad de datos y la participación solo de entidades verificadas. Además, NBFLite ofrece plantillas de smart contracts para dominios como cadena de suministro y certificados digitales, facilitando prototipos rápidos en entornos controlados.

Resultados Impactantes: Más de 340 Millones de Verificaciones en Menos de un Año

Como de 21 de octubre de 2025, la plataforma ha procesado más de 34 crore (340 millones) de documentos, destacando su escalabilidad. Entre las aplicaciones clave:

  • Document Chain: Verificación de más de 48.000 documentos, incluyendo certificados educativos (como del Central Board of Secondary Education), certificados de casta, ingresos, tarjetas de ración, licencias de conducir, y registros civiles como certificados de nacimiento y defunción.
  • Property Chain: Más de 34 crore de documentos de propiedad, registrando transacciones e historial de propiedad para reducir litigios.
  • Judiciary Chain: 665 documentos judiciales verificados, como notificaciones, citaciones y órdenes de fianza.
  • Inter-Operable Criminal Justice System (ICJS): Más de 39.000 documentos judiciales unificados para registros de casos y evidencia.
  • Logistics Chain: Seguimiento de bienes, como en el sistema Aushada de Karnataka para la cadena de suministro de medicamentos.

Estos logros demuestran una mejora en transparencia en gobernanza digital, con APIs abiertas para integrar G2C (gobierno a ciudadano) y G2B (gobierno a negocio).

Democratizando la Gobernanza: Beneficios para Ciudadanos y Gobiernos Emergentes

La NBF democratiza el acceso a servicios digitales seguros, eliminando intermediarios y reduciendo costos. Para ciudadanos, significa verificación instantánea de documentos auténticos, combatiendo fraudes en educación y registros civiles. En adopción soberana de blockchain en emergentes, India lidera al priorizar infraestructura local, inspirando a otros países en desarrollo.

Aunque no se menciona integración explícita de IA en la framework actual, el ecosistema permite futuras auditorías automatizadas mediante APIs, potenciando la eficiencia en e-gov. Esto acelera iniciativas como el piloto de CBDC (Digital Rupee o e₹) del Reserve Bank of India, lanzado en diciembre de 2022, y fortalece la e-gov en India.

Proyecciones Futuras: Ahorros Globales de US$100 Mil Millones y Liderazgo en Blockchain

Hacia 2026, plataformas similares a la NBF podrían procesar 1 billón de verificaciones globales, según estimaciones del mercado de credenciales digitales blockchain, que alcanzará US$1.13 mil millones con un CAGR del 21.7%. Esto generaría ahorros de hasta US$100 mil millones en fraudes, considerando que los fraudes globales superan los US$100 mil millones anuales, y blockchain reduce significativamente estos riesgos en sectores como finanzas y supply chain. El mercado global de blockchain se proyecta en US$57.7 mil millones para 2025, escalando a US$1.4 billones para 2030.

India se posiciona como líder en CBDCs y e-gov, con la NBF impulsando innovaciones en diseño de políticas digitales y materiales sostenibles, transformando la economía emergente.

Conclusión: Blockchain como Pilar de la India Digital

La verificación de más de 340 millones de documentos en la plataforma blockchain nacional de India no es solo un récord técnico; es un catalizador para una gobernanza inclusiva y transparente. Al empoderar a ciudadanos y gobiernos con herramientas soberanas, acelera el progreso en e-gov y CBDCs. Si eres funcionario, desarrollador o interesado en blockchain en India, explora estas fuentes para implementar o estudiar este modelo. El futuro digital de los emergentes ya está en marcha.

Fuentes Citadas

  1. Press Information Bureau (PIB). «National Blockchain Framework». 23 de octubre de 2025. https://www.pib.gov.in/PressReleasePage.aspx?PRID=2182023
  2. AffairsCloud. «Strengthening Governance through Blockchain Technology». 28 de octubre de 2025. https://affairscloud.com/national-blockchain-framework-strengthening-governance-through-blockchain-technology/
  3. Verifyed.io. «What Are Blockchain Digital Credentials? An Expert Guide (2025)». 14 de enero de 2025. https://www.verifyed.io/blog/blockchain-digital-credentials
  4. CoinLedger. «Global Blockchain Market Size in 2025 and Future Projections». 4 de septiembre de 2025. https://coinledger.io/research/global-blockchain-market-size
  5. MDPI. «Blockchain for Quality: Advancing Security, Efficiency, and Sustainability». 2025. https://www.mdpi.com/2674-1032/4/1/7
  6. ReadingRoomz. «National Blockchain Framework 2025: Explained Simply». 2025. https://readingroomz.com/national-blockchain-framework/

Continue Reading
Advertisement
Click to comment

Leave a Reply

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Blockchain

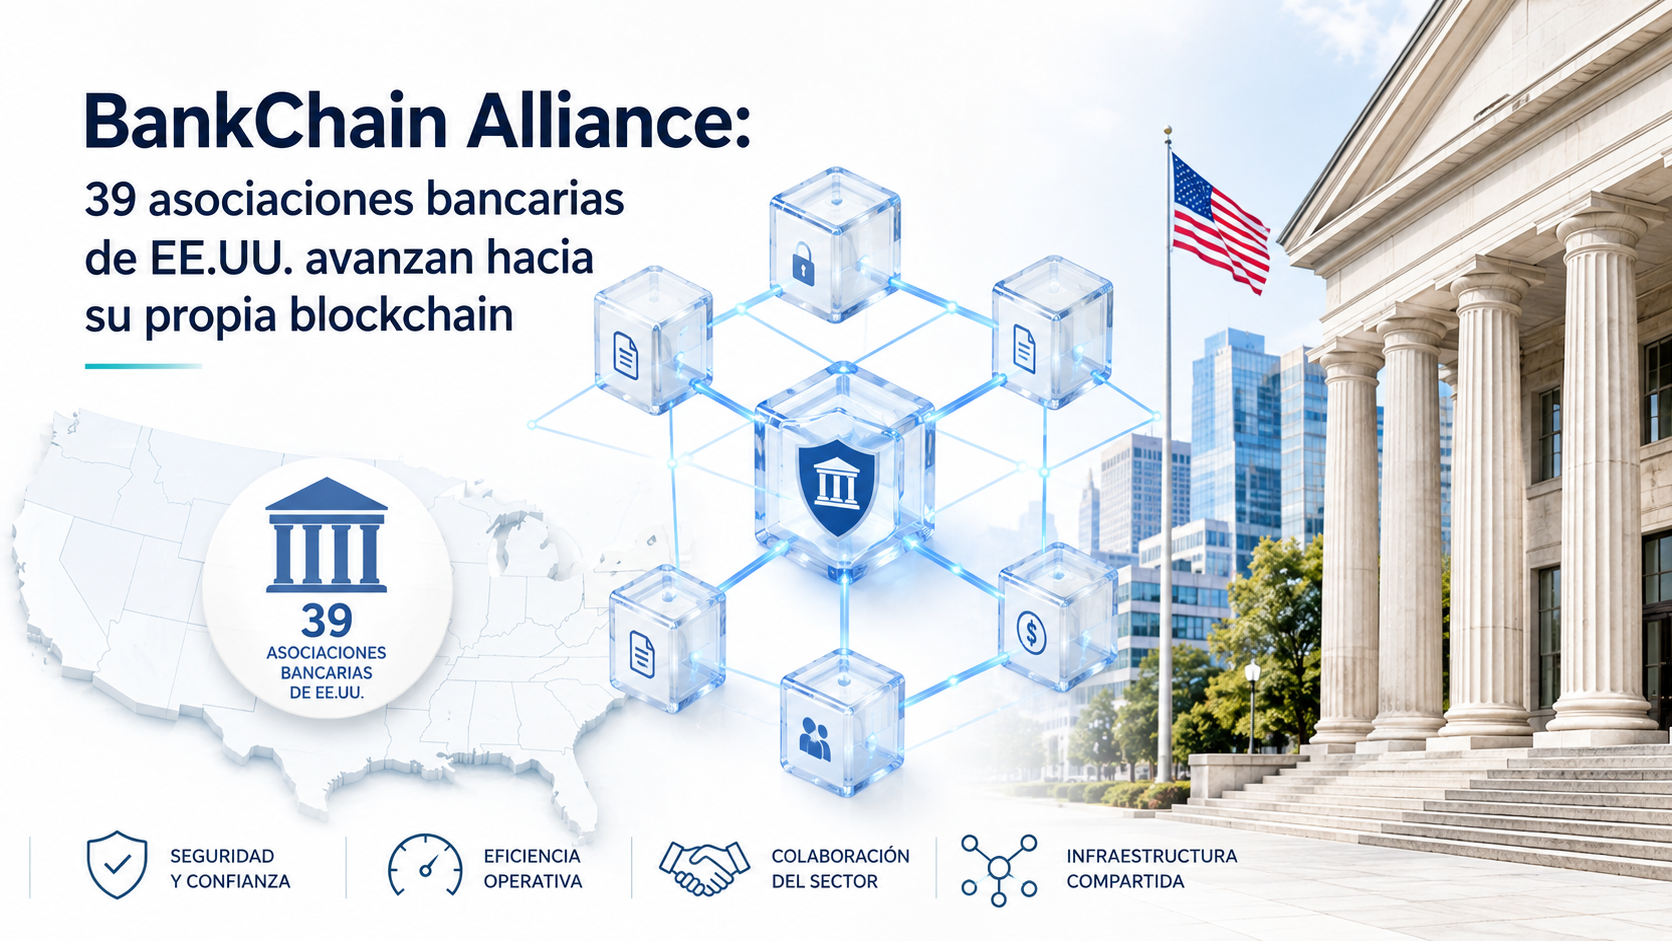
BankChain Alliance: 39 asociaciones bancarias de EE.UU. avanzan hacia su propia blockchain

Publicado

on

Treinta y nueve asociaciones estatales de banqueros de Estados Unidos anunciaron el 25 de agosto la creación de BankChain Alliance, un consorcio que busca construir una red blockchain propiedad, diseñada y gobernada íntegramente por el sector bancario, con lanzamiento previsto para 2027. El grupo, liderado de forma interina por Kathy Kraninger, expresidenta de la Oficina de Protección Financiera del Consumidor (CFPB) y actual CEO de la Asociación de Banqueros de Florida, representa a unos 3.283 bancos con 21,8 billones de dólares en activos combinados, según datos de la FDIC al 31 de marzo de 2026.

La red contemplada admitirá depósitos tokenizados, stablecoins emitidas por bancos, pagos inteligentes y liquidación automatizada, y la alianza asegura que será interoperable con otras cadenas de bloques ya existentes. Según los comunicados oficiales, la iniciativa está impulsada en particular por la Asociación de Banqueros de Texas y actualmente atraviesa la primera fase de un proceso de selección de socios tecnológicos, sin que se hayan confirmado todavía ni el proveedor de infraestructura ni los bancos individuales que se sumarán como propietarios de la red.

El contexto de la industria explica la urgencia del movimiento: la banca comunitaria y regional quiere evitar depender de infraestructuras controladas por bancos de gran escala como The Clearing House, cuya red de depósitos tokenizados ya reúne a JPMorgan Chase, Bank of America, Citigroup, HSBC y Wells Fargo, o de emisores cripto-nativos como Circle y Tether. BankChain se suma así a un terreno cada vez más poblado de proyectos bancarios sobre blockchain, junto a la red regional Cari y el consorcio comunitario DTX.

Para miles de bancos pequeños y medianos de Estados Unidos, contar con una infraestructura compartida podría significar el acceso a herramientas de pagos programables que hoy solo están al alcance de las entidades más grandes, evitando que sus depósitos migren hacia stablecoins privadas o hacia bancos con capacidad tecnológica propia. El desafío, no obstante, es si una coalición de 39 asociaciones logrará ponerse de acuerdo sobre gobernanza, financiamiento e implementación técnica a un ritmo que le permita competir con los proyectos que ya llevan meses de ventaja.

Fuentes: Cointribune: https://www.cointribune.com/es/cripto-bancos-de-ee-uu-quieren-crear-su-propia-red-blockchain PPC Land: https://ppc.land/l1ve-wins-exclusive-fiba-3×3-vr-rights-for-three-seasons/

Continue Reading

Blockchain

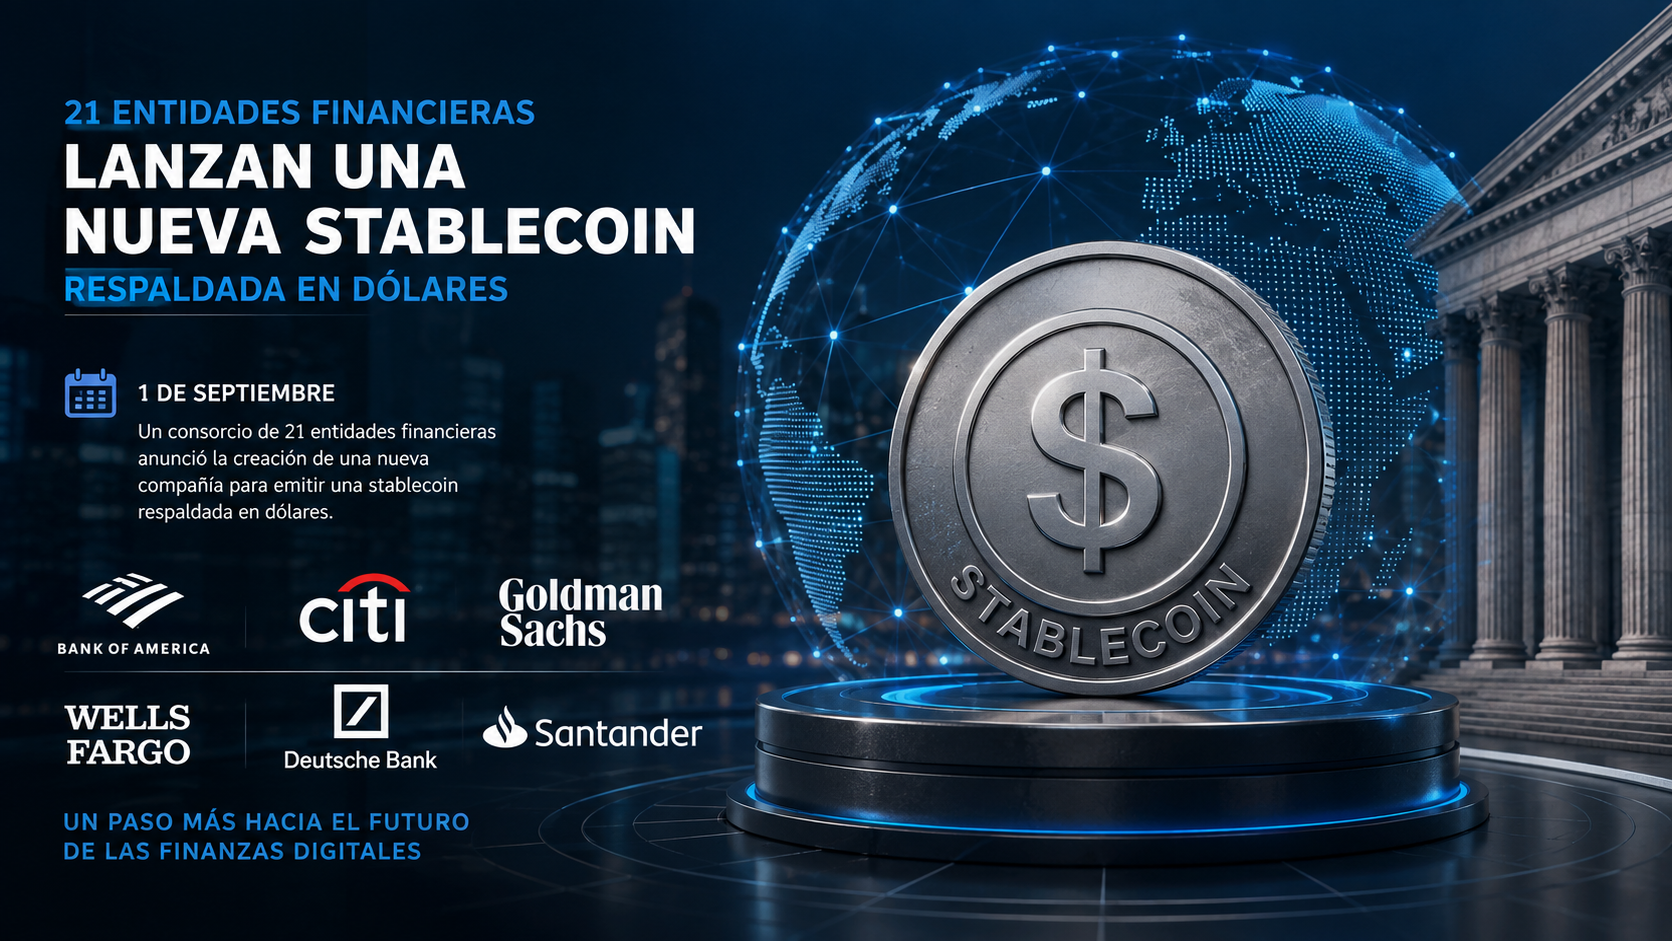
21 bancos globales forman una empresa para emitir una stablecoin en dólares

Publicado

on

Un consorcio de 21 entidades financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank y Santander, anunció el 1 de septiembre la creación de una nueva compañía para emitir una stablecoin respaldada en dólares con lanzamiento previsto para la primera mitad de 2027. La iniciativa amplía un proyecto que en octubre de 2025 había arrancado con apenas diez bancos y que ahora reúne instituciones de América del Norte, Europa, Asia oriental, Medio Oriente y África.

El anuncio detalla que la compañía, cuyo nombre todavía no fue revelado, se constituirá en la segunda mitad de 2026 y que el producto buscará cumplir simultáneamente con la ley GENIUS de Estados Unidos y con el reglamento MiCA de la Unión Europea. El diseño contempla tres segmentos de uso: mercados mayoristas, institucionales y minoristas, con foco inicial en pagos transfronterizos y liquidación de activos digitales on-chain. Una vez asentada la moneda en dólares, el grupo planea sumar versiones ligadas a otras divisas del G7, con el euro como prioridad inmediata.

El movimiento confirma que la banca tradicional dejó de mirar desde afuera el crecimiento de las stablecoins privadas y ahora compite directamente por ese terreno con vehículos propios. La consultora de pagos PYMNTS señaló que el proyecto no compite exactamente con la iniciativa Open USD, respaldada por más de 140 empresas de pagos y cripto, ya que apenas hay superposición entre ambos grupos de socios: BBVA es la única entidad presente en las dos coaliciones. Para JPMorgan Chase, ausente de ambos consorcios, la jugada abre un interrogante sobre si terminará sumándose a alguno de los dos bloques o si seguirá apostando en solitario a su token JPM Coin.

Para los clientes corporativos y los usuarios finales, la multiplicación de stablecoins bancarias promete liquidaciones más rápidas y trazables, pero también fragmenta un mercado que hasta hace apenas un año estaba dominado por dos o tres emisores cripto-nativos. La pregunta de fondo, señalan varios analistas del sector de pagos, es si esta carrera terminará en una consolidación entre pocos actores de escala global o si la proliferación de monedas bancarias y privadas dejará a usuarios y comercios lidiando con un mosaico de rieles digitales que compiten por interoperabilidad y confianza regulatoria.

Fuentes: Cointelegraph: https://cointelegraph.com/news/21-financial-institutions-g7-stablecoin-venture PYMNTS: https://www.pymnts.com/cryptocurrency/2026/how-21-banks-changed-the-conversation-around-stablecoins-and-tokenized-deposits/

Continue Reading

Blockchain

Grandes bancos de EE.UU. arman una red conjunta de depósitos tokenizados

Publicado

on

Un consorcio integrado por JPMorgan Chase, Bank of America, HSBC, Citigroup y Wells Fargo presentó los planes para una red compartida de depósitos bancarios tokenizados, en un intento explícito de frenar el avance de las stablecoins sobre su negocio de pagos. La iniciativa busca replicar el modelo colaborativo que ya dio resultado con Zelle, apostando a que una infraestructura común entre bancos es la mejor defensa frente al crecimiento acelerado del dinero digital privado.

Durante años, la banca tradicional observó desde afuera cómo las stablecoins pasaban de ser un producto cripto de nicho a mover decenas de billones de dólares anuales en pagos. El volumen ajustado de transacciones en stablecoins alcanzó un récord de USD 1,79 billones solo en junio, un salto del 63% respecto de mayo y del 125% interanual, de acuerdo con datos del panel on-chain de Visa. Ese crecimiento explosivo es, justamente, lo que llevó a los bancos más grandes de Estados Unidos a coordinar una respuesta conjunta en lugar de competir cada uno por separado.

La lógica de negocio es clara: los depósitos tokenizados permitirían a los bancos ofrecer liquidaciones instantáneas y programables sin ceder terreno regulatorio ni de custodia frente a emisores de stablecoins como Circle o Tether, que operan fuera del perímetro bancario tradicional. Para los clientes corporativos, la promesa es una gestión de tesorería más ágil, con transferencias que hoy pueden demorar días resueltas en minutos, sin perder las protecciones y el respaldo asociados a una cuenta bancaria regulada.

La jugada llega en paralelo a un momento regulatorio clave: la Ley GENIUS, que exige a las agencias federales terminar de definir las reglas de capital, reservas y licencias para emisores de stablecoins, fija distintos plazos de implementación a lo largo de 2026. En ese contexto, la banca tradicional busca posicionarse antes de que la infraestructura de pagos del futuro quede definida exclusivamente por actores cripto. La pregunta que queda abierta es si los usuarios finales notarán la diferencia entre un dólar tokenizado emitido por un banco y una stablecoin privada, o si, tal como ocurrió con Zelle, la tecnología subyacente terminará siendo invisible para el público general.

Fuentes:
Bloomberg: https://www.bloomberg.com/news/articles/2026-07-13/wall-street-mounts-pushback-on-trillion-dollar-stablecoin-boom
CoinDesk: https://www.coindesk.com/business/2026/07/06/circle-s-usdc-is-leaving-tether-behind-in-the-stablecoin-volume-race

Continue Reading

TENDENCIAS