Ethereum, la red blockchain líder en smart contracts y DeFi, continúa su transformación en 2025 con upgrades que priorizan la escalabilidad, la eficiencia y la accesibilidad. Desde la transición a Proof of Stake en The Merge (2022), Ethereum ha reducido su consumo energético en un 99.95% y ha impulsado el crecimiento de Layer 2 (L2) como Arbitrum y Optimism. En este artículo, exploramos la evolución reciente, destacamos las ventajas clave de la actualización Fusaka (activada el 3 de diciembre de 2025), los grandes desarrollos nuevos en Ethereum y su roadmap futuro. Si buscas «evolución de Ethereum 2025», «ventajas Fusaka» o «futuro Ethereum escalabilidad», aquí tienes un análisis completo y actualizado.
Evolución Reciente de Ethereum: De Pectra a Fusaka
En 2025, Ethereum ha visto dos hard forks mayores que marcan un año de madurez técnica. La actualización Pectra (6 de mayo de 2025) introdujo abstracción de cuentas (EIP-7702), permitiendo wallets inteligentes con batching de transacciones y límites de staking hasta 2048 ETH por validador. Esto mejoró la interoperabilidad L2 y redujo costos en un 40-50% para rollups, atrayendo +16,000 desarrolladores nuevos al ecosistema.
Luego llegó Fusaka (3 de diciembre de 2025), el segundo upgrade del año, que consolida el enfoque en «danksharding» para escalar datos. Combinando «Fulu» (consenso) y «Osaka» (ejecución, sede de Devcon 2025), Fusaka activa en el slot 13,164,544 y representa un paso pivotal hacia >100,000 TPS en L2. Estos cambios han impulsado el TVL en DeFi a +$100B y transacciones estables en $2.82T en octubre 2025.
Actualización
Fecha
Mejoras Principales
Pectra
6 mayo 2025
Abstracción de cuentas, staking flexible, blobs de 3 a 6 (máx. 9), UX mejorada para wallets.
Fusaka
3 dic 2025
PeerDAS para muestreo de datos, gas limit a 60M, BPO forks para blobs escalables, defensas DoS.
Estos avances posicionan a Ethereum como el «settlement layer» modular del Web3, superando competidores como Solana en adopción institucional (ETFs y RWAs tokenizados).
Ventajas Destacadas de la Actualización Fusaka: Escalabilidad y Eficiencia al Alcance
Fusaka no es solo un hard fork; es un catalizador para la adopción masiva, enfocándose en reducir barreras para nodos y usuarios. Sus ventajas clave incluyen:
Escalabilidad Explosiva con PeerDAS (EIP-7594): Permite a validadores verificar datos mediante muestreo aleatorio en lugar de descargar blobs completos, reduciendo ancho de banda en un 85% y habilitando hasta 8x más capacidad de blobs (de 6 a 48 por bloque). Esto baja fees en L2 un 40-60%, haciendo transacciones < $0.01 viables para apps cotidianas como pagos y gaming on-chain.
Aumentos Flexibles de Capacidad vía BPO Forks: Introduce «Blob Parameter Only» forks (e.g., 9 dic 2025 y 7 ene 2026), elevando blobs de 9 a 21 sin hard forks mayores. Esto acelera el scaling L2, estabiliza fees con un precio mínimo para blobs y fortalece la captura de valor para ETH holders.
Eficiencia en Gas y Seguridad: Eleva el gas limit por bloque a 60M (máx. 150M), duplicando throughput L1 sin comprometer descentralización. Incluye caps en gas por transacción (16.7M) y límites en operaciones como ModExp para mitigar DoS attacks, más soporte para firmas P-256 (passkeys biométricos) para UX intuitiva en móviles.
Descentralización y Sostenibilidad: Reduce carga computacional para nodos (de 1TB a ~100GB con Verkle Trees parciales), facilitando operación accesible y alineando con «The Purge» para pruning histórico. Fidelity Digital Assets destaca que Fusaka «reshapes L2 economics en beneficio de ETH», impulsando adopción institucional.
En resumen, Fusaka transforma Ethereum en una red más rápida, barata y resiliente, ideal para DeFi, NFTs y RWAs. Su impacto: +30% en volumen L2 post-activación, según datos iniciales.
Grandes Desarrollos Nuevos en Ethereum en 2025
2025 ha sido un año de innovación explosiva para Ethereum, con Fusaka como estrella, pero también avances en ecosistema y adopción:
Crecimiento en L2 y Interoperabilidad: TVL en rollups supera $70B, con interoperabilidad nativa vía EIP-7685. Proyectos como Base y zkSync procesan >90% de transacciones Ethereum, reduciendo congestión L1.
Adopción Institucional y ETFs: Spot ETH ETFs (aprobados en 2024) atraen $13B+ en inflows. Colaboraciones como State Street con Taurus para RWAs tokenizados ($50M+ migrados) y PayPal building on Ethereum impulsan utilidad real.
Herramientas para Desarrolladores: Programa de Grants ESP (lanzado nov 2025) financia +$10M en tools y public goods. Devconnect Buenos Aires (dic 2025) reunió a 5,000+ devs, showcaseando apps en voting y lending on-chain.
Sostenibilidad y Quantum-Proofing: History expiry parcial (jul 2025) libera espacio en nodos, preparando para cripto resistente a quantum en Verge phase.
Estos desarrollos, combinados con +16,000 devs nuevos, consolidan Ethereum como líder en Web3, con predicciones de ETH >$5,000 por escalabilidad.
Cómo Sigue Evolucionando Ethereum: Roadmap Futuro y Glamsterdam
El roadmap de Ethereum es iterativo, guiado por EIPs y comunidad (ethresear.ch). Post-Fusaka, el foco es refinar PeerDAS y escalar L1 gas con ZK-EVMs maduros. Vitalik Buterin enfatiza: «Los próximos dos años refinarán scaling L2 antes de L1».
Glamsterdam (2026): Sucesor inmediato, con ePBS (Proposer-Builder Separation) para mitigar MEV y centralización en staking líquido; BALs (Block-level Access Lists) para privacidad y eficiencia en bloques. Apunta a block times de 6s y throughput >100k TPS.
Fases Avanzadas (2026-2028):
Surge: Full danksharding y cross-rollup seamless.
Scourge: Anti-centralización en PoS.
Verge: Verkle Trees completos para nodos stateless (verificación sin estado full).
Purge: Limpieza histórica (EIP-4444: 36 días de storage) y quantum-safe (STARKs).
Splurge: Misceláneas como gas pricing dinámico.
Ethereum apunta a ser quantum-proof y settlement layer global, con miles de millones de usuarios. Competencia acelera innovación, pero su ecosistema (~70% TVL DeFi) lo mantiene dominante. Monitorea All Core Devs calls para updates.
Conclusión: ¿Por Qué Invertir en el Futuro de Ethereum?
Con Fusaka destacando escalabilidad y eficiencia, Ethereum en 2025-2026 es una apuesta segura para crecimiento exponencial. Sus ventajas –fees bajos, nodos accesibles y valor accrual– lo posicionan como backbone de Web3. Para más, visita ethereum.org o sigue @ethereum en X. ¿Qué opinas de Fusaka? ¡Comparte en comentarios!
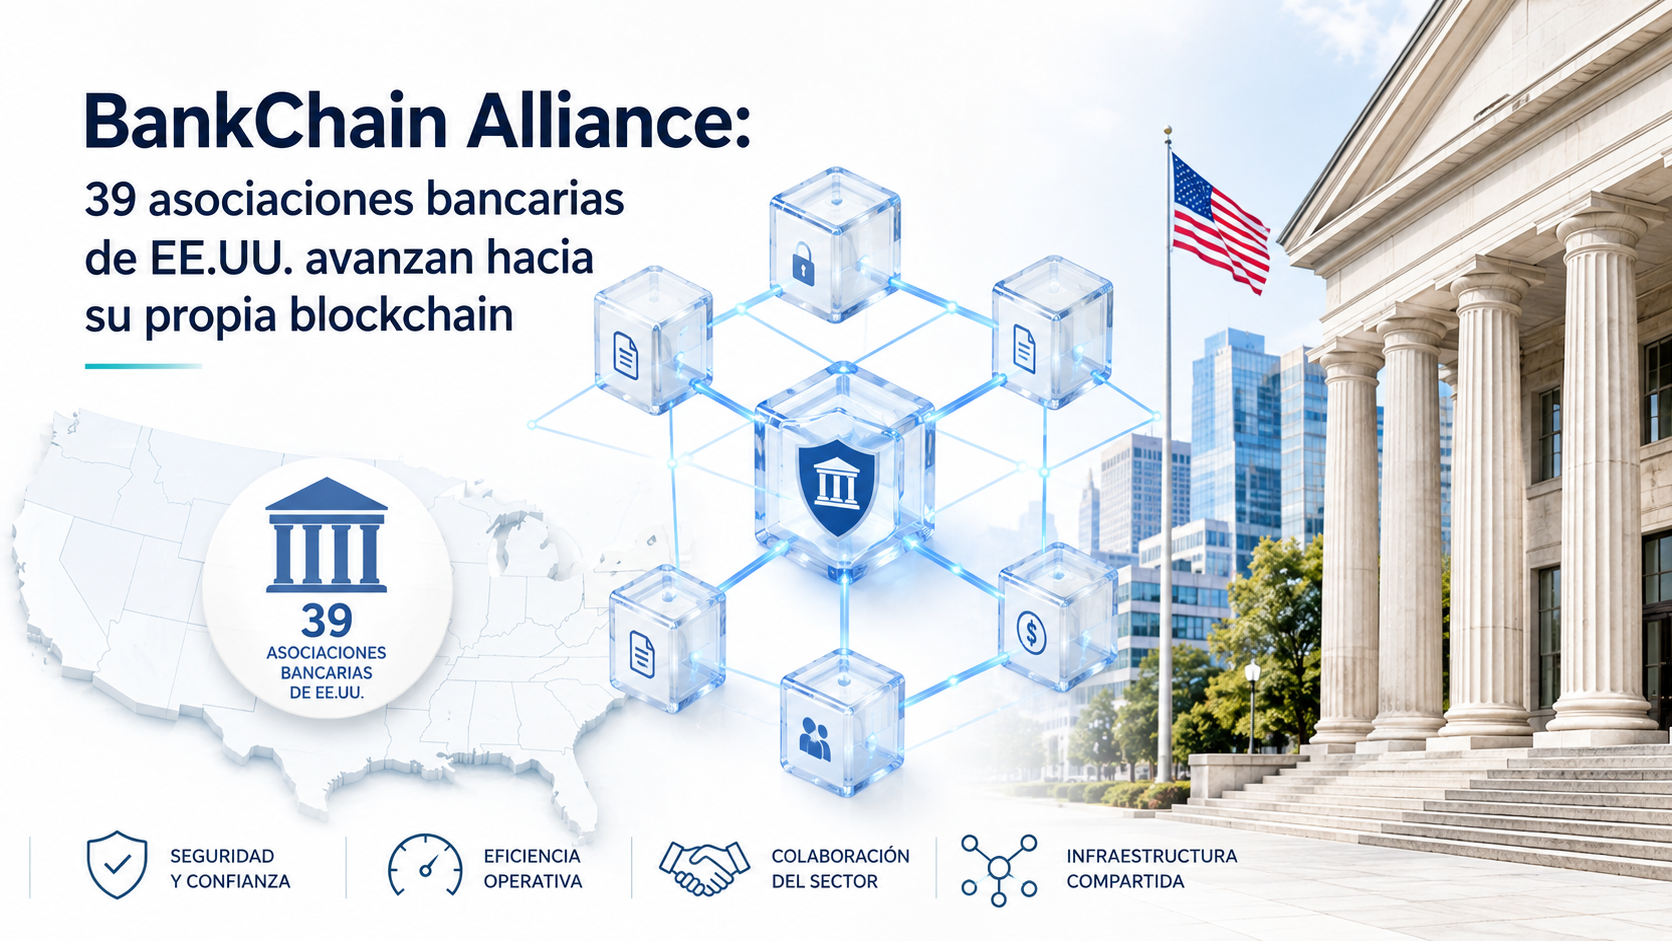
Treinta y nueve asociaciones estatales de banqueros de Estados Unidos anunciaron el 25 de agosto la creación de BankChain Alliance, un consorcio que busca construir una red blockchain propiedad, diseñada y gobernada íntegramente por el sector bancario, con lanzamiento previsto para 2027. El grupo, liderado de forma interina por Kathy Kraninger, expresidenta de la Oficina de Protección Financiera del Consumidor (CFPB) y actual CEO de la Asociación de Banqueros de Florida, representa a unos 3.283 bancos con 21,8 billones de dólares en activos combinados, según datos de la FDIC al 31 de marzo de 2026.
La red contemplada admitirá depósitos tokenizados, stablecoins emitidas por bancos, pagos inteligentes y liquidación automatizada, y la alianza asegura que será interoperable con otras cadenas de bloques ya existentes. Según los comunicados oficiales, la iniciativa está impulsada en particular por la Asociación de Banqueros de Texas y actualmente atraviesa la primera fase de un proceso de selección de socios tecnológicos, sin que se hayan confirmado todavía ni el proveedor de infraestructura ni los bancos individuales que se sumarán como propietarios de la red.
El contexto de la industria explica la urgencia del movimiento: la banca comunitaria y regional quiere evitar depender de infraestructuras controladas por bancos de gran escala como The Clearing House, cuya red de depósitos tokenizados ya reúne a JPMorgan Chase, Bank of America, Citigroup, HSBC y Wells Fargo, o de emisores cripto-nativos como Circle y Tether. BankChain se suma así a un terreno cada vez más poblado de proyectos bancarios sobre blockchain, junto a la red regional Cari y el consorcio comunitario DTX.
Para miles de bancos pequeños y medianos de Estados Unidos, contar con una infraestructura compartida podría significar el acceso a herramientas de pagos programables que hoy solo están al alcance de las entidades más grandes, evitando que sus depósitos migren hacia stablecoins privadas o hacia bancos con capacidad tecnológica propia. El desafío, no obstante, es si una coalición de 39 asociaciones logrará ponerse de acuerdo sobre gobernanza, financiamiento e implementación técnica a un ritmo que le permita competir con los proyectos que ya llevan meses de ventaja.
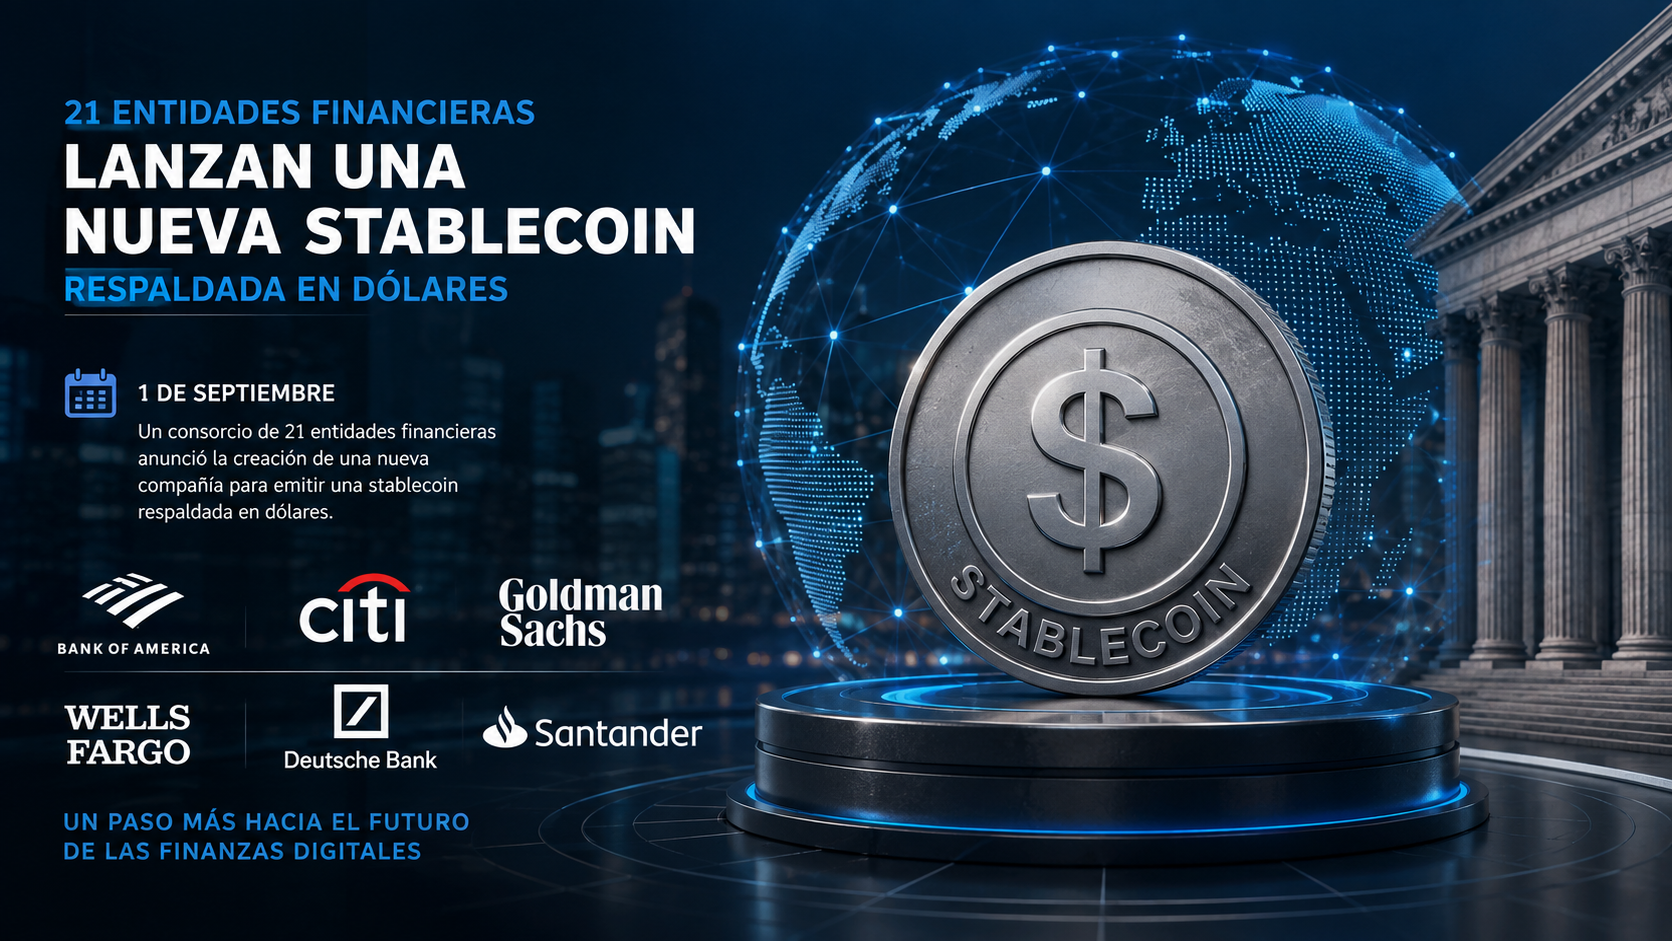
Un consorcio de 21 entidades financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank y Santander, anunció el 1 de septiembre la creación de una nueva compañía para emitir una stablecoin respaldada en dólares con lanzamiento previsto para la primera mitad de 2027. La iniciativa amplía un proyecto que en octubre de 2025 había arrancado con apenas diez bancos y que ahora reúne instituciones de América del Norte, Europa, Asia oriental, Medio Oriente y África.
El anuncio detalla que la compañía, cuyo nombre todavía no fue revelado, se constituirá en la segunda mitad de 2026 y que el producto buscará cumplir simultáneamente con la ley GENIUS de Estados Unidos y con el reglamento MiCA de la Unión Europea. El diseño contempla tres segmentos de uso: mercados mayoristas, institucionales y minoristas, con foco inicial en pagos transfronterizos y liquidación de activos digitales on-chain. Una vez asentada la moneda en dólares, el grupo planea sumar versiones ligadas a otras divisas del G7, con el euro como prioridad inmediata.
El movimiento confirma que la banca tradicional dejó de mirar desde afuera el crecimiento de las stablecoins privadas y ahora compite directamente por ese terreno con vehículos propios. La consultora de pagos PYMNTS señaló que el proyecto no compite exactamente con la iniciativa Open USD, respaldada por más de 140 empresas de pagos y cripto, ya que apenas hay superposición entre ambos grupos de socios: BBVA es la única entidad presente en las dos coaliciones. Para JPMorgan Chase, ausente de ambos consorcios, la jugada abre un interrogante sobre si terminará sumándose a alguno de los dos bloques o si seguirá apostando en solitario a su token JPM Coin.
Para los clientes corporativos y los usuarios finales, la multiplicación de stablecoins bancarias promete liquidaciones más rápidas y trazables, pero también fragmenta un mercado que hasta hace apenas un año estaba dominado por dos o tres emisores cripto-nativos. La pregunta de fondo, señalan varios analistas del sector de pagos, es si esta carrera terminará en una consolidación entre pocos actores de escala global o si la proliferación de monedas bancarias y privadas dejará a usuarios y comercios lidiando con un mosaico de rieles digitales que compiten por interoperabilidad y confianza regulatoria.
Un consorcio integrado por JPMorgan Chase, Bank of America, HSBC, Citigroup y Wells Fargo presentó los planes para una red compartida de depósitos bancarios tokenizados, en un intento explícito de frenar el avance de las stablecoins sobre su negocio de pagos. La iniciativa busca replicar el modelo colaborativo que ya dio resultado con Zelle, apostando a que una infraestructura común entre bancos es la mejor defensa frente al crecimiento acelerado del dinero digital privado.
Durante años, la banca tradicional observó desde afuera cómo las stablecoins pasaban de ser un producto cripto de nicho a mover decenas de billones de dólares anuales en pagos. El volumen ajustado de transacciones en stablecoins alcanzó un récord de USD 1,79 billones solo en junio, un salto del 63% respecto de mayo y del 125% interanual, de acuerdo con datos del panel on-chain de Visa. Ese crecimiento explosivo es, justamente, lo que llevó a los bancos más grandes de Estados Unidos a coordinar una respuesta conjunta en lugar de competir cada uno por separado.
La lógica de negocio es clara: los depósitos tokenizados permitirían a los bancos ofrecer liquidaciones instantáneas y programables sin ceder terreno regulatorio ni de custodia frente a emisores de stablecoins como Circle o Tether, que operan fuera del perímetro bancario tradicional. Para los clientes corporativos, la promesa es una gestión de tesorería más ágil, con transferencias que hoy pueden demorar días resueltas en minutos, sin perder las protecciones y el respaldo asociados a una cuenta bancaria regulada.
La jugada llega en paralelo a un momento regulatorio clave: la Ley GENIUS, que exige a las agencias federales terminar de definir las reglas de capital, reservas y licencias para emisores de stablecoins, fija distintos plazos de implementación a lo largo de 2026. En ese contexto, la banca tradicional busca posicionarse antes de que la infraestructura de pagos del futuro quede definida exclusivamente por actores cripto. La pregunta que queda abierta es si los usuarios finales notarán la diferencia entre un dólar tokenizado emitido por un banco y una stablecoin privada, o si, tal como ocurrió con Zelle, la tecnología subyacente terminará siendo invisible para el público general.











 AI1 año ago
 Nano1 año ago

 AI9 meses ago

 AI1 año ago