Connect with us

Publicado

on

La computación cuántica representa un salto tecnológico con el potencial de transformar múltiples industrias, pero también plantea desafíos significativos para la seguridad de los sistemas criptográficos actuales. A medida que los ordenadores cuánticos avanzan, algoritmos como RSA y ECC (Criptografía de Curva Elíptica), que sustentan la seguridad de muchas blockchains, incluida Bitcoin, podrían volverse vulnerables. Esto se debe a que los ordenadores cuánticos, utilizando algoritmos como el de Shor, podrían resolver problemas matemáticos complejos (como la factorización de números grandes o el cálculo de logaritmos discretos) mucho más rápido que los ordenadores clásicos, comprometiendo la seguridad de las firmas digitales.

Anatoly Yakovenko: Perfil y contribuciones

Anatoly Yakovenko, cofundador de Solana Labs, es una figura clave en el ecosistema blockchain. Antes de fundar Solana en 2017, Yakovenko trabajó en Qualcomm, donde se especializó en sistemas embebidos y algoritmos de compresión, ganando premios por sus innovaciones en tecnología móvil. Su experiencia en ingeniería de software y optimización de rendimiento lo llevó a diseñar Solana, una blockchain de alto rendimiento que utiliza Proof of History (PoH) para lograr velocidades de transacción superiores a las de competidores como Bitcoin y Ethereum. Yakovenko es conocido por su enfoque técnico y sus opiniones directas en redes sociales, donde a menudo discute temas avanzados como la criptografía y la computación cuántica, advirtiendo que sus publicaciones son «mostly technical gibberish» y no constituyen asesoramiento financiero.

Advertencias de Yakovenko sobre la amenaza cuántica

Yakovenko ha advertido repetidamente sobre la necesidad urgente de que Bitcoin evolucione hacia esquemas de firma resistentes a la computación cuántica. En recientes declaraciones, ha estimado una probabilidad del 50/50 de que se produzca un avance significativo en computación cuántica para 2030, lo que podría romper la criptografía ECDSA utilizada en Bitcoin, permitiendo la falsificación de transacciones y el robo de fondos. Según Yakovenko, la falta de actualización podría exponer a Bitcoin a ataques que comprometan las claves privadas, poniendo en riesgo los fondos de los usuarios y la integridad de la red. Ha enfatizado que Bitcoin tiene aproximadamente cinco años para prepararse, recomendando una migración a esquemas post-cuánticos para evitar vulnerabilidades.

En sus publicaciones en X (anteriormente Twitter), Yakovenko ha explorado las implicaciones más amplias de la computación cuántica. Por ejemplo, ha sugerido que si los ordenadores cuánticos logran romper las firmas de Satoshi Nakamoto (el creador de Bitcoin), la humanidad entraría en una era de información equivalente a una civilización Kardashev de nivel 2, con avances en modelado de materiales y simulación cuántica. También ha bromeado sobre pivots a blockchains aceleradas por quantum y ha expresado optimismo sobre los beneficios científicos de esta tecnología, como resolver turbulencias en plasma o predecir superconductores, priorizándolos sobre riesgos criptográficos. Sin embargo, insiste en que la comunidad Bitcoin debe actuar rápido, ya que la transición requeriría un hard fork controvertido.

Posición de Solana frente a la amenaza cuántica

Aunque Yakovenko se centra en Bitcoin, Solana también enfrenta riesgos similares, ya que utiliza criptografía basada en curvas elípticas. Sin embargo, la arquitectura de Solana, con su énfasis en escalabilidad y actualizaciones rápidas, podría facilitar una transición a criptografía post-cuántica. Yakovenko ha discutido internamente sobre optimizaciones en el runtime de Solana para operaciones criptográficas, sugiriendo mejoras en BPF (Berkeley Packet Filter) para manejar ops especializadas en criptografía. Esto refleja su visión de que las blockchains deben evolucionar para maximizar el ancho de banda y la coordinación mediante criptografía resistente.

Entre las soluciones propuestas por Yakovenko y la comunidad están los esquemas de firma post-cuánticos, como los basados en retículos (lattice-based cryptography) o firmas de Lamport, que son más resistentes a los ataques cuánticos.

Desafíos técnicos y el rol del NIST

La transición hacia criptografía post-cuántica no es trivial. Implica desafíos técnicos, como la compatibilidad con sistemas existentes, el aumento del tamaño de las firmas y el impacto en el rendimiento de las blockchains. Además, requiere consenso en la comunidad para implementar cambios en protocolos establecidos como Bitcoin. Sin embargo, organismos como el NIST (Instituto Nacional de Estándares y Tecnología) ya están trabajando en estándares para algoritmos post-cuánticos, lo que podría facilitar esta transición.

Conclusión

En conclusión, el avance de la computación cuántica exige una reevaluación de los sistemas criptográficos actuales. La advertencia de Yakovenko subraya la importancia de actuar con rapidez para proteger activos digitales y garantizar la longevidad de tecnologías como Bitcoin frente a las amenazas emergentes. Sus perspectivas, arraigadas en una profunda comprensión técnica, no solo destacan los riesgos, sino también las oportunidades que la computación cuántica podría traer a la humanidad, equilibrando alarma con optimismo.

Continue Reading
Advertisement
Click to comment

Leave a Reply

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Blockchain

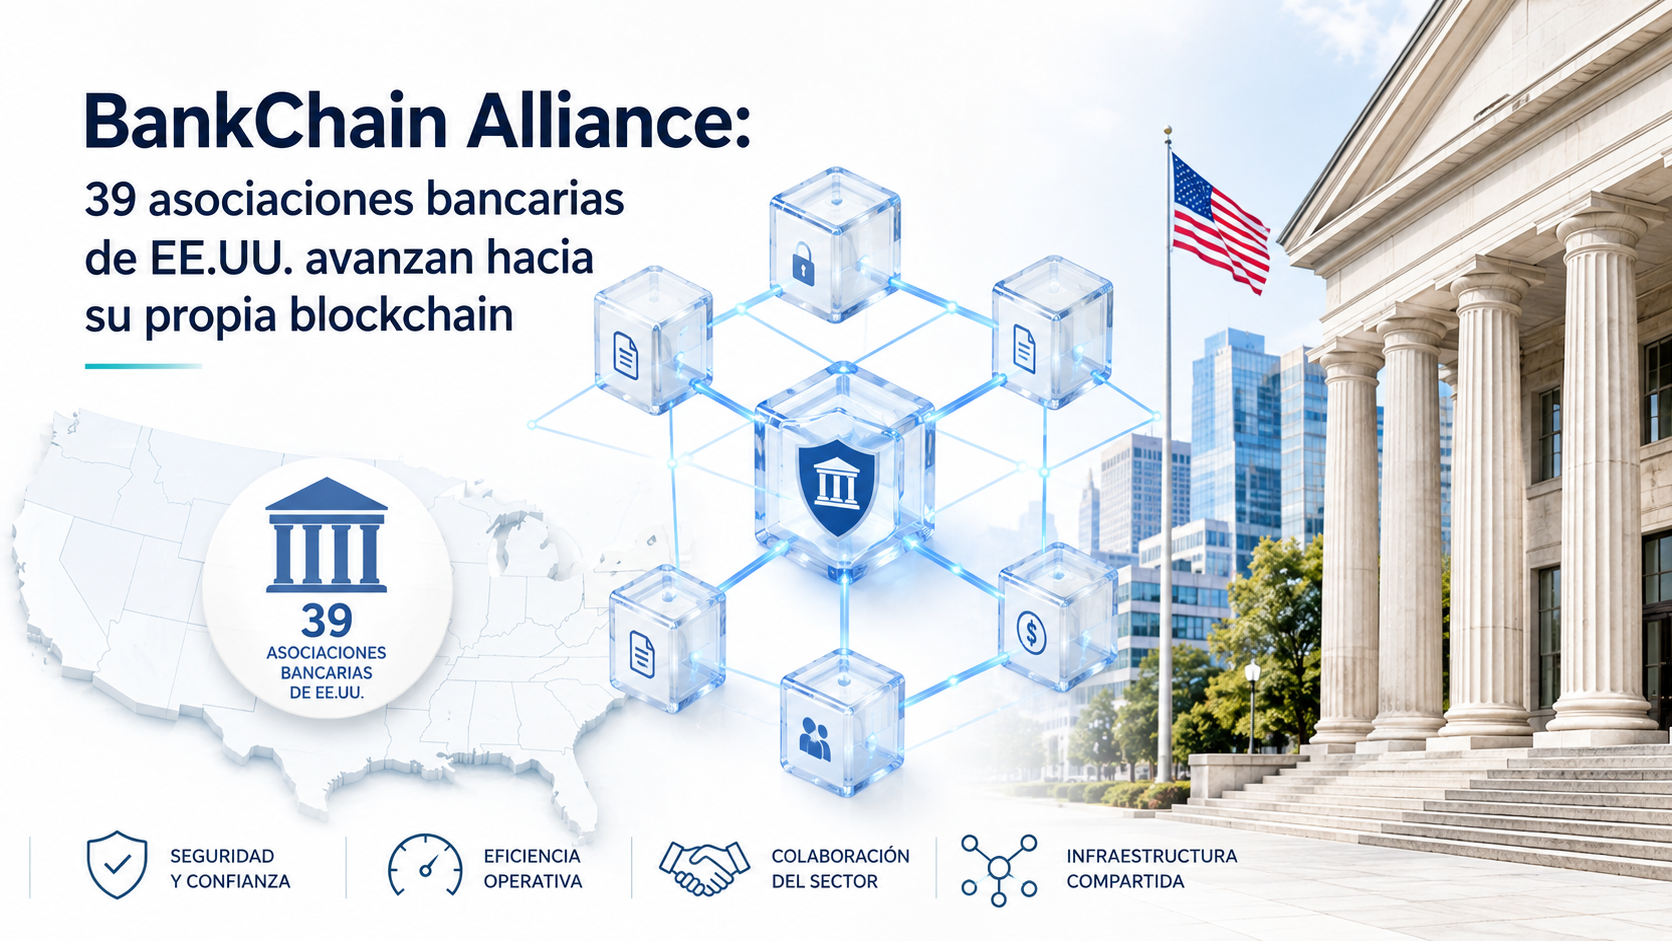
BankChain Alliance: 39 asociaciones bancarias de EE.UU. avanzan hacia su propia blockchain

Publicado

on

Treinta y nueve asociaciones estatales de banqueros de Estados Unidos anunciaron el 25 de agosto la creación de BankChain Alliance, un consorcio que busca construir una red blockchain propiedad, diseñada y gobernada íntegramente por el sector bancario, con lanzamiento previsto para 2027. El grupo, liderado de forma interina por Kathy Kraninger, expresidenta de la Oficina de Protección Financiera del Consumidor (CFPB) y actual CEO de la Asociación de Banqueros de Florida, representa a unos 3.283 bancos con 21,8 billones de dólares en activos combinados, según datos de la FDIC al 31 de marzo de 2026.

La red contemplada admitirá depósitos tokenizados, stablecoins emitidas por bancos, pagos inteligentes y liquidación automatizada, y la alianza asegura que será interoperable con otras cadenas de bloques ya existentes. Según los comunicados oficiales, la iniciativa está impulsada en particular por la Asociación de Banqueros de Texas y actualmente atraviesa la primera fase de un proceso de selección de socios tecnológicos, sin que se hayan confirmado todavía ni el proveedor de infraestructura ni los bancos individuales que se sumarán como propietarios de la red.

El contexto de la industria explica la urgencia del movimiento: la banca comunitaria y regional quiere evitar depender de infraestructuras controladas por bancos de gran escala como The Clearing House, cuya red de depósitos tokenizados ya reúne a JPMorgan Chase, Bank of America, Citigroup, HSBC y Wells Fargo, o de emisores cripto-nativos como Circle y Tether. BankChain se suma así a un terreno cada vez más poblado de proyectos bancarios sobre blockchain, junto a la red regional Cari y el consorcio comunitario DTX.

Para miles de bancos pequeños y medianos de Estados Unidos, contar con una infraestructura compartida podría significar el acceso a herramientas de pagos programables que hoy solo están al alcance de las entidades más grandes, evitando que sus depósitos migren hacia stablecoins privadas o hacia bancos con capacidad tecnológica propia. El desafío, no obstante, es si una coalición de 39 asociaciones logrará ponerse de acuerdo sobre gobernanza, financiamiento e implementación técnica a un ritmo que le permita competir con los proyectos que ya llevan meses de ventaja.

Fuentes: Cointribune: https://www.cointribune.com/es/cripto-bancos-de-ee-uu-quieren-crear-su-propia-red-blockchain PPC Land: https://ppc.land/l1ve-wins-exclusive-fiba-3×3-vr-rights-for-three-seasons/

Continue Reading

Blockchain

21 bancos globales forman una empresa para emitir una stablecoin en dólares

Publicado

on

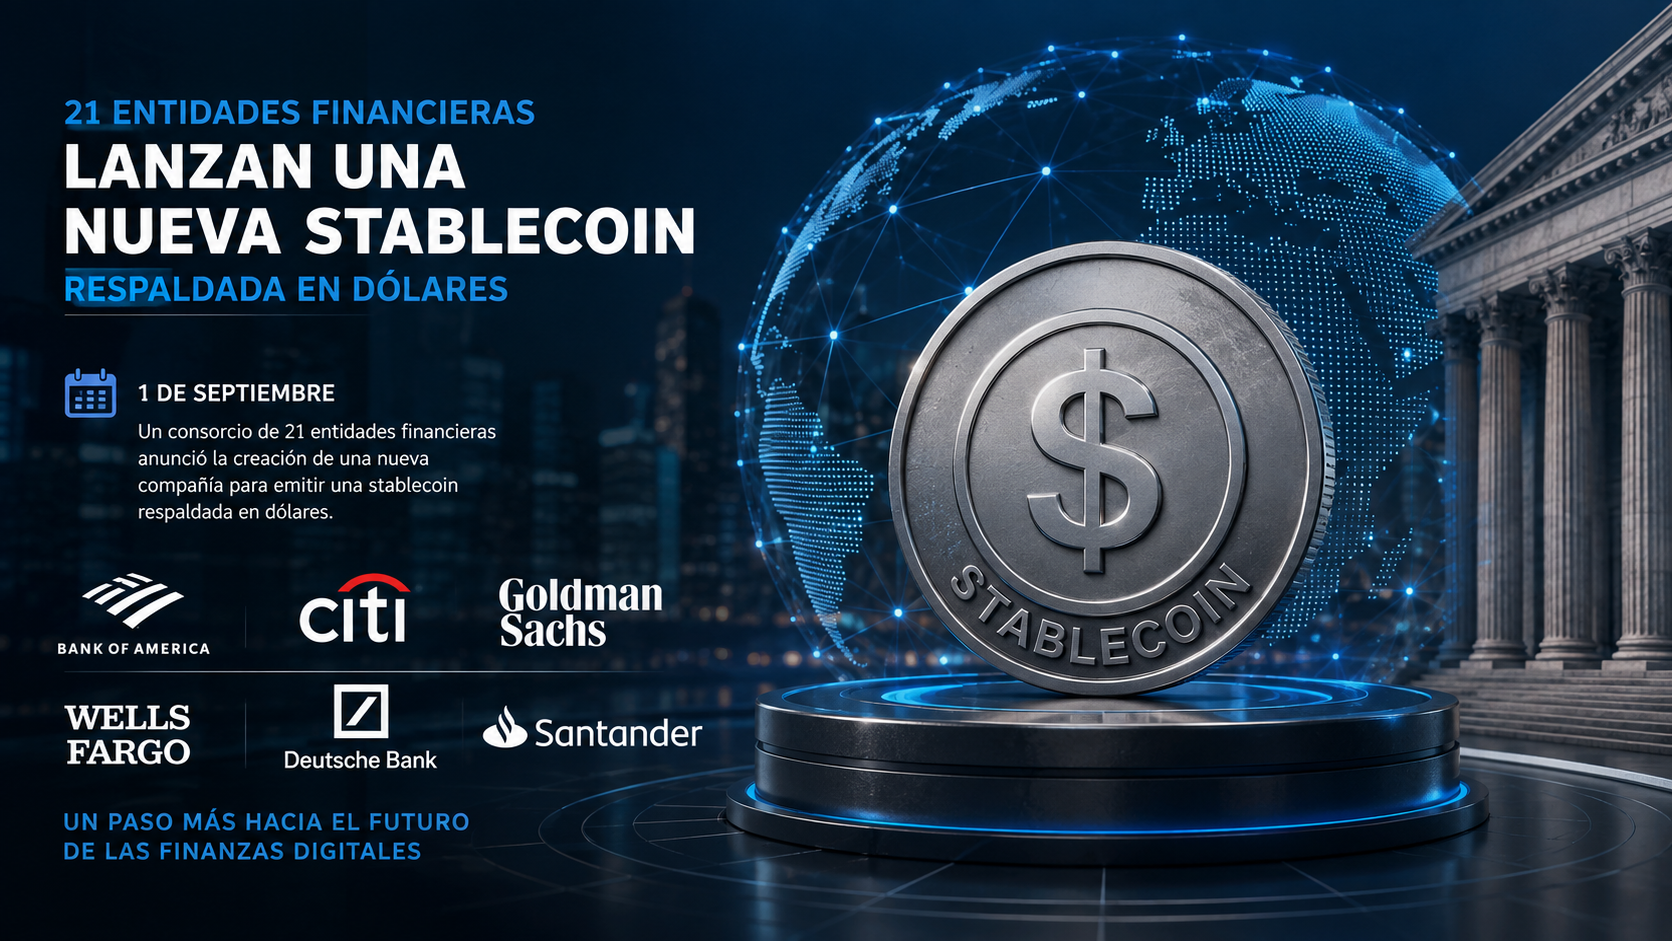
Un consorcio de 21 entidades financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank y Santander, anunció el 1 de septiembre la creación de una nueva compañía para emitir una stablecoin respaldada en dólares con lanzamiento previsto para la primera mitad de 2027. La iniciativa amplía un proyecto que en octubre de 2025 había arrancado con apenas diez bancos y que ahora reúne instituciones de América del Norte, Europa, Asia oriental, Medio Oriente y África.

El anuncio detalla que la compañía, cuyo nombre todavía no fue revelado, se constituirá en la segunda mitad de 2026 y que el producto buscará cumplir simultáneamente con la ley GENIUS de Estados Unidos y con el reglamento MiCA de la Unión Europea. El diseño contempla tres segmentos de uso: mercados mayoristas, institucionales y minoristas, con foco inicial en pagos transfronterizos y liquidación de activos digitales on-chain. Una vez asentada la moneda en dólares, el grupo planea sumar versiones ligadas a otras divisas del G7, con el euro como prioridad inmediata.

El movimiento confirma que la banca tradicional dejó de mirar desde afuera el crecimiento de las stablecoins privadas y ahora compite directamente por ese terreno con vehículos propios. La consultora de pagos PYMNTS señaló que el proyecto no compite exactamente con la iniciativa Open USD, respaldada por más de 140 empresas de pagos y cripto, ya que apenas hay superposición entre ambos grupos de socios: BBVA es la única entidad presente en las dos coaliciones. Para JPMorgan Chase, ausente de ambos consorcios, la jugada abre un interrogante sobre si terminará sumándose a alguno de los dos bloques o si seguirá apostando en solitario a su token JPM Coin.

Para los clientes corporativos y los usuarios finales, la multiplicación de stablecoins bancarias promete liquidaciones más rápidas y trazables, pero también fragmenta un mercado que hasta hace apenas un año estaba dominado por dos o tres emisores cripto-nativos. La pregunta de fondo, señalan varios analistas del sector de pagos, es si esta carrera terminará en una consolidación entre pocos actores de escala global o si la proliferación de monedas bancarias y privadas dejará a usuarios y comercios lidiando con un mosaico de rieles digitales que compiten por interoperabilidad y confianza regulatoria.

Fuentes: Cointelegraph: https://cointelegraph.com/news/21-financial-institutions-g7-stablecoin-venture PYMNTS: https://www.pymnts.com/cryptocurrency/2026/how-21-banks-changed-the-conversation-around-stablecoins-and-tokenized-deposits/

Continue Reading

Blockchain

Grandes bancos de EE.UU. arman una red conjunta de depósitos tokenizados

Publicado

on

Un consorcio integrado por JPMorgan Chase, Bank of America, HSBC, Citigroup y Wells Fargo presentó los planes para una red compartida de depósitos bancarios tokenizados, en un intento explícito de frenar el avance de las stablecoins sobre su negocio de pagos. La iniciativa busca replicar el modelo colaborativo que ya dio resultado con Zelle, apostando a que una infraestructura común entre bancos es la mejor defensa frente al crecimiento acelerado del dinero digital privado.

Durante años, la banca tradicional observó desde afuera cómo las stablecoins pasaban de ser un producto cripto de nicho a mover decenas de billones de dólares anuales en pagos. El volumen ajustado de transacciones en stablecoins alcanzó un récord de USD 1,79 billones solo en junio, un salto del 63% respecto de mayo y del 125% interanual, de acuerdo con datos del panel on-chain de Visa. Ese crecimiento explosivo es, justamente, lo que llevó a los bancos más grandes de Estados Unidos a coordinar una respuesta conjunta en lugar de competir cada uno por separado.

La lógica de negocio es clara: los depósitos tokenizados permitirían a los bancos ofrecer liquidaciones instantáneas y programables sin ceder terreno regulatorio ni de custodia frente a emisores de stablecoins como Circle o Tether, que operan fuera del perímetro bancario tradicional. Para los clientes corporativos, la promesa es una gestión de tesorería más ágil, con transferencias que hoy pueden demorar días resueltas en minutos, sin perder las protecciones y el respaldo asociados a una cuenta bancaria regulada.

La jugada llega en paralelo a un momento regulatorio clave: la Ley GENIUS, que exige a las agencias federales terminar de definir las reglas de capital, reservas y licencias para emisores de stablecoins, fija distintos plazos de implementación a lo largo de 2026. En ese contexto, la banca tradicional busca posicionarse antes de que la infraestructura de pagos del futuro quede definida exclusivamente por actores cripto. La pregunta que queda abierta es si los usuarios finales notarán la diferencia entre un dólar tokenizado emitido por un banco y una stablecoin privada, o si, tal como ocurrió con Zelle, la tecnología subyacente terminará siendo invisible para el público general.

Fuentes:
Bloomberg: https://www.bloomberg.com/news/articles/2026-07-13/wall-street-mounts-pushback-on-trillion-dollar-stablecoin-boom
CoinDesk: https://www.coindesk.com/business/2026/07/06/circle-s-usdc-is-leaving-tether-behind-in-the-stablecoin-volume-race

Continue Reading

TENDENCIAS