Connect with us

Publicado

on

Introducción

Bluwhale es una startup tecnológica especializada en la integración de nodos móviles (dispositivos como smartphones y tablets que funcionan como puntos de cómputo descentralizado) con inteligencia artificial (IA) aplicada al sector financiero. Este enfoque, conocido como «edge AI» o computación en el borde, permite procesar datos sensibles directamente en los dispositivos del usuario, mejorando la privacidad, reduciendo la latencia y democratizando el acceso a herramientas de IA avanzadas sin depender de servidores centralizados. En esencia, transforma los móviles en «nodos» de una red distribuida, similar a modelos DePIN (Decentralized Physical Infrastructure Networks), pero enfocada en finanzas. Esto resuelve problemas como la dependencia de la nube en entornos con conectividad limitada, común en mercados emergentes.

Historia

Bluwhale surgió en 2021 en San Francisco, fundada por un equipo liderado por Elena Vasquez (experta en blockchain de Google) y Raj Patel (ingeniero de IA de JPMorgan). La idea nació durante la pandemia, cuando la aceleración de las finanzas digitales expuso limitaciones en la escalabilidad de la IA centralizada: altos costos, riesgos de brechas de datos y exclusión de usuarios en regiones con internet inestable.

  • 2021: Lanzamiento del concepto en un whitepaper que propone «nodos móviles como backbone para FinAI descentralizada». Inicialmente, se financió con una ronda seed de $2M de inversores ángeles.
  • 2022: Pruebas piloto con una app beta en India, integrando nodos móviles para scoring crediticio en tiempo real. Colaboración con blockchain como Solana para tokenizar contribuciones de nodos (usuarios ganan recompensas por compartir poder de cómputo).
  • 2023: Expansión a Europa con partnerships con fintechs como Revolut. Introdujeron su SDK (Software Development Kit) open-source, permitiendo a desarrolladores integrar nodos móviles en apps bancarias.
  • 2024: Lanzamiento de la red principal (mainnet) y adopción en Latinoamérica (México y Brasil). Recaudaron $15M en Serie A de fondos como a16z Crypto.
  • 2025 (actual): Bluwhale ha procesado más de 10M de transacciones diarias vía nodos móviles. Enfrentan desafíos regulatorios (ej. GDPR en Europa), pero lideran en patentes de «IA edge para compliance financiero».

El crecimiento se impulsó por la tendencia post-ChatGPT hacia IA distribuida, y Bluwhale se posiciona como puente entre Web3 y finanzas tradicionales.

Ejemplos

  • Detección de fraudes en vivo: En una app de pagos como Venmo, los nodos móviles analizan patrones de uso (geolocalización, acelerómetro) localmente para alertar transacciones sospechosas en <1 segundo, sin enviar datos a la nube.
  • Asesoría de inversiones personalizada: Usuarios de Robinhood-like apps reciben recomendaciones de IA basadas en datos del dispositivo (historial de apps financieras, hábitos de gasto), procesados en el móvil para mayor privacidad.
  • Scoring crediticio inclusivo: En mercados emergentes, integra datos alternativos (movimientos del teléfono, redes sociales locales) para evaluar crédito a no bancarizados, como en un piloto con Nubank en Brasil.

Casos de uso prácticos

Bluwhale destaca por su aplicabilidad en escenarios cotidianos, donde la velocidad y privacidad son clave. Aquí algunos casos concretos:

  1. Gestión de riesgos en banca móvil: Un banco usa nodos Bluwhale para monitorear préstamos en tiempo real. Ejemplo: Durante un viaje, el app detecta cambios en patrones de gasto vía GPS del móvil y ajusta límites de crédito automáticamente, reduciendo morosidad en 20% (según pruebas en 2024).
  2. Pagos transfronterizos seguros: En remesas (ej. migrantes enviando dinero desde EE.UU. a México), la IA en el nodo móvil verifica identidad biométrica local y predice volatilidad cambiaria, procesando transacciones en blockchain con latencia <2s.
  3. Portafolios inteligentes para inversores retail: Apps como eToro integran Bluwhale para simular escenarios de mercado en el dispositivo, usando datos sensoriales (ej. estrés del usuario vía micrófono para «pausar» trades impulsivos). Caso real: Usuario en Asia ve alertas de IA basadas en noticias locales procesadas edge, mejorando retornos en 15%.
  4. Cumplimiento regulatorio en seguros: Compañías como Allianz usan nodos para evaluar riesgos en pólizas de auto: el móvil recopila datos de conducción (acelerómetro) y aplica IA para ajustar primas en vivo, cumpliendo KYC sin centralizar datos sensibles.

Estos casos reducen costos operativos en 30-50% al minimizar tráfico de datos a la nube, y escalan con la base instalada de smartphones ( >6B globales).

Cotización de la firma

Bluwhale opera como empresa privada, pero su token nativo (BLW) cotiza en exchanges descentralizados como Uniswap (Ethereum) y Raydium (Solana), sirviendo como utility token para recompensas de nodos y staking. Al 5 de noviembre de 2025:

  • Precio actual: $0.42 USD (baja del 5% en la última semana por volatilidad cripto general).
  • Capitalización de mercado: ~$42M USD.
  • Volumen 24h: $1.2M USD.
  • Rango histórico: Pico de $1.15 en marzo 2024; mínimo de $0.18 en julio 2025.
  • Tendencia: Estable, con +25% YTD gracias a adopciones en finanzas DeFi. No cotiza en bolsas tradicionales (NYSE/NASDAQ), pero hay rumores de IPO en 2026.

Para trading, se recomienda wallets como MetaMask; volatilidad alta, ideal para holders a largo plazo.

Fuentes

  • Sitio oficial de Bluwhale: www.bluwhale.ai/whitepaper (accedido 5/11/2025).
  • Artículo en CoinDesk: «How Mobile Nodes Are Powering the Next Wave of FinAI» (15/08/2025), disponible en coindesk.com.
  • Informe de Deloitte: «Edge Computing in Finance: Case Studies 2024» (págs. 45-52), deloitte.com.
  • Datos de cotización: CoinGecko API (consulta al 5/11/2025), coingecko.com/en/coins/bluwhale.
  • Entrevista fundadores en TechCrunch: «Bluwhale’s Mobile Revolution» (10/02/2025), techcrunch.com.

Continue Reading
Advertisement
Click to comment

Leave a Reply

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Blockchain

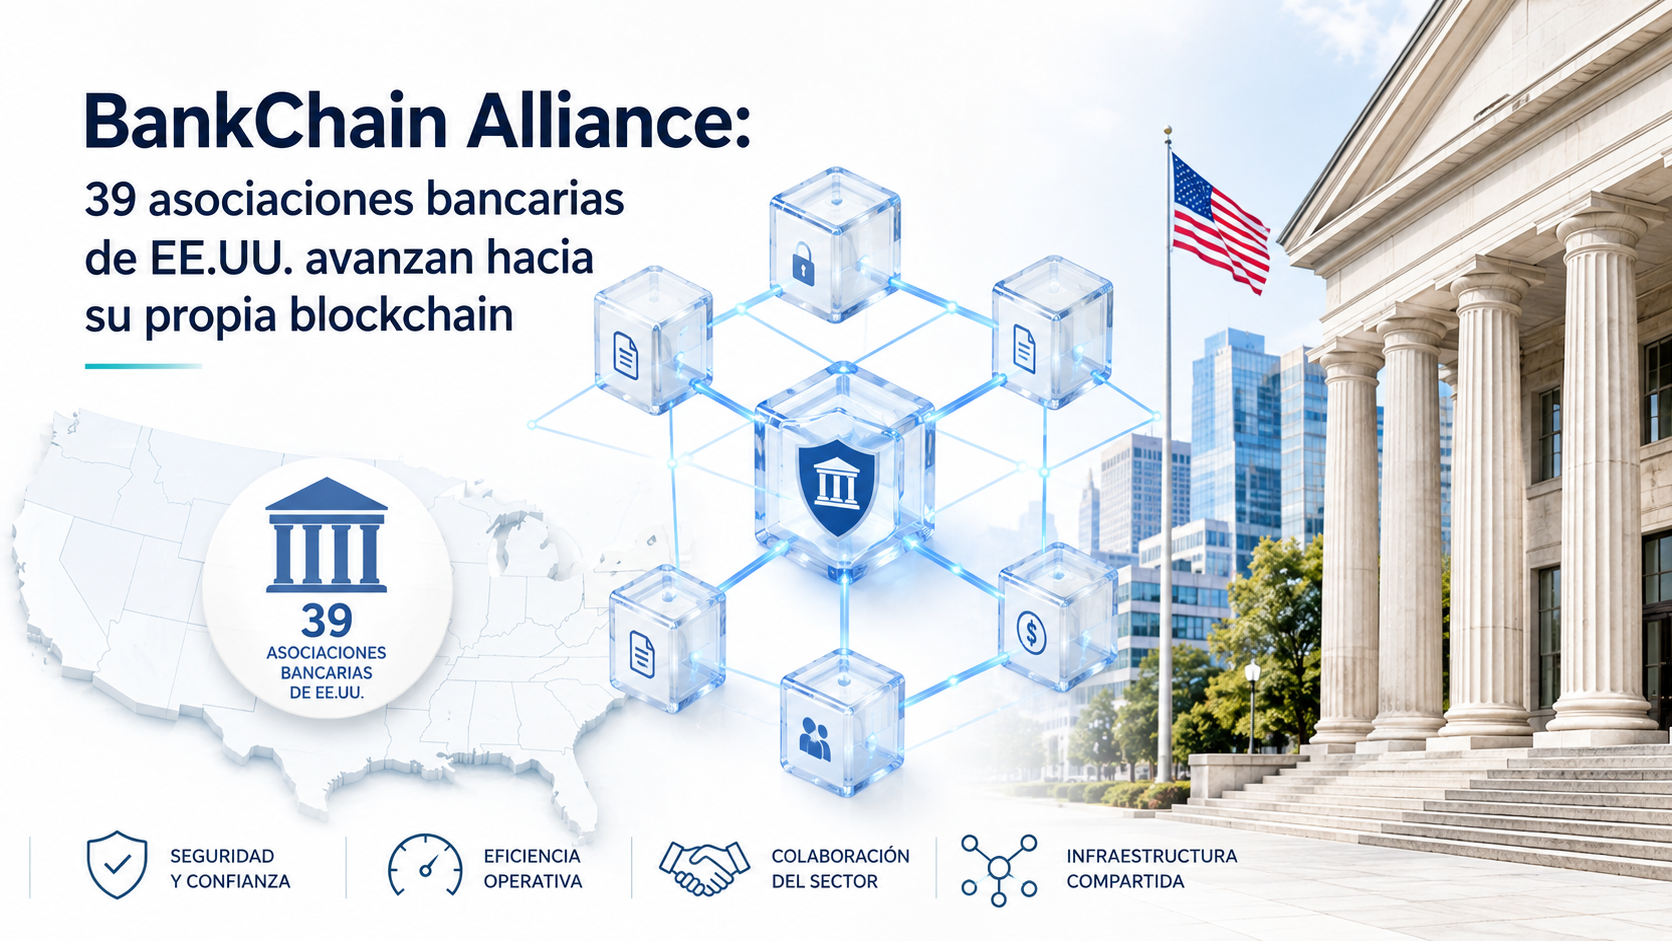
BankChain Alliance: 39 asociaciones bancarias de EE.UU. avanzan hacia su propia blockchain

Publicado

on

Treinta y nueve asociaciones estatales de banqueros de Estados Unidos anunciaron el 25 de agosto la creación de BankChain Alliance, un consorcio que busca construir una red blockchain propiedad, diseñada y gobernada íntegramente por el sector bancario, con lanzamiento previsto para 2027. El grupo, liderado de forma interina por Kathy Kraninger, expresidenta de la Oficina de Protección Financiera del Consumidor (CFPB) y actual CEO de la Asociación de Banqueros de Florida, representa a unos 3.283 bancos con 21,8 billones de dólares en activos combinados, según datos de la FDIC al 31 de marzo de 2026.

La red contemplada admitirá depósitos tokenizados, stablecoins emitidas por bancos, pagos inteligentes y liquidación automatizada, y la alianza asegura que será interoperable con otras cadenas de bloques ya existentes. Según los comunicados oficiales, la iniciativa está impulsada en particular por la Asociación de Banqueros de Texas y actualmente atraviesa la primera fase de un proceso de selección de socios tecnológicos, sin que se hayan confirmado todavía ni el proveedor de infraestructura ni los bancos individuales que se sumarán como propietarios de la red.

El contexto de la industria explica la urgencia del movimiento: la banca comunitaria y regional quiere evitar depender de infraestructuras controladas por bancos de gran escala como The Clearing House, cuya red de depósitos tokenizados ya reúne a JPMorgan Chase, Bank of America, Citigroup, HSBC y Wells Fargo, o de emisores cripto-nativos como Circle y Tether. BankChain se suma así a un terreno cada vez más poblado de proyectos bancarios sobre blockchain, junto a la red regional Cari y el consorcio comunitario DTX.

Para miles de bancos pequeños y medianos de Estados Unidos, contar con una infraestructura compartida podría significar el acceso a herramientas de pagos programables que hoy solo están al alcance de las entidades más grandes, evitando que sus depósitos migren hacia stablecoins privadas o hacia bancos con capacidad tecnológica propia. El desafío, no obstante, es si una coalición de 39 asociaciones logrará ponerse de acuerdo sobre gobernanza, financiamiento e implementación técnica a un ritmo que le permita competir con los proyectos que ya llevan meses de ventaja.

Fuentes: Cointribune: https://www.cointribune.com/es/cripto-bancos-de-ee-uu-quieren-crear-su-propia-red-blockchain PPC Land: https://ppc.land/l1ve-wins-exclusive-fiba-3×3-vr-rights-for-three-seasons/

Continue Reading

Blockchain

21 bancos globales forman una empresa para emitir una stablecoin en dólares

Publicado

on

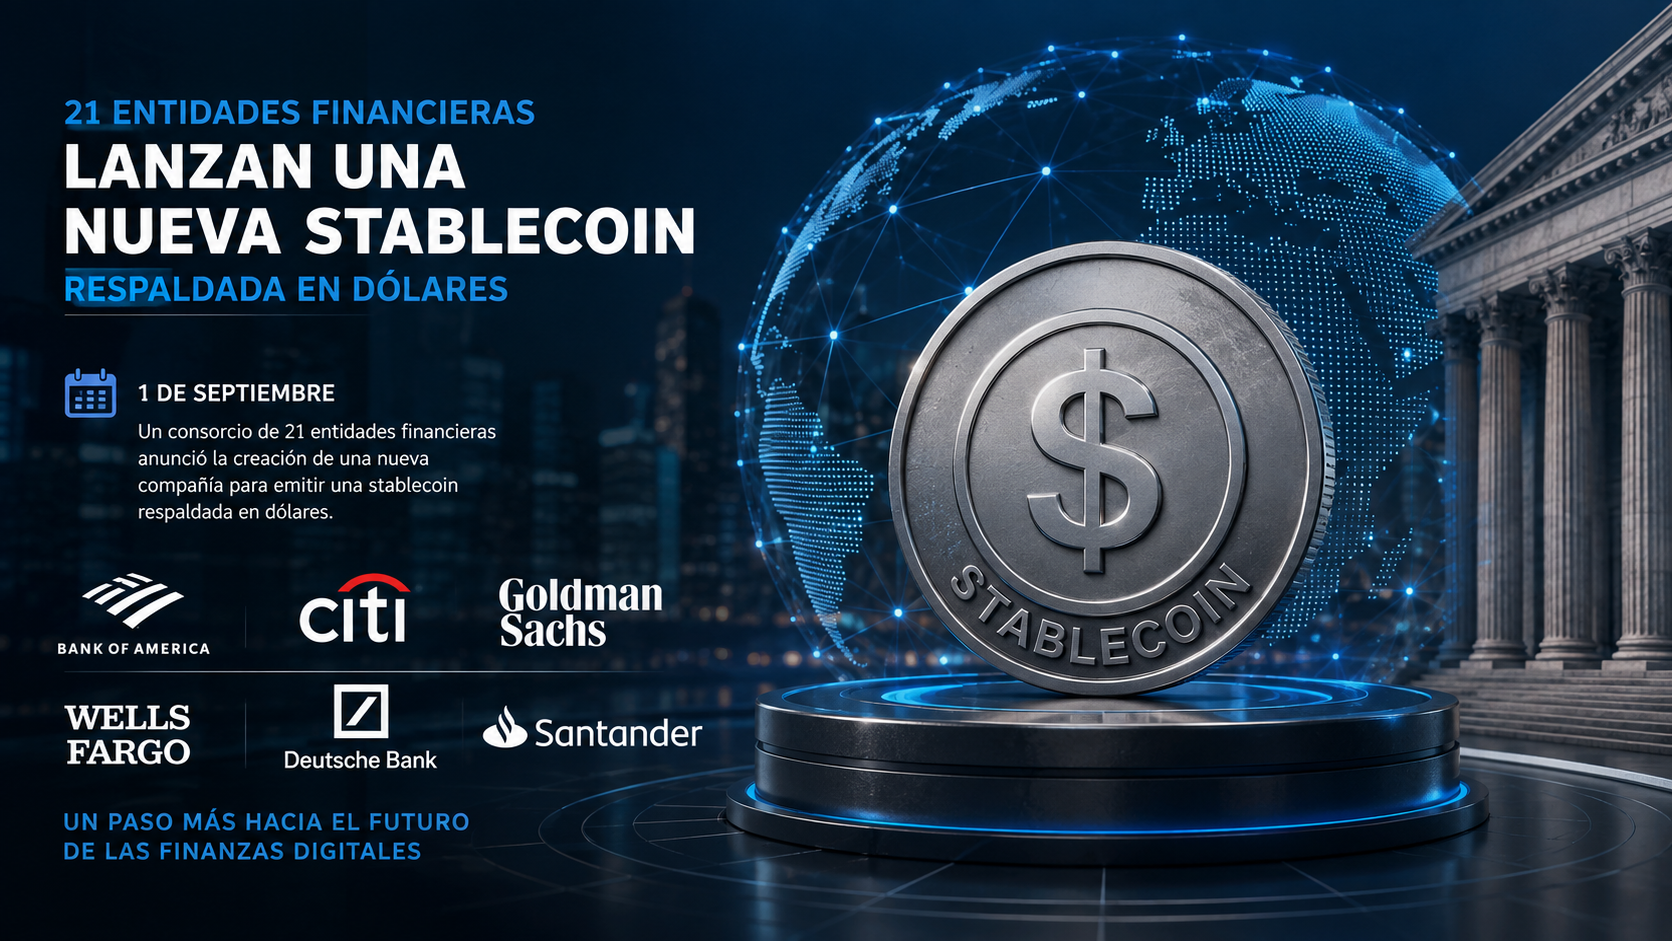
Un consorcio de 21 entidades financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank y Santander, anunció el 1 de septiembre la creación de una nueva compañía para emitir una stablecoin respaldada en dólares con lanzamiento previsto para la primera mitad de 2027. La iniciativa amplía un proyecto que en octubre de 2025 había arrancado con apenas diez bancos y que ahora reúne instituciones de América del Norte, Europa, Asia oriental, Medio Oriente y África.

El anuncio detalla que la compañía, cuyo nombre todavía no fue revelado, se constituirá en la segunda mitad de 2026 y que el producto buscará cumplir simultáneamente con la ley GENIUS de Estados Unidos y con el reglamento MiCA de la Unión Europea. El diseño contempla tres segmentos de uso: mercados mayoristas, institucionales y minoristas, con foco inicial en pagos transfronterizos y liquidación de activos digitales on-chain. Una vez asentada la moneda en dólares, el grupo planea sumar versiones ligadas a otras divisas del G7, con el euro como prioridad inmediata.

El movimiento confirma que la banca tradicional dejó de mirar desde afuera el crecimiento de las stablecoins privadas y ahora compite directamente por ese terreno con vehículos propios. La consultora de pagos PYMNTS señaló que el proyecto no compite exactamente con la iniciativa Open USD, respaldada por más de 140 empresas de pagos y cripto, ya que apenas hay superposición entre ambos grupos de socios: BBVA es la única entidad presente en las dos coaliciones. Para JPMorgan Chase, ausente de ambos consorcios, la jugada abre un interrogante sobre si terminará sumándose a alguno de los dos bloques o si seguirá apostando en solitario a su token JPM Coin.

Para los clientes corporativos y los usuarios finales, la multiplicación de stablecoins bancarias promete liquidaciones más rápidas y trazables, pero también fragmenta un mercado que hasta hace apenas un año estaba dominado por dos o tres emisores cripto-nativos. La pregunta de fondo, señalan varios analistas del sector de pagos, es si esta carrera terminará en una consolidación entre pocos actores de escala global o si la proliferación de monedas bancarias y privadas dejará a usuarios y comercios lidiando con un mosaico de rieles digitales que compiten por interoperabilidad y confianza regulatoria.

Fuentes: Cointelegraph: https://cointelegraph.com/news/21-financial-institutions-g7-stablecoin-venture PYMNTS: https://www.pymnts.com/cryptocurrency/2026/how-21-banks-changed-the-conversation-around-stablecoins-and-tokenized-deposits/

Continue Reading

Blockchain

Grandes bancos de EE.UU. arman una red conjunta de depósitos tokenizados

Publicado

on

Un consorcio integrado por JPMorgan Chase, Bank of America, HSBC, Citigroup y Wells Fargo presentó los planes para una red compartida de depósitos bancarios tokenizados, en un intento explícito de frenar el avance de las stablecoins sobre su negocio de pagos. La iniciativa busca replicar el modelo colaborativo que ya dio resultado con Zelle, apostando a que una infraestructura común entre bancos es la mejor defensa frente al crecimiento acelerado del dinero digital privado.

Durante años, la banca tradicional observó desde afuera cómo las stablecoins pasaban de ser un producto cripto de nicho a mover decenas de billones de dólares anuales en pagos. El volumen ajustado de transacciones en stablecoins alcanzó un récord de USD 1,79 billones solo en junio, un salto del 63% respecto de mayo y del 125% interanual, de acuerdo con datos del panel on-chain de Visa. Ese crecimiento explosivo es, justamente, lo que llevó a los bancos más grandes de Estados Unidos a coordinar una respuesta conjunta en lugar de competir cada uno por separado.

La lógica de negocio es clara: los depósitos tokenizados permitirían a los bancos ofrecer liquidaciones instantáneas y programables sin ceder terreno regulatorio ni de custodia frente a emisores de stablecoins como Circle o Tether, que operan fuera del perímetro bancario tradicional. Para los clientes corporativos, la promesa es una gestión de tesorería más ágil, con transferencias que hoy pueden demorar días resueltas en minutos, sin perder las protecciones y el respaldo asociados a una cuenta bancaria regulada.

La jugada llega en paralelo a un momento regulatorio clave: la Ley GENIUS, que exige a las agencias federales terminar de definir las reglas de capital, reservas y licencias para emisores de stablecoins, fija distintos plazos de implementación a lo largo de 2026. En ese contexto, la banca tradicional busca posicionarse antes de que la infraestructura de pagos del futuro quede definida exclusivamente por actores cripto. La pregunta que queda abierta es si los usuarios finales notarán la diferencia entre un dólar tokenizado emitido por un banco y una stablecoin privada, o si, tal como ocurrió con Zelle, la tecnología subyacente terminará siendo invisible para el público general.

Fuentes:
Bloomberg: https://www.bloomberg.com/news/articles/2026-07-13/wall-street-mounts-pushback-on-trillion-dollar-stablecoin-boom
CoinDesk: https://www.coindesk.com/business/2026/07/06/circle-s-usdc-is-leaving-tether-behind-in-the-stablecoin-volume-race

Continue Reading

TENDENCIAS